Wichtige Nachrichten für den Mittwochmorgen
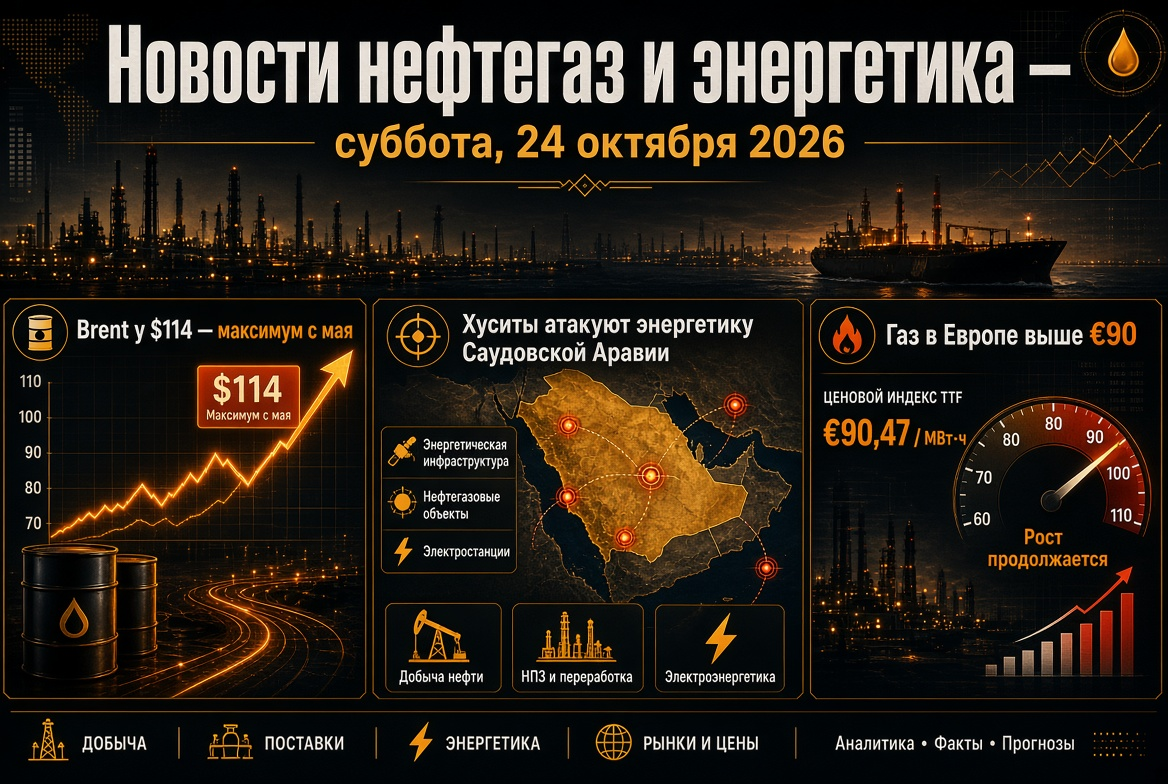
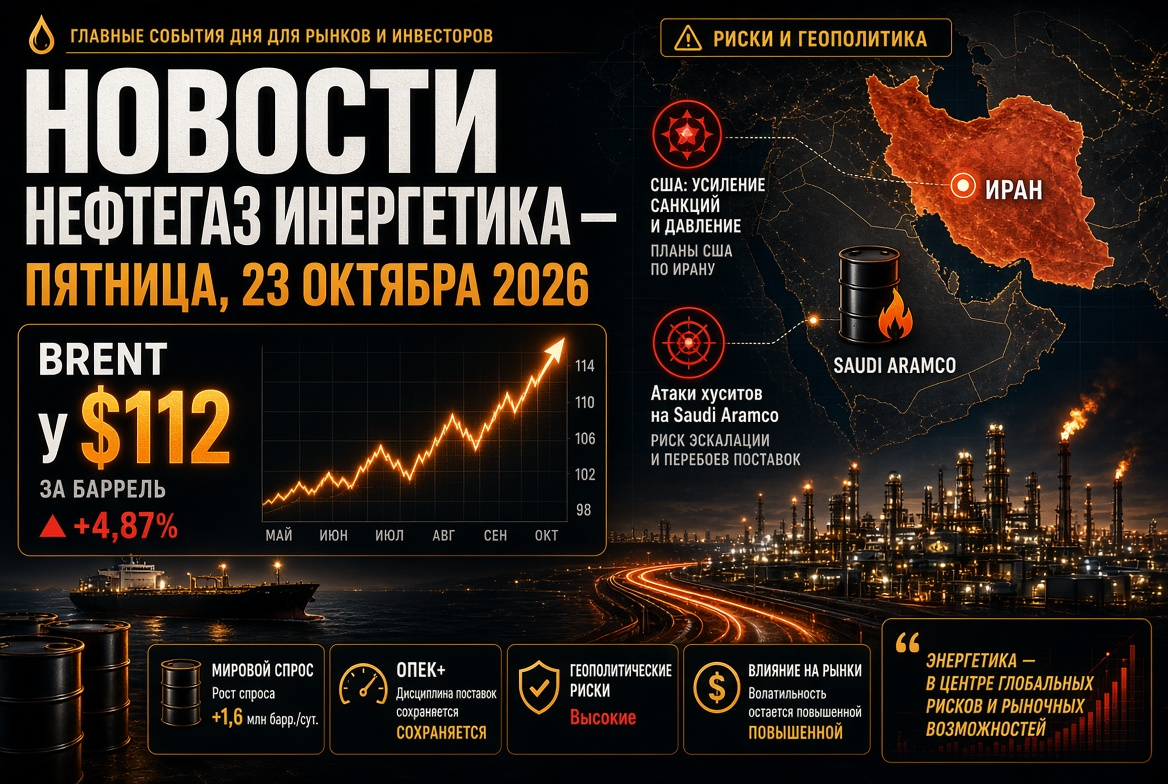
- Öl: Brent - etwa 105–106 USD pro Barrel, WTI - etwa 93 USD; am Vortag stiegen die Kurse über 107 USD.
- Ölprodukte: Russland hat teilweise das Exportverbot für Diesel aufgehoben und bringt 500.000 Tonnen auf den Weltmarkt.
- Gas: TTF handelt bei etwa 83 EUR pro MWh - Höchststand seit Anfang 2023; die EU-Speicher sind zu etwa 73 % gefüllt.
- OPEC+: Die Quoten für November bleiben unverändert, das nächste Treffen findet am 1. November statt.
- Geopolitik: Angriffe auf Tanker im Hormus-Kanal und Angriffe der Houthis auf Saudi-Arabien behalten Risiken für die Lieferungen.
Ölmarkt: Risikoaufschlag hält Brent über 100 USD
Am Dienstag korrigierte sich der Ölpreis um etwa 1 %, nachdem er am Montag um fast 2 USD gestiegen war, als Brent auf dem höchsten Stand seit Mitte September schloss. Der Konflikt zwischen den USA und dem Iran dauert seit acht Monaten an, und der Markt bewertet vor allem die physische Verfügbarkeit von Fässern und nicht das Gleichgewicht von Angebot und Nachfrage.
Unterstützende Faktoren
- Ein Drohnenangriff auf einen Tanker im omanischen Hafen Sohar und die Beschädigung eines weiteren Schiffs im Hormus-Kanal; seit Anfang Oktober gab es mindestens neun Angriffe.
- Angriffe der Houthis auf den Flughafen von Riyadh, die die Bedenken hinsichtlich der saudischen Infrastruktur verstärken.
- Hohe Frachtraten und Versicherungen, die die Spanne zwischen Brent und WTI ausweiten.
Dämpfende Faktoren
- Erwartungen an zusätzliche Volumina russischen Diesels.
- Die Wiederherstellung der Produktion im Golf von Mexiko nach dem Hurrikan «Isaias».
- Schwacher Nachfrage: Die OPEC hat die Prognose für das Ölverbrauchswachstum im Jahr 2026 auf 0,4 Millionen Barrel pro Tag gesenkt, verglichen mit 1,4 Millionen zu Beginn des Jahres.
OPEC+ und Preiserwartungen für Öl
Sieben OPEC+-Länder - Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman - haben im zweiten Monat in Folge eine Pause bei der Produktionsausweitung eingelegt: Die Gesamtkontingente für November betragen 31,01 Millionen Barrel pro Tag. Die tatsächliche Produktion des Bündnisses bleibt aufgrund von Exporteinschränkungen durch den Hormus-Kanal unter den Zielwerten.
Die Einschätzungen der Analysten variieren:
- Goldman Sachs hat die Brent-Prognose für Dezember auf 90 USD von 85 USD erhöht und schätzt den Risikoaufschlag auf knapp über 20 USD pro Barrel.
- Die US Energy Information Administration erwartet im vierten Quartal einen Durchschnittspreis von 105 USD und 84 USD im Jahr 2027.
- Die Konsensumfrage unter Analysten gibt einen durchschnittlichen Preis von etwa 89 USD für Brent im Jahr 2026 an.
Ölprodukte und Raffinerien: Dieselkrise erhält Atempause
Der Markt für Mitteldestillate bleibt das angespannteste Segment des Energiesektors. Die Prämie des Gasöls gegenüber Brent näherte sich in der vergangenen Woche 98 USD pro Barrel: Der Mangel konzentriert sich nicht auf Rohöl, sondern auf die Raffination. US-Raffinerien arbeiten mit einer Auslastung von etwa 96 %, die freien Kapazitäten sind nahezu erschöpft.
- Russland: Seit dem 10. Oktober ist der Export von 500.000 Tonnen Diesel genehmigt; in Washington wird über die Möglichkeit weiterer Lieferungen von bis zu 3 Millionen Tonnen gesprochen. Die USA haben vorübergehend die Sanktionen gegen russische Treibstoffe aufgehoben.
- China: Nach einer einwöchigen Pause hat Peking den Oktober-Export von Benzin, Diesel und Kerosin in Höhe von etwa 3,7 Millionen Tonnen genehmigt.
- IEA: Die Agentur forderte die teilnehmenden Länder auf, die Freigabe von Reserven mit Priorität für Diesel zu beschleunigen.
Die Futures auf Gasöl an der ICE reagierten mit einem Rückgang um 2,3 % auf 1.449 USD pro Tonne. Der Effekt könnte begrenzt sein: Die russische Raffination hat erheblich unter Drohnenangriffen gelitten, und das zugelassene Volumen ist vergleichbar mit dem täglichen Verbrauch der USA. Benzin kostet in den USA durchschnittlich 4,36 USD pro Gallone.
Gas und LNG: Europa geht mit rekordniedrigen Reserven in den Winter
Der europäische Gasmarkt bleibt die Hauptquelle der Besorgnis für die Energie- und Industriebranche. Ohne katarisches LNG halten sich die TTF-Futures bei etwa 83 EUR pro MWh - ungefähr 2,5 Mal so hoch wie vor einem Jahr.
- Die EU-Speicher sind zu 73 % gefüllt, bei einer saisonalen Norm von etwa 90 % - der schlechteste Wert seit Beginn der Beobachtungen im Jahr 2011.
- Das Zielniveau für die Füllung wurde von 90 % auf 80 % gesenkt.
- Bei einem kalten Winter könnte der Block gezwungen sein, die Nachfrage um 7 % oder 14 Milliarden Kubikmeter zu reduzieren.
- Ab dem 1. Januar 2027 tritt ein vollständiges Importverbot für russisches LNG in Kraft.
Die Prognosen für den Winter sind polarisiert: von 56 EUR im Basis-Szenario von Citi, wo die Nachfrage durch Industrieausfälle bereits gesenkt wurde, bis zu 85–100 EUR und höher bei Morgan Stanley bei Frost und neuen Lieferausfällen.
Elektrizität und Erneuerbare Energien: Erneuerbare Erzeugung dämpft den Gas-Schock
Hohe Gaspreise beschleunigen strukturelle Veränderungen in der Elektroenergiebranche. Im ersten Halbjahr 2026 hat die Solarstromerzeugung in der EU Rekorde gebrochen, die Erzeugung aus Windkraftanlagen ist gestiegen, und die Großhandelspreise für Elektrizität folgen in einigen Ländern schwächer den Gaspreisen. Die Kehrseite ist die Zunahme der Stunden mit negativen Preisen und abendliche Preisspitzen, was die Investitionsattraktivität von Energiespeichern erhöht.
In den USA sind für 2026 rekordhohe Neuinstallationen von etwa 86 GW an neuen Kapazitäten geplant, wobei etwa 93 % auf Solar-, Windkraftanlagen und Batterien entfallen. Für Investoren bleibt der Sektor der Erneuerbaren Energien und der Netzwerkinfrastruktur eine defensive Geschichte inmitten der Volatilität der Kohlenwasserstoffe.
Kohle: Nachfrage durch teures Gas gestützt
Der Kohlenmarkt profitiert von der Gasverknappung. Der Preisanstieg bei Gas nach Ausbruch des Konflikts im Nahen Osten hat die Wettbewerbsfähigkeit von Kohle in der Stromerzeugung erhöht, und die Preise für Energie-kohle haben sich 2026 von den Tiefständen Ende 2025 erholt. Die Hauptnachfrage kommt aus China, Indien und den Ländern Südostasiens, in Europa dienen Kohlekraftwerke als Reserve für kalte Winter. Langfristig wird erwartet, dass die Mengen des maritimen Handels mit Energie-kohle, laut Branchensachverständigen, zurückgehen werden.
Geopolitik und Sanktionen: Energie-Waffenstillstand in Frage gestellt
Der US-Präsident hat einen Energie-Waffenstillstand zwischen Russland und der Ukraine erklärt, jedoch beschuldigte Kiew bereits am Montag Moskau, diesen zu verletzen. Für den Markt bedeutet dies anhaltende Risiken für russische Raffinerien und Exporteinrichtungen. Gleichzeitig stellt die vorübergehende Lockerung der Sanktionen gegen russische Treibstoffe den ersten praktischen Schritt Washingtons dar, um das Angebot an Ölprodukten auszuweiten.
Wichtig für Investoren und Teilnehmer am Energiemarkt
- Hormus-Kanal: Jeder neue Angriff auf Tanker erhöht den Ölpreis um mehrere Dollar; eine Deeskalation könnte schnell einen erheblichen Teil der Prämie abnehmen.
- Diesel und Raffineriemargen: Die tatsächlichen Verladungen aus Russland und China werden zeigen, ob der Markt für Ölprodukte seinen Höhepunkt erreicht hat.
- Gas: Wetterprognosen für November und die Entnahmegeschwindigkeit aus den EU-Speichern werden die Dynamik von TTF bestimmen.
- Statistik: Der Fokus liegt auf den wöchentlichen Daten zu Öl- und Ölproduktreserven in den USA und den aktuellen monatlichen Marktberichten zum Öl.
- OPEC+: Das Treffen am 1. November wird zeigen, ob das Bündnis bereit ist, die Produktion wieder zu steigern.
Das Basisszenario für die kommenden Tage ist eine hohe Volatilität: Öl, Gas und Ölprodukte bleiben Gefangene der Nachrichten aus dem Nahen Osten, während die Energieerzeugung und die Erneuerbaren Energien zusätzlichen Impuls von teuren Kohlenwasserstoffen erhalten.