Ölmarkt: Militärprämie gegen Signale der Käufermüdigkeit
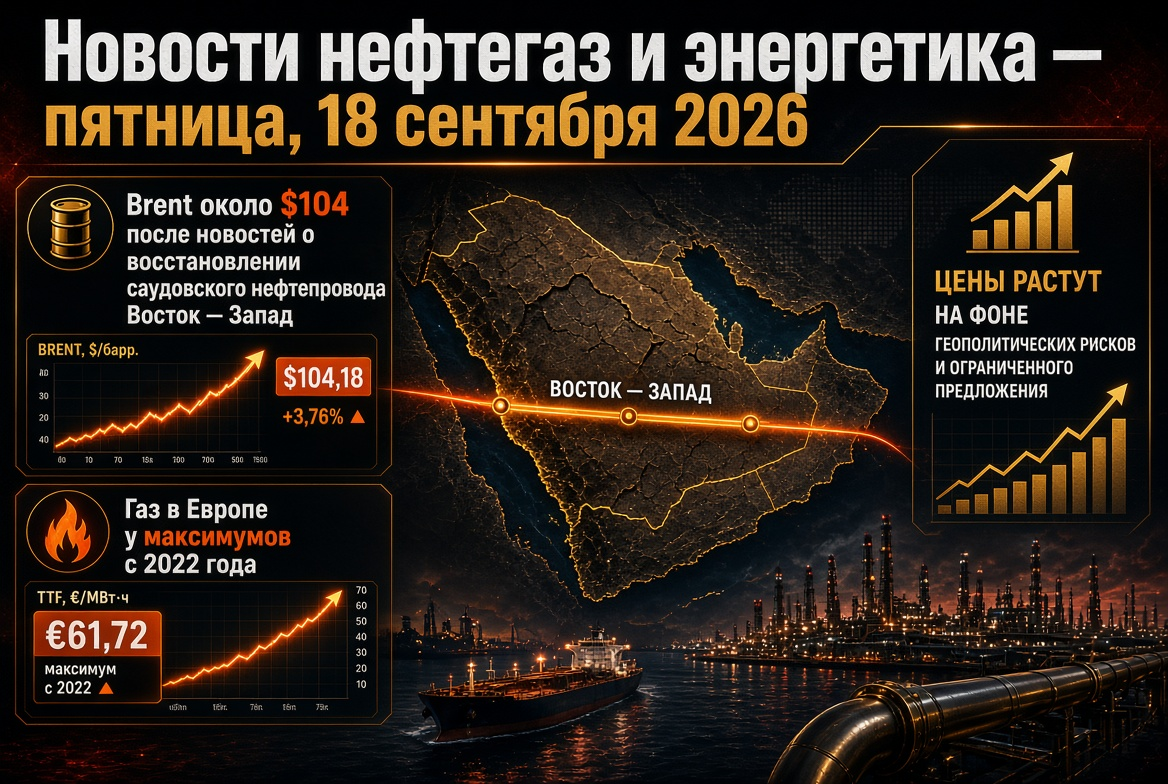
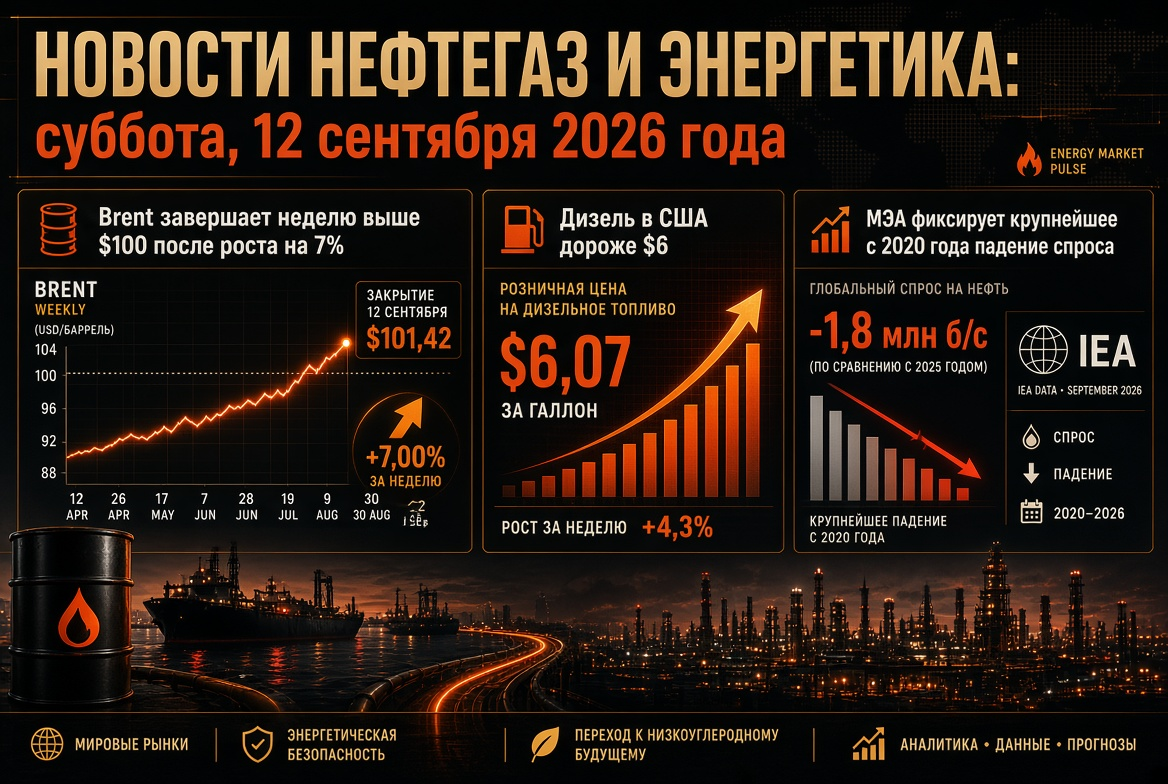
Die Ölpreise bewegten sich am Donnerstag in verschiedene Richtungen: nach drei aufeinanderfolgenden Sitzung mit sicherem Anstieg, der Brent auf Fünf-Wochen-Höchstwerte über 96 $ gebracht hatte, korrigierte der Markt am Morgen auf 95 $, jedoch zurückkehrten die Käufer bis zur Mittagszeit unter Kontrolle — die November-Futures für Brent stiegen auf 97 $, WTI auf 92,5 $ pro Barrel. Am Freitag öffnet der Markt mit einer hohen Empfindlichkeit gegenüber Nachrichtenüberschriften. Die Haupttreiber der Preise sind:
- Escalation des Konflikts: Die USA führten Angriffe auf etwa 100 iranische Ziele, einschließlich Radar- und marine Einrichtungen sowie Kommunikationsobjekte; Teheran antwortete mit Beschüssen auf amerikanische Einrichtungen in der Region und Angriffen auf Handelschiffe.
- Eingeschränkter Transit durch Hormus: Der Verkehr von Tankern durch die Straße, die bis zu 20 % des weltweiten Seetransports von Öl ausmachte, ist erheblich zurückgegangen, und die Fracht- und Versicherungsgebühren im Persischen Golf bleiben extrem hoch.
- Setzen auf Umgehungsrouten: Marktteilnehmer erwarten, dass alternative Pipeline- und See-Lieferkanäle teilweise die ausfallenden Mengen kompensieren — genau das hält die Preise davon ab, die 100 $-Marke zu durchbrechen.
- Risiko einer scharfen Korrektur: Je höher die militärische Prämie steigt, desto schmerzhafter könnte der Rückgang ausfallen, wenn Signale der Deeskalation oder Verhandlungen auftreten.
Die Analysten sehen den grundlegenden Bereich für die kommenden Sitzungen zwischen 92 und 98 $ für Brent: Unterstützung gibt es bei 90 $, während der Widerstand bei der psychologischen Marke von 100 $ liegt.
Geopolitik: Die Hormusstraße bleibt das Epizentrum des Energiemarktrisikos
Der Konflikt zwischen den USA und dem Iran dauert nun schon sieben Monate, und die aktuelle Phase ist eine der gefährlichsten für den globalen Energiemarkt. Washington vermeldet die Kontrolle über die Gewässer, Teheran spricht von der Schließung der Straße für den kommerziellen Schiffsverkehr. Für den weltweiten TEK ist es entscheidend, dass nicht nur Öl aus Saudi-Arabien, Irak und Kuwait durch Hormus fließt, sondern auch katarisches LNG: Einschränkungen, die fast ein Fünftel des weltweiten Angebots an verflüssigtem Gas betreffen, haben bereits einen Preisschock in Europa und Asien ausgelöst.
Marktszenarien
- Ein Schlag gegen die Exportinfrastruktur des Irans, einschließlich der Insel Kharg, würde der Ölprämie einige Dollar Risikoprämie hinzufügen.
- Ein Einfrieren des Konflikts bei eingeschränktem Transit würde die Preise im oberen Bereich bei hoher Volatilität stabil halten.
- Ein diplomatischer Durchbruch und die Wiederherstellung des Schiffsverkehrs würden zu einem schnellen Abbau der Prämie und einer Korrektur von Brent auf 85-90 $ führen.
OPEC+: Treffen am 6. September als wichtigster Marktorientierungsrahmen der Woche
Seit September haben sieben wichtige OPEC+-Länder — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — die Quoten um 188.000 Barrel pro Tag erhöht und den Ausstieg aus den freiwilligen Kürzungen von 1,65 Millionen b/d vollständig abgeschlossen. Das insgesamt erlaubte Produktionsniveau beträgt nun 36,2 Millionen Barrel pro Tag, weitere Erhöhungen sind bis Ende 2026 auf Eis gelegt, während die Basisbeschränkungen von etwa 2 Millionen b/d, die seit 2022 gelten, bestehen bleiben. Am Sonntag, dem 6. September, werden sich die Minister erneut treffen: Der Markt wird auf der Suche nach einer Antwort sein, ob das Bündnis freie Kapazitäten nutzen wird, um die ausfallenden Mengen aus dem Nahen Osten zu kompensieren. Eine besondere Neugier besteht hinsichtlich der Neugewichtung der Quoten nach dem Austritt der VAE aus OPEC und OPEC+ im Mai 2026.
Gasmarkt: Europa tritt mit rekordniedrigen Beständen in den Winter ein
Der europäische Gasmarkt erlebt den angespanntesten Herbststart seit der Krise 2022-2023. Oktober-Futures am TTF-Hub werden im Bereich von 880-895 $ pro tausend Kubikmetern gehandelt, was einen Anstieg von etwa 20 % im Vergleich zu Juli darstellt und zum ersten Mal seit fünf Monaten Ende August die Marke von 800 $ überschreitet. Händler diskutieren ernsthaft über einen Test des Niveaus von 1000 $. Die Grundlagen für das Rallye sind:
- Die Füllstände der Erdgasspeicher in der EU liegen bei nur etwa 58 % — ein historisch niedriger Wert vor der Heizsaison;
- Der Verlust signifikanten Volumens an katarischem LNG aufgrund von Beschränkungen im Schiffsverkehr durch die Hormusstraße;
- Erhöhte sommerliche Gasverbrauch durch Kraftwerke aufgrund von Hitze und steigender Energienachfrage;
- Warnungen der Anbieter über Risiken für die stabile Energieversorgung der Region in der kommenden Wintersaison.
LNG: Amerikanischer Export als Ausgleich
Der Markt wird teilweise durch neue Verflüssigungskapazitäten in den USA, die nahezu an Rekordlasten arbeiten, sowie durch sinkende Nachfragen in Asien gerettet: China hat im August den Import von LNG um etwa 18 % reduziert, während preissensible Käufer wie Pakistan teure Spot-Mengen ablehnen. Allerdings hat der Markt keine freien Kapazitäten, um die nahöstlichen Verluste vollständig zu kompensieren, was die hohe Volatilität der Gaspreise in Europa und Asien aufrechterhält.
Energie und Erneuerbare Energien: Rechenzentren verändern die Nachfragelandschaft
Die weltweite Energieversorgung passt sich an teures Gas durch erneuerbare Energien an: Dort, wo der Anteil der erneuerbaren Energien höher ist, wird die Abhängigkeit von importierten Brennstoffen schwächer wahrgenommen. Ein struktureller Trend des Jahres ist das explosive Wachstum des Energieverbrauchs durch Rechenzentren und Infrastruktur für künstliche Intelligenz: Der globale Verbrauch von Rechenzentren ist bereits vergleichbar mit dem Energiebilanzen eines großen europäischen Landes, und der Zugang zu Netzstrom wird zu einem knappen Gut. China startet Mega-Projekte für Direktlieferungen von Solar- und Windkraft an Cluster von Rechenzentren, während in den USA Technologiegiganten „grünen“ Strom durch langfristige PPA vertraglich sichern, und Investitionen in Netze und Speichersysteme werden zu einem der Hauptinvestitionsfelder im Sektor.
Kohle: Absicherungsmittel inmitten der Gasblase
Der Kohlemarkt ist erneut ein Nutznießer der Gas-Krise. Der Wechsel von Kraftwerken von teurem Gas auf Kohle wird in Asien sowie in einzelnen europäischen Ländern dokumentiert, was die Preise für Energiekohle sowie die Auslastung der wichtigsten Exporteure – Indonesien, Australien, Russland und Südafrika – stützt. China und Indien halten hohe Mengen an Kohlegeneration zur Deckung von Spitzenlasten aufrecht: Kurzfristig bleibt Kohle eine unverzichtbare Absicherung für die weltweite Energieversorgung, trotz langfristiger Dekarbonisierungsziele.
Der russische Markt für Erdölprodukte: Rekord für AI-92 und strikte Regulierung
Der Binnenmarkt für Brennstoffe in Russland steht unter Druck. Die Börsenpreise für Benzin AI-92 haben einen historischen Höchststand von über 75.000 Rubel pro Tonne erreicht; in einigen Regionen gibt es lokale Lieferengpässe, während die Situation in der Hauptstadtregion allmählich stabiler wird. Die Regierung reagiert mit einem Maßnahmenpaket:
- Ein vollständiges Exportverbot für Benzin gilt bis zum 31. Januar 2027 und betrifft sowohl Produzenten als auch Händler;
- Das Verbot für den Export von Diesel- und Schiffstreibstoffen wurde bis zum 30. September für Hersteller und bis Ende Januar 2027 — für alle anderen Exporteure verlängert;
- Seit dem 1. September ist der Verkauf von Benzin der Umweltklassen K2-K4 erlaubt, um die Verfügbarkeit von Brennstoffen in den Regionen zu erhöhen;
- Der Mangel wird durch Importe aus Weißrussland, Kasachstan, Indien und der Türkei sowie durch eine beschleunigte Wiederherstellung der Raffinerien und verkürzte Wartungszeiten gedeckt;
- Die FAS hat die Kontrolle über die Preisbildung an unabhängigen Tankstellen verschärft, während der Dämpfungsmechanismus weiterhin den Ölunternehmen einen Teil ihrer ausfallenden Einnahmen kompensiert.
Wichtige Orientierungspunkte für Investoren am Freitag, den 4. September
- Dynamik des Konflikts zwischen den USA und dem Iran — jegliche Signale über Angriffe auf die Exportinfrastruktur oder umgekehrt, über Verhandlungen, könnten Brent um einige Dollar in beide Richtungen bewegen.
- Vorbereitung auf das OPEC+-Treffen am 6. September — Leaks über die Position Saudi-Arabiens und Russlands könnten die Richtung der Ölpreise noch vor der Sitzung vorgeben.
- Füllraten der europäischen Erdgasspeicher — davon hängt ab, ob sich das Gas am TTF über 900 $ pro tausend Kubikmeter hält.
- Transit durch die Hormusstraße — die Wiederherstellung des Schiffsverkehrs wird der wichtigste deflationäre Faktor für Öl und LNG sein.
- Der russische Brennstoffmarkt — die Börsenkurse für Benzin und die Auswirkungen punktueller Lockerungen für den Diesel-Export.
Das Grundszenario zum Ende der Woche ist die Beibehaltung hoher Preise für Öl und Gas bei hoher Volatilität: Der Energiemarkt handelt weiterhin nicht im Gleichgewicht zwischen Angebot und Nachfrage, sondern mit Geopolitik, und bis zum OPEC+-Treffen am 6. September sollten Investoren sich auf starke intraday Preisbewegungen vorbereiten.