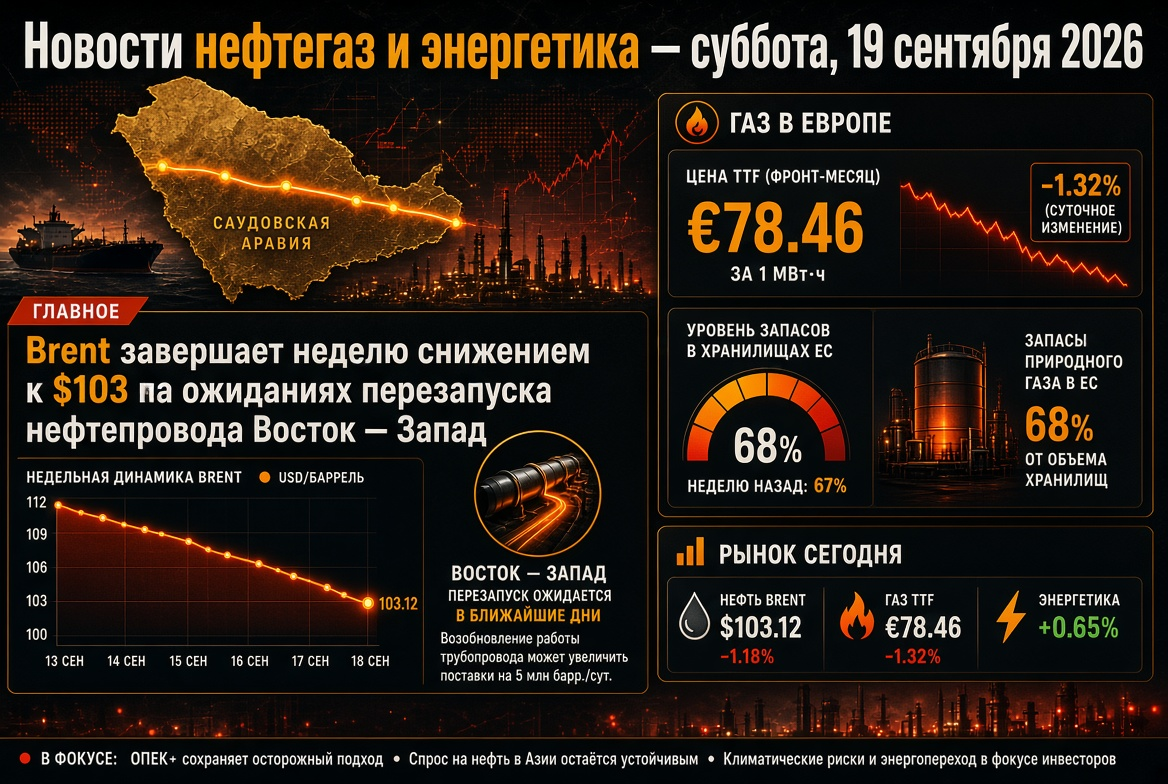
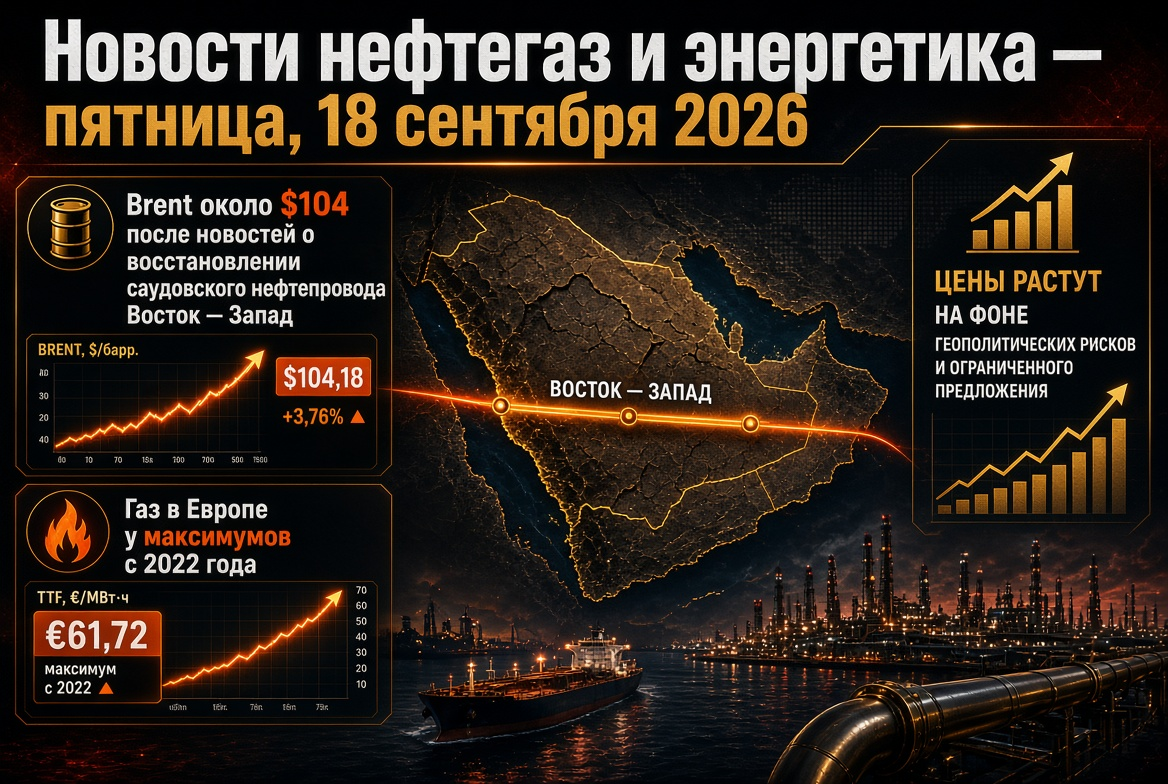
Ölmarkt: Brent bei $88 – eine Woche Rückgang nach zwei Wochen Rally
Die Ölpreise bewegten sich in der vergangenen Woche in einer breiten Spanne. Am Montag fiel Brent um etwa 2,5% und verharrte bei $92 im Zuge der neuen US-Sanktionen gegen Iran, bis der Preis am Donnerstag auf $88 zurückfiel und der Markt am Freitag mit einem moderaten Rückgang die Woche abschloss. Das Ergebnis – ein Rückgang von über 5% bei Brent und etwa 4% bei WTI über fünf Sitzungen. Dennoch liegt der Referenzpreis seit Jahresbeginn etwa 25–40% über den Niveaus vor der Krise: Die Prämie für geopolitisches Risiko nach der Schließung der Straße von Hormuz im Februar ist nach wie vor vorhanden. Wichtige Preistreiber für Öl:
- Diplomatie um Hormuz: Die Einigung zwischen Iran und Oman über einen temporären Korridor und die gemeinsame Minenräumung sind der Hauptbärische Faktor.
- Venezolanischer Faktor: Berichte über Verhandlungen zwischen Caracas und Washington über den Zugang amerikanischer Unternehmen zu venezolanischen Ölfeldern haben die Erwartungen an ein erhöhtes Angebot geschürt.
- Strenge Rhetorik: Die Weigerung des Weißen Hauses, zu den Bedingungen des Juni-Memorandums mit Teheran zurückzukehren, führte am Donnerstag kurzfristig zu einem Anstieg des Marktes (+2,1% für Brent während der Sitzung).
- Russisches Risiko: Angriffe auf Raffinerien und Häfen der RF schränken den Export von Öl und Ölprodukten ein und stützen die Preise von unten.
Die EIA prognostiziert einen durchschnittlichen Brent-Preis von rund $85 im dritten Quartal und erwartet nicht, dass die Produktion im Nahen Osten vor Anfang 2027 wieder auf Vor-Kriegsniveaus zurückkehrt. Die globalen Ölreserven setzen ihren Rückgang fort: Laut IEA sind die beobachteten Reserven seit Kriegsbeginn um 410 Millionen Barrel gesunken.
Venezuela und OPEC: Ein Schlag gegen die Einheit des Kartells
Die wichtigste unternehmenspolitische Nachricht zum Ende der Woche ist, dass Venezuela, eines der fünf Gründungsmitglieder der OPEC, Pläne für einen Austritt aus der Organisation prüft. Das Thema wird in Kontakten mit amerikanischen Beamten parallel zu den Verhandlungen über den Zugang amerikanischer Unternehmen zu venezolanischen Lagerstätten diskutiert; eine endgültige Entscheidung steht noch aus. Die Produktion im Land betrug im Juli rund 1,16 Millionen Barrel pro Tag – das ist die Hälfte der Menge vor einem Jahrzehnt, deshalb ist die direkte Auswirkung auf das Marktgleichgewicht begrenzt. Doch das symbolische Gewicht ist enorm: Nach dem kürzlichen Austritt der VAE stellt ein weiterer Schritt die Kohärenz des Kartells vor der OPEC+-Sitzung am 6. September in Frage, wo das Basisszenario eine Pause bei der Erhöhung der Quoten bis zum Jahresende bleibt.
Straße von Hormuz: Ein halbes Jahr Krise und der Korridor Iran – Oman
Am Freitag fiel die sechs Monate seit Beginn des Krieges, der die Schlüsselarterie der globalen Energieversorgung schloss, durch die zuvor etwa 20 Millionen Barrel pro Tag Öl und Ölprodukte transportiert wurden. Der aktuelle Rahmen für eine Lösung sieht so aus:
- Iran und Oman haben einen temporären Schifffahrtsweg vereinbart: Der Zugang und ein Teil des Ausgangs werden durch irakische Hoheitsgewässer verlaufen.
- Die Parteien einigten sich auf eine gemeinsame Minenräumung des Gewässers und die Verteilung der Einnahmen aus dem Transit.
- Technische Verhandlungen über einen permanenten Korridor und zukünftige Verwaltung der Straße werden fortgesetzt.
Teheran betont: Eine vollständige Öffnung der Straße ist ohne die Erfüllung der Verpflichtungen der USA unmöglich, während die IRGC Washington direkt beschuldigt, den Deal zu verzögern. Präsident Trump erklärt, dass er „keinen Grund zur Eile“ sieht, während das US-Finanzministerium sich darauf vorbereitet, von G20-Partnern eine Reduzierung der Verbindungen zu Iran unter Androhung eines Ausschlusses aus dem Dollar-System zu fordern. Für den Energiesektor bedeutet dies weiterhin hohe Volatilität: Physische Ströme erholen sich langsam, die Versicherungssätze bleiben prohibitv.
Gas und LNG: Europa zwischen €65 und €100 pro Megawattstunde
Der Gasmarkt bleibt der verwundbarste Sektor der globalen Energieversorgung. Die TTF-Futures fielen von einem 3,5-Jahres-Hoch von €68,46 und beendeten die Woche bei etwa €65 pro MWh, was auf Nachrichten über eine Deeskalation zurückzuführen ist. Das fundamentale Bild ist besorgniserregend:
- Speicher: Die Gasspeicher der EU sind nur zu ~61–63% gefüllt – das ist ein Minimum für Ende August in vielen Jahren im Vergleich zu fast 74% im Vorjahr; das Zielniveau für den 1. November wurde auf 80% gesenkt.
- Prognosen: Bei einem kalten Winter und einer langsamen Erholung der Exporte aus Katar erwarten Analysten, dass der Dezember TTF über €100/MWh liegen wird.
- Asien: Der Spot-LNG-Preis JKM bleibt bei $21–22/MMBtu, der Wettbewerb um atlantische Lieferungen wird im Herbst zunehmen.
- USA: Der Henry Hub bleibt unter $3/MMBtu bei Rekordproduktion – amerikanisches LNG wird die Hauptressource zur Schließung des europäischen Defizits.
Ölprodukte: Rekorddefizit an Diesel im Atlantischen Raum
Die amerikanischen Raffinerien arbeiten mit einer Auslastung von rund 97%, aber die Vorräte an Diesel in den USA sind auf saisonale Tiefstwerte in der Geschichte gefallen. Europa, das den Zugang zu mittleren und teilweise russischen Mengen verloren hat, hat erstmals seit sieben Jahren Diesel in Mexiko eingekauft. Die Crack-Spreads für mittlere Destillate bleiben auf rekordverdächtigen Niveaus - für Raffinerien und Kraftstoffunternehmen ist dies die Hauptquelle für Margen, für Verbraucher ein Inflationsfaktor an der Schwelle zur Heizsaison.
Russland: Rückläufige Raffination und Schicksal des Diesel-Exports
Der heimische Kraftstoffmarkt in Russland bleibt im manuellen Betrieb. Das Exportverbot für Benzin gilt bis zum 31. Januar 2027, Kerosin bis Ende November. Das Embargo für den Export von Diesel läuft am 1. September aus, und Branchenquellen berichten, dass die Behörden beabsichtigen, es mindestens bis Ende September zu verlängern; es wird auch eine Option bis zum Jahresende diskutiert. Gründe sind die Auswirkungen von Drohnenangriffen auf Raffinerien, der im August wiederaufgetretene lokale Mangel in mehreren Regionen und die Raffination auf einem Minimum seit mehr als zwei Jahrzehnten. Für den globalen Markt für Ölprodukte bedeutet dies den Ausschluss russischer Dieselmengen zu einem Zeitpunkt, an dem das europäische Defizit am höchsten ist; für den heimischen Markt bedeutet dies den Import von Kraftstoffen aus Weißrussland und Asien als Absicherung.
Elektrizität, Erneuerbare Energien und Kohle: Die Krise verlängert das Zeitalter der Kohle
Die Energiekrise hat die Trajektorie des Energiemarktes neu geschrieben. Teures LNG hat Kohle in Europa und Asien wettbewerbsfähiger gemacht: Schätzungen zufolge wird die Kohleverstromung 2026 fast ein Drittel der weltweiten Stromerzeugung ausmachen. Gleichzeitig beschleunigt sich die Erneuerbare Energie dort, wo Ressourcen vorhanden sind: In den USA ist die Solarerzeugung in den ersten sechs Monaten um mehr als 20% gestiegen, während Wind und Sonne erstmals Kohle und Atomkraft gemeinsam übertroffen haben. Hemmende Faktoren sind Zölle auf Solarmodule und die Pause bei der Genehmigung neuer Rechenzentren in Texas, die die Prognosen für die Nachfrage nach Elektrizität abkühlen.
Kalender der Woche: Was Marktteilnehmer im Energiesektor beobachten sollten
- OPEC+-Treffen am 6. September: Entscheidung über Quoten für Oktober und Reaktion auf den venezolanischen Demarche.
- Entscheidung der russischen Regierung über den Diesel-Export nach dem 1. September.
- Fortschritte in den technischen Verhandlungen Iran – Oman und die Dynamik des Transits über die Straße von Hormuz.
- Strompreise über den Speicherstand in der EU und TTF-Kurse zum Ende des Sommers.
- Signale aus Washington zu venezolanischen Lagerstätten und zu Sanktionen gegen Iran im Rahmen der G20.
Fazit
Der Ölmarkt steuert auf ein Szenario allmählicher Deeskalation im Nahen Osten zu, ist jedoch ein Gefangener physischer Ströme über Hormuz und der Integrität der OPEC, die durch einen möglichen Austritt Venezuelas auf die Probe gestellt wird. Gas und Diesel sind zu den Hauptpunkten des globalen Energieengpasses im Herbst 2026 geworden, während Kohle eine ungeplante Aufschiebung im Energiemaßnahmen erhielt. Für Investoren und Unternehmen im Energiesektor steht die nächste Woche – mit dem OPEC+-Treffen und der Entscheidung aus Moskau über Diesel – im Mittelpunkt der Positionierung für das vierte Quartal.