Ölmarkt: Brent zwischen $84 und $87 aufgrund von Attacken auf Tanker
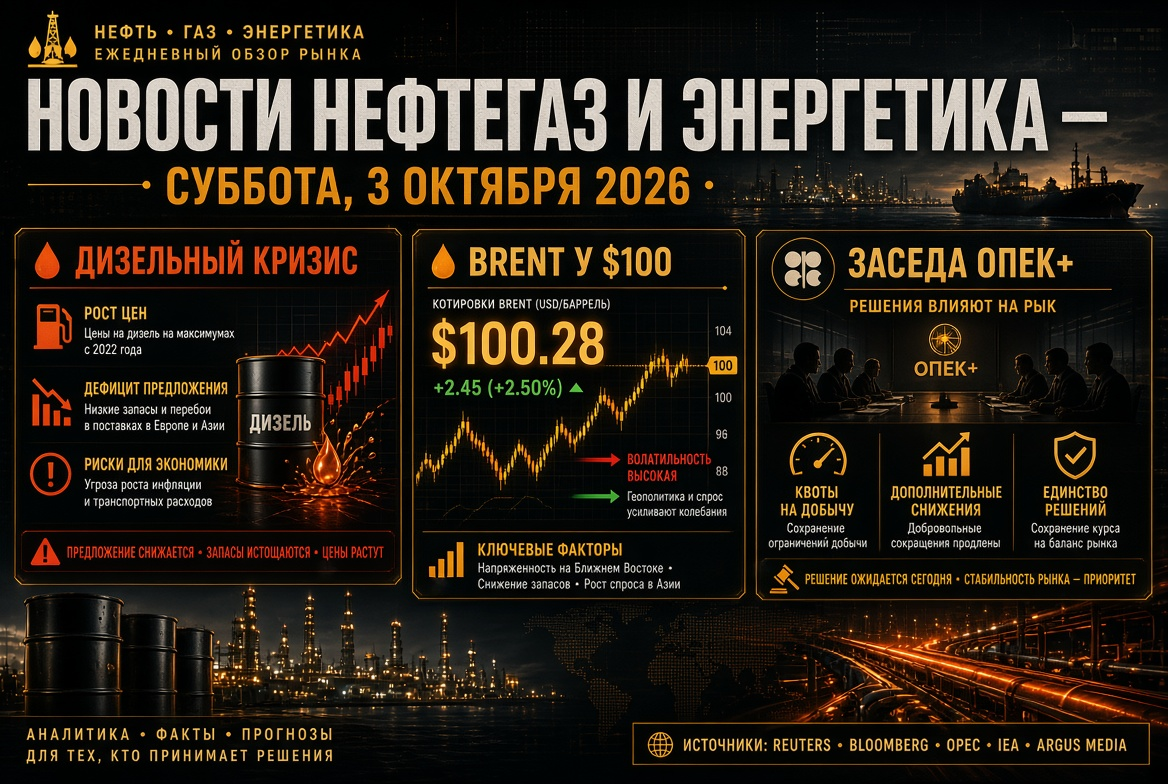
Die Ölpreise zeigen eine erhöhte Volatilität. Nach einem Rückgang von fast 5% zu Wochenbeginn auf $84 pro Barrel Brent hat der Markt am Mittwoch die Verluste wieder ausgeglichen: Die September-Futures für Brent stiegen über $87, während WTI um die $82 gehandelt wurde. Der Impuls für den Anstieg kam von mehreren Ereignissen:
- Angriffe auf Tanker im Hormus-Strom: Die iranische Revolutionsgarde gab an, drei Öltanker getroffen zu haben, die auf einem „nicht genehmigten“ Kurs unterwegs waren. Der Transit zwischen dem Persischen und dem Omanischen Golf bleibt stark eingeschränkt, einige Routen sind vermint.
- Schläge gegen Militärobjekte: Iran führte Raketenangriffe auf US-Basen in der Region durch, während die USA und Saudi-Arabien gemeinsame Operationen im Irak durchführten. Der Export irakischen Öls verringert sich aufgrund von Schwierigkeiten bei den Lieferungen.
- Umlenkung der Logistik: Saudi-Arabien leitet einen Teil der Lieferungen um, um Hotspots zu umgehen — die Frachten durch den Suezkanal sind deutlich gestiegen, während die Huthis mit Bedrohungen für die Schifffahrt im Bab-el-Mandeb-Strom reagieren.
Eine Reihe von Analysten schließt eine Bewegung von Brent auf $100 pro Barrel im Falle einer weiteren Eskalation nicht aus. Gedämpfte Faktoren bleiben die Verlangsamung der globalen Ölnachfrage, der starke Dollar und Verkaufswellen an den asiatischen Aktienmärkten.
OPEC+: Die „Siebener“ beendet die Wiederherstellung der Produktion
Das OPEC+-Bündnis in neuer Zusammensetzung — ohne die im Mai aus der Organisation ausgeschiedenen VAE — setzt die Strategie einer sanften Angebotserhöhung fort. Für August wurden die Quoten der „Siebener“ (Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien, Oman) um 188.000 Barrel pro Tag angehoben, die Gesamtzielmarke erreichte 36 Millionen b/d. Bei der Sitzung am 2. August wird die Genehmigung des letzten Schrittes erwartet — weitere +188.000 b/d im September, was das Paket freiwilliger Einschränkungen von 1,65 Millionen b/d vollständig zurücknehmen würde. Von Februar bis August stieg die Gesamtkapazität um etwa 940.000 b/d. Gleichzeitig bleibt die tatsächliche Produktion einiger Teilnehmer deutlich hinter den erlaubten Niveaus zurück, was den Effekt des Anstiegs der Quoten für das Marktgleichgewicht mildert.
Gasmarkt: TTF auf Höchstständen seit März, Europas Gasspeicher nur zu 55% gefüllt
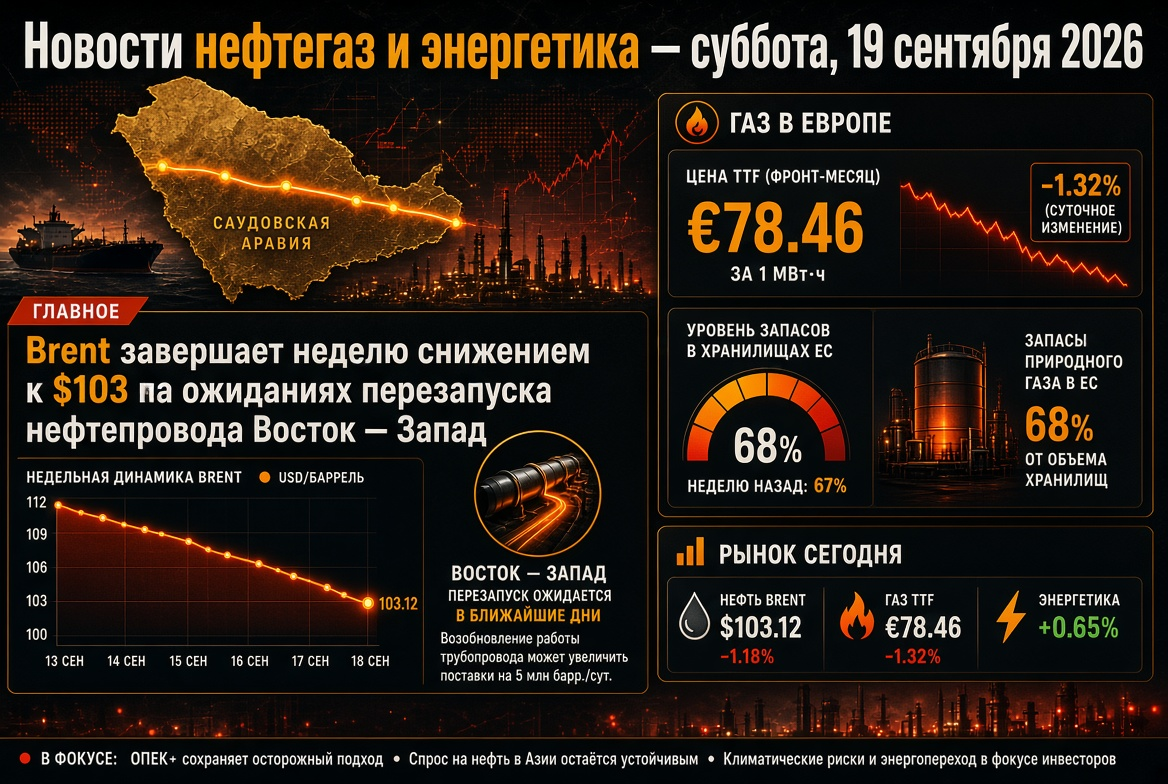
Der europäische Gasmarkt betritt die Phase erhöhten Risikos vor der Heizsaison. Die Preise am TTF-Hub erreichten Ende Juli 64 €/MWh (etwa $750 pro tausend Kubikmeter) — das höchste Niveau seit Mitte März. Die wichtigsten Probleme der EU:
- Rekordniedrige Bestände: Die Füllung der Gasspeicher der Europäischen Union liegt bei etwa 55,3% — dem Tiefststand für dieses Datum seit 2021 (vor einem Jahr waren es 76,2%, im Jahr 2024 voraussichtlich 83,7%).
- Verlangsamung der Einspeisung: Die täglichen Einspeiseätze sind 20% niedriger als im Vorjahr; um die Norm von 90% bis zum Winter zu erreichen, ist eine Nettoeinspeisung von mindestens 68 Milliarden Kubikmetern erforderlich.
- Engpass bei LNG: Der tägliche Import von Flüssigerdgas fiel im Juli auf das niedrigste Niveau seit 22 Monaten — Asien kauft freie Mengen aufgrund der Krisen im Nahen Osten und der Lieferungsrisiken aus dem Persischen Golf auf.
- Hitze und Nachfrage nach Elektromobilität: Extreme Temperaturen in Europa erhöhen die Produktion von Gas-TSHs zur Energieversorgung von Klimaanlagen.
Prognosen weisen darauf hin, dass die Bestände bis zum Winter möglicherweise nicht einmal 75% erreichen, was eine Grundlage für hohe Preisvolatilität im vierten Quartal legt. In östlicher Richtung wurde der tägliche Rekord für die Gaslieferungen aus Russland nach China erreicht.