Erdölmarkt: Brent fällt von den Höchstständen auf Erwartung von Verhandlungen zurück
Am Donnerstag sanken die Ölnotierungen um rund 1%. Die Nordseesorte Brent fiel auf 114 USD pro Barrel, nachdem sie am Mittwoch bei rund 115,3 USD geschlossen hatte. Das amerikanische WTI wird im Bereich von 101 USD gehandelt. Auslöser der Korrektur waren Meldungen über einen Versuch Washingtons, die Friedensgespräche mit Teheran wieder aufzunehmen. Die iranische Seite erklärte, sie sei für Diplomatie offen und bereit, den diskutierten siebentägigen Friedensplan zu beschleunigen.
Wichtige Preisorientierungspunkte des Ölmarkts:
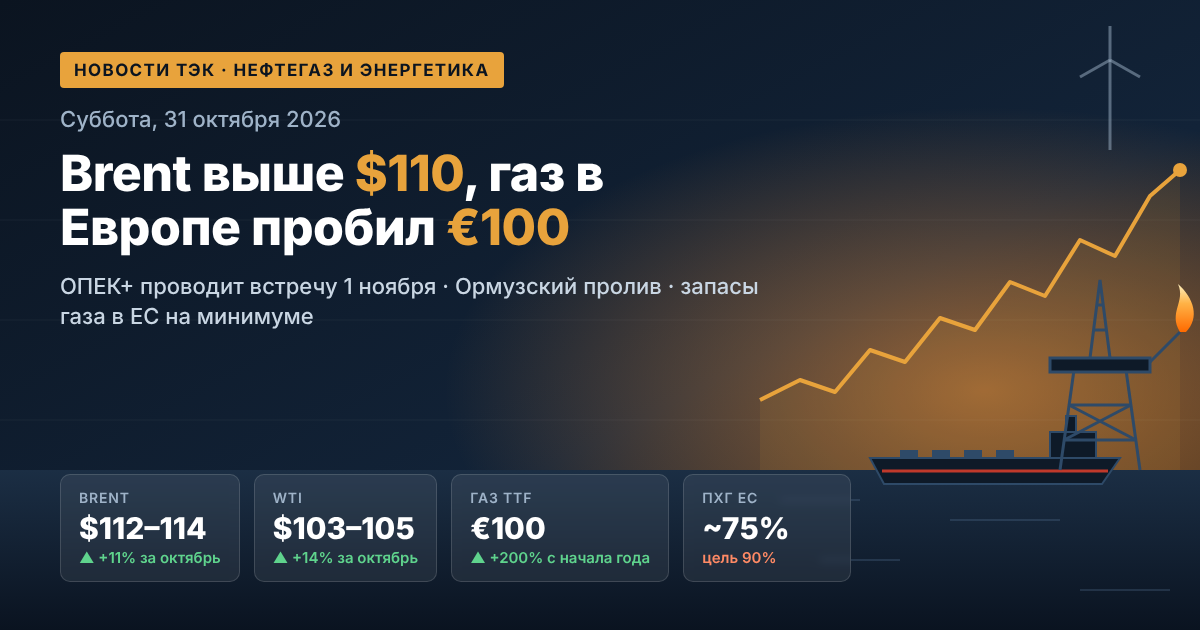
- Brent: rund 114 USD/Barrel, Anstieg um fast 78% im Jahresverlauf;
- WTI: rund 101 USD/Barrel, die Brent-WTI-Spanne hat sich auf rund 12,6 USD verengt;
- 52-Wochen-Spanne von Brent: von 58,7 USD (Dezember 2025) bis 120,9 USD (Ende April 2026);
- Urals: rund 111–112 USD/Barrel nach einem Rückgang im Zuge der allgemeinen Korrektur.
Die Kriegsprämie bleibt dabei bestehen. Der Markt berücksichtigt zwei Risiken: eine mögliche US-Militäroperation gegen den Iran nach dem 3. November und die Intensivierung der Huthi-Angriffe auf Saudi-Arabien. Daher hält sich Öl selbst bei positiven diplomatischen Nachrichten über 110 USD.
Naher Osten: Angriffe auf Raffinerien und Gefahr für die Versorgung
Die grösste Quelle der Volatilität bleibt die Sicherheit der Infrastruktur im Persischen Golf. Am 27. Oktober erklärten die Huthi, einen Raketenangriff auf Ras Tanura – die grösste Raffinerie Saudi-Arabiens – ausgeführt zu haben. Riad bestätigte den Angriff offiziell nicht, im Bereich des Terminals wurde jedoch ein Brand lokalisiert. Am Donnerstag meldete die von Saudi-Arabien geführte Koalition die Abwehr einer ballistischen Rakete, die in Richtung der östlichen Provinzen des Königreichs abgefeuert worden war.
Für die Teilnehmer des Mineralölproduktemarkts bedeutet dies:
- Fortbestehen von Risiken für die Exportkapazitäten des grössten Rohstofflieferanten;
- erhöhte Volatilität der Raffineriemargen im Nahen Osten und in Asien;
- Anstieg der Versicherungs- und Frachtraten auf den Tankerrouten der Region.
OPEC+: Quoten auf dem Papier und tatsächliches Angebotsdefizit
Am Sonntag, dem 1. November, halten sieben Schlüsselländer der OPEC+ eine weitere Online-Sitzung ab. Teilnehmer sind Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman. Für November hat das Bündnis seine Förderziele bereits unverändert beibehalten: 10,5 Mio. Barrel/Tag für Saudi-Arabien und 9,9 Mio. Barrel/Tag für Russland.
Das Kernproblem besteht darin, dass die Quoten weitgehend auf dem Papier existieren. Im August förderten diese sieben Länder rund 25 Mio. Barrel/Tag. Das sind etwa 5 Mio. Barrel/Tag weniger als das Vorkriegsniveau vom Februar. Die Exporte der Golfstaaten schwanken im Bereich von 60–80% der Norm. Quellen im Bündnis weisen darauf hin, dass wesentliche Änderungen der Förderpolitik bis 2027 unwahrscheinlich sind. Die Überprüfung der Förderkapazitäten, von der die künftigen Quoten abhängen, ist wegen des Krieges verschoben.
Bestände in den USA: strategische Reserve auf dem tiefsten Stand seit 1982
Laut EIA sanken die kommerziellen Erdölbestände in den USA in der Woche bis zum 23. Oktober um 1,89 Mio. Barrel auf 410,6 Mio. Barrel. Noch bezeichnender ist die Lage bei der Strategischen Erdölreserve (SPR). Ihre Bestände fielen auf rund 283 Mio. Barrel. Das ist der tiefste Stand seit Oktober 1982 und weniger als 40% der projektierten Kapazität. Der Rückgang hängt mit der Verpflichtung Washingtons zusammen, 172 Mio. Barrel zur Preisstabilisierung freizugeben. Die Möglichkeiten der USA, neue Schocks über die Reserven abzufedern, werden zunehmend begrenzter.
Gas und LNG: Europa geht mit rekordtiefen Beständen in den Winter
Der europäische Gasmarkt durchläuft die angespannteste Phase seit 2022. Am 28. Oktober stieg der TTF-Future für den Frontmonat im Tagesverlauf auf 100,9 EUR/MWh. Zum Vergleich: Im Februar, vor Ausbruch des Konflikts, kostete Gas rund 30 EUR. Die Untergrundspeicher der EU sind zu etwa 75% gefüllt. Das ist der niedrigste Wert für diese Jahreszeit seit 2009, während die Fünfjahresnorm bei rund 89% liegt. Brüssel hat das Zielniveau für die Füllung der Gasspeicher bereits von 90% auf 80% gesenkt.
Wichtige Faktoren des Gasmarkts:
- Katar: rund 17% der Exportkapazitäten von Ras Laffan sind für Jahre ausser Betrieb;
- Asien: Spot-LNG kostet über 30 USD/MMBtu, und Europa konkurriert mit asiatischen Käufern um jede Lieferung;
- USA: Henry Hub bleibt bei rund 3 USD/MMBtu – die Differenz zu den europäischen Preisen ist fast zehnfach, was die Exporte von US-LNG stützt.
Elektrizität und erneuerbare Energien: Wind dämpft die Preise
Trotz des teuren Gases sanken in der Woche ab dem 19. Oktober die Grosshandelspreise für Elektrizität auf den meisten europäischen Märkten. Hauptgrund ist die hohe Windstromerzeugung. In Frankreich und den Niederlanden fielen die Wochenpreise um 29%. Am 23. Oktober stellte Frankreich einen absoluten Rekord der Windstromerzeugung für einen Oktobertag auf – 415 GWh. Die erneuerbare Energie erweist sich erneut als Preisstabilisator. Gleichzeitig erwarten Analysten für die laufende Woche steigende Strompreise – mit nachlassendem Wind und steigender Heiznachfrage. Die Gasverstromung wird wieder den Grenzpreis bestimmen.
Kohle: Der Gasschock bringt die Nachfrage zurück
Kraftwerkskohle gehört zu den grössten Nutzniessern der Krise am LNG-Markt. Der australische Referenzpreis Newcastle wird bei rund 150 USD pro Tonne gehandelt. Das sind etwa 40% mehr als zu Jahresbeginn, und am 6. Oktober erreichte der Preis 152,2 USD – den Höchststand seit Herbst 2024. Energieunternehmen in Asien und Europa wechseln von teurem Gas zu Kohle, was Exporteure aus Australien, Indonesien, Südafrika und Russland stützt.
Russische Ölexporte: teure Fracht und Konkurrenz in Asien
Die Seeexporte von russischem Öl beliefen sich in den vier Wochen bis zum 25. Oktober auf durchschnittlich 3,55 Mio. Barrel/Tag – der tiefste Stand seit fünf Wochen. In der letzten Woche stiegen die Verschiffungen dagegen auf 3,85 Mio. Barrel/Tag. Die wöchentlichen Exporterlöse halten sich bei rund 2,6–2,8 Mrd. USD.
Wesentliche Trends in der Exportstruktur:
- Die Fracht für Urals von westlichen Häfen nach Indien erreichte einen Rekord von rund 30 USD pro Barrel;
- im September stiegen die Lieferungen nach China auf 1,68 Mio. Barrel/Tag, nach Indien sanken sie auf 1,8 Mio. Barrel/Tag;
- indische Raffinerien stellen teilweise auf Öl aus dem Irak, Saudi-Arabien und Brasilien um.
Mineralölprodukte in Russland: Exportverbot und Marktstabilisierung
Der inländische Treibstoffmarkt Russlands erholt sich allmählich von der Krise. Das temporäre Exportverbot für Benzin, Diesel und Schiffstreibstoff gilt vom 1. August 2026 bis zum 31. Januar 2027. Für Hersteller von Diesel und Schiffstreibstoff gilt Ende Oktober eine gesonderte Frist. Der Markt wartet auf eine Entscheidung über das weitere Ausfuhrregime. Nach dem Angriff auf die Raffinerie in Rjasan am 15. Oktober wurden keine neuen bestätigten Schläge gegen russische Raffinerien verzeichnet. Der durchschnittliche Einzelhandelspreis für Treibstoff lag Mitte Oktober bei rund 78,7 Rubel pro Liter. Die Benzinimporte aus Belarus, Indien und Kasachstan werden mindestens bis Jahresende fortgesetzt.
Prognose und Kalender: Worauf Investoren achten sollten
Die Weltbank erwartet in ihrer aktualisierten Prognose für 2026 einen Anstieg der Energiepreise um rund 32% und für 2027 einen Rückgang um 12%. Dies ist ein Szenario der schrittweisen Normalisierung der Lieferungen. In den kommenden Tagen wird sich der Energiesektor an folgenden Ereignissen orientieren:
- 30. Oktober — Monatsabschluss an den Rohstoffbörsen und Daten zur Bohraktivität in den USA;
- 1. November — Sitzung der sieben OPEC+-Länder zur Förderung im Dezember;
- 3. November — Zwischenwahlen in den USA, nach denen das Risiko einer militärischen Eskalation rund um den Iran steigt;
- Anfang November — Dynamik der Gasentnahme aus den europäischen Gasspeichern mit Beginn der Heizsaison.
Der Öl- und Gasmarkt bleibt im Modus des «Schlagzeilenhandels», in dem eine einzige Nachricht die Preise um mehrere Prozent verschieben kann. Für Ölunternehmen, Raffinerien, Händler und Energieversorger bedeutet dies hohe Renditen bei anhaltend erheblichen Risiken. Hedging und Liquiditätsmanagement werden bis Jahresende zu den wichtigsten Prioritäten.