Nachrichten über Öl und Gas sowie Energie: Freitag, 11. September 2026 – Brent stabilisiert sich über 102 USD nach dem größten Angriff auf Tanker in der Strait of Hormuz, Gas in Europa kostet über 80 €
Der globale Brennstoff- und Energiesektor begrüßt den Freitag, den 11. September 2026, mit einem vollständigen Preisschock. Öl vom Typ Brent wird zum ersten Mal seit Ende Mai über 102 USD pro Barrel gehandelt, der europäische Gasbenchmark TTF hat die Marke von 80 € pro MWh erstmals seit Januar 2023 überschritten, während die unterirdischen Gasspeicher in der EU nur zu zwei Dritteln gefüllt sind, während die saisonale Norm über 80 % beträgt. Der Auslöser war die umfangreichste Angriffswelle auf die Schifffahrt im Bereich der Strait of Hormuz seit Beginn des Krieges, ergänzt durch eine zweite Front im Roten Meer. Für Investoren, Öl- und Brennstoffunternehmen, Betreiber von Raffinerien und Teilnehmer auf den Märkten für Gas, Kohle, Elektrizität und erneuerbare Energien ist die zentrale Frage des Tages: Wie viel geopolitischer Aufschlag kann die Weltwirtschaft noch absorbieren, bevor die Nachfrage nach Energieträgern zu erlahmen beginnt.
Hauptthema des Tages: Die Tankerkrise in der Strait of Hormuz erreicht eine neue Ebene
In der Nacht zum Mittwoch haben die USA fünf iranische Öltanker im Golf von Oman und vor der Insel Kharg im Rahmen der Politik "Tanker gegen Tanker", die Washington Anfang September verkündete, versenkt. Teheran reagierte mit Angriffen auf zehn Schiffe in der Nähe der Strait of Hormuz und einem Raketenangriff auf die amerikanische Basis Al-Azraq in Jordanien. Laut maritimen Monitoren ist mindestens ein Besatzungsmitglied des Tankers ums Leben gekommen, ein weiteres wird vermisst. Dies ist die größte Serie von Angriffen auf die kommerzielle Schifffahrt seit dem 28. Februar, als der Krieg begann.
Das physische Bild für die Öl- und Gaspreise verschlechtert sich in drei Richtungen:
- Erweiterung der verbotenen Zone. Die IRGC hat eine maritime Beschränkungszone von Chabahar über den Golf von Oman ins Arabische Meer ausgerufen und die Besatzungen der Tanker vor den Küsten von Bahrain und Kuwait aufgefordert, ihre Schiffe umgehend zu verlassen.
- Versicherung und Frachtraten. Neue Zwischenfälle annullieren faktisch die Verfügbarkeit militärischer Risiken für Schiffe, die auf "nicht genehmigten" Routen fahren, was die Durchfahrt durch die Straße auf minimalem Niveau hält.
- Umweltrisiko. Beschädigte und halb versunkene Tanker im Persischen Golf verwandeln die Gewässer in eine Bedrohung für Entsalzungsanlagen und die Küsteninfrastruktur der Golfstaaten.
Öl: Brent über 102 USD, WTI bei 96 USD – der Markt schreibt Preiserwartungen neu
Die Schlüsselmärkte für Öl am Freitagmorgen:
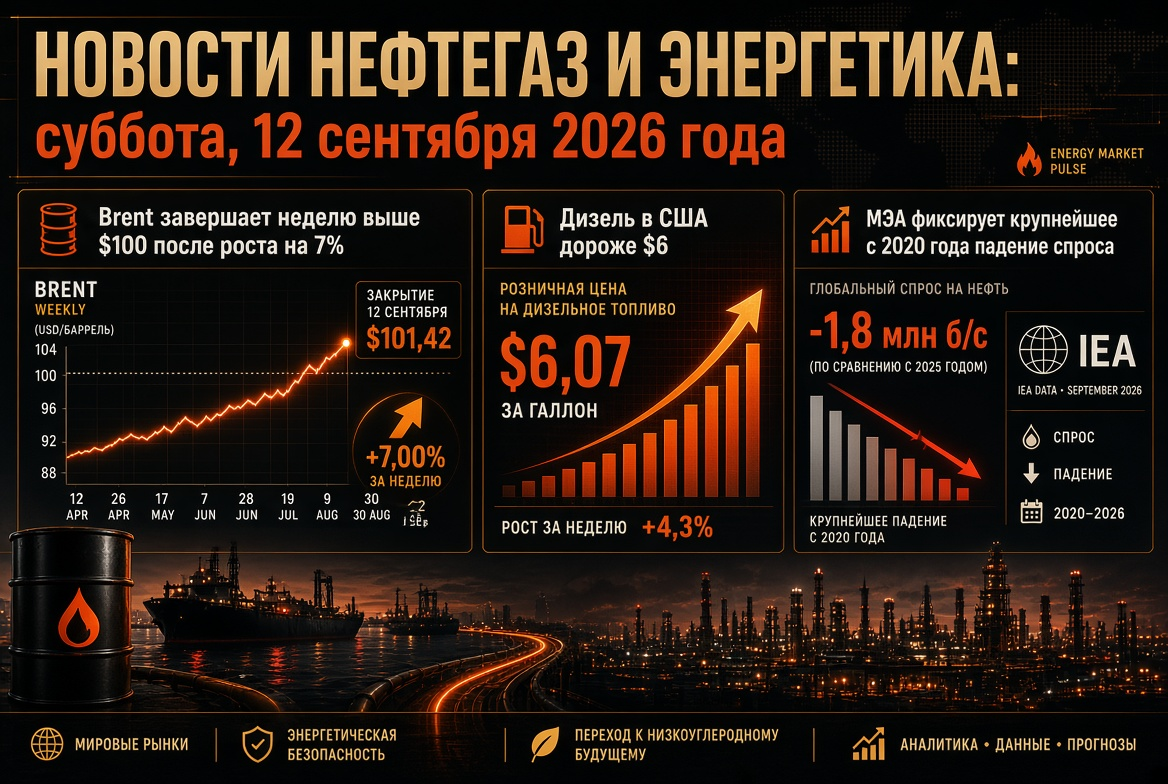
- Brent (Novembervertrag, ICE): stieg am Mittwoch um 3,4 % auf 101,21 USD, und erreichte am Donnerstag kurzfristig 102,4–102,9 USD – das Maximum seit dem 22. Mai. Der Jahreshöchststand von 126,41 USD (30. April) bleibt eine Benchmark für das "bärische" Szenario im Hormuz.
- WTI (Oktobervertrag, NYMEX): ist im Bereich von 96–97 USD pro Barrel stabil geblieben.
- Prognosen: Der Septemberbericht des US-Energieministeriums sah einen Durchschnittspreis von Brent von etwa 90 USD für das zweite Halbjahr 2026 vor und einen Rückgang auf 74 USD im Jahr 2027 – Zahlen, die bei den aktuellen Kursen bereits zwei Tage nach Veröffentlichung veraltet erscheinen. Langfristige Modelle mehrerer asiatischer Banken deuten auf 113–114 USD in 12 Monaten hin.
Bestände und physisches Gleichgewicht
Die globalen Ölreserven sind laut amerikanischer Aufsichtsbehörde seit Jahresbeginn um etwa 400 Millionen Barrel gesunken, und die Wiederherstellung der Produktion im Nahen Osten auf das Vorkriegsniveau hat sich auf das zweite Quartal 2027 verschoben. Die strategische Reserve der USA beträgt etwa 286,6 Millionen Barrel, das Minimum seit den frühen 1980er Jahren. Die kommerziellen Ölbestände in den USA vor dem auf Donnerstag verschobenen wöchentlichen Bericht betrugen 424,5 Millionen Barrel, bei einer Raffinerielast von 98 %; die Bestände an Destillaten lagen 14 % unter dem fünfjährigen Durchschnitt und werden voraussichtlich bis September unter 100 Millionen Barrel fallen.
OPEC+ und monatliche Berichte
Sieben OPEC+-Länder haben auf der Sitzung am 6. September die Oktobermengen unverändert gelassen, nachdem sie sechs Monate in Folge die Produktion ausgeweitet hatten; das nächste Treffen ist für den 4. Oktober angesetzt. Der monatliche OPEC-Bericht, der am Donnerstag veröffentlicht wird, gibt den Rahmen für die Nachfrage nach einem Rückgang der Wachstumsprognose für den Verbrauch im Jahr 2026 um 0,58 Millionen Barrel pro Tag im August vor. Die Internationale Energieagentur erwartet einen Rückgang der globalen Nachfrage um 1,6 Millionen Barrel pro Tag bei einem Angebot von 1,8 Millionen Barrel pro Tag im dritten Quartal und einer Produktion im Golf, die weiterhin stillsteht.
Rotes Meer: Angriffe der Houthis auf die Raffinerie in Jazan eröffnen eine zweite Front für den Ölexport
Während der Markt auf Hormuz achtete, führten die jemenitischen Houthis am 7. und 8. September eine Reihe von Drohnen- und Raketenangriffen auf die Raffinerie von Saudi Aramco in Jazan mit einer Kapazität von 400.000 Barrel pro Tag sowie auf die Tanklager in Jazan und Abha durch. Die Fabrik ist stillgelegt und die von Riyadh geführte Koalition hat versprochen, "auf die Quellen der Bedrohung zu reagieren". Gleichzeitig führen die Houthis Kämpfe am Hafen von Mocha und nähern sich der Küste von Bab el-Mandeb.
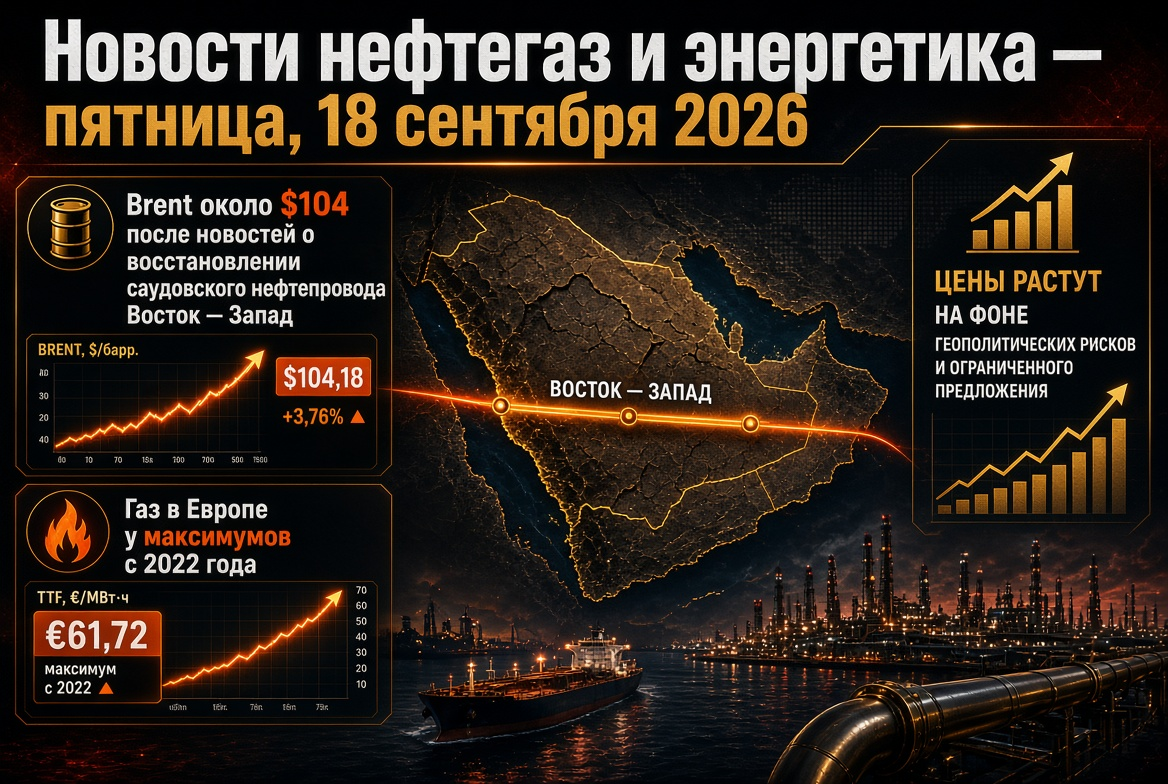
Die Bedeutung dieser Front für die weltweite Energieversorgung ist schwer zu überschätzen: Nach der Schließung von Hormuz hat Saudi-Arabien den Export über die Pipeline "Ost-West" zum Terminal Yanbu umgeleitet, über das im Juni mehr als 90 % der maritimen Lieferungen des Königreichs liefen. Das von den Houthis verkündete Embargo zwang dazu, asiatische Partien über Suez umzuleiten, was die Reisezeit um etwa 30 Tage verlängerte und die Frachtkosten erhöhte. Die Bedrohung für Yanbu ist eine Bedrohung für den letzten großen Umgehungskanal für Nahostöl.
Der Gasmarkt in Europa: TTF über 80 €, Speicher zu 67 % – der schlechteste Start in den Winter seit 15 Jahren
Der Frontfutures TTF wurde am Donnerstag bei 80,3–80,8 € für MWh (ca. 985 $ für tausend Kubikmeter) gehandelt und überschritt erstmals seit dem Winter 2023 die Marke von 80 €. Seit dem Beginn des Konflikts ist der Preis um etwa 150 % gestiegen, seit Jahresbeginn um mehr als 120 %. Der britische NBP näherte sich 200 Pence pro thermischer Einheit. Treiber des Anstiegs:
- Angriffe auf Tanker im Persischen Golf und die anhaltende Schließung des LNG-Exports aus Katar;
- Erweiterung des Spreads zwischen JKM und TTF, der Spotpartien nach Asien abzieht;
- Rekordniedrige Bestände: Am 9. September waren die Gasspeicher der EU zu 67,33 % (71,87 Mrd. m³) gefüllt, während der fünfjährige Durchschnitt bei etwa 84 % liegt.
Die Verteilung nach Ländern bleibt kritisch: Deutschland etwa 53 %, Österreich 67 %, Frankreich 71 %, Italien 83 %. Europäische Betreiber pumpen Gas in Rekordgeschwindigkeit, aber zu den höchsten Preisen seit vier Jahren. Auf dem amerikanischen Markt fiel der Henry Hub hingegen unter 2,8 $ pro Million BTU – das transatlantische Arbitrage für LNG-Exporteure aus den USA erreichte historische Größenordnungen.
LNG und Kohle: Der katarsche Engpass wird durch den Atlantik und die Kohleverstromung geschlossen
Die Beschädigung des Komplexes Ras Laffan hat etwa 17 % der Exportkapazität Katars außer Gefecht gesetzt; die vollständige Wiederherstellung wird auf bis zu fünf Jahre geschätzt und zu einem Verlust von etwa 20 Milliarden USD Jahresumsatz führen. Vor Hormuz liegen etwa 15 beladene LNG-Tanker, zwei weitere laden im Hafen; der Markt betrachtet die Rückführung leerer Schiffe nach Hause als mögliche Vorbereitung für die Wiederaufnahme der Sendungen, aber ohne Durchfahrt durch die Straße bleibt dies ein Signal und keine Lieferung.
Für den Kohlesektor bedeutet die LNG-Krise ein ungeplantes Nachfragefenster. Der Umfang des Umstiegs von Gas auf Kohle in Europa und Asien wird auf 40–60 Millionen Tonnen geschätzt; die Produktion der Kohlekraftwerke in Südkorea ist um fast 40 % gestiegen, in Japan um mehr als 11 %. Die Preise in Newcastle liegen bei etwa 130 $ pro Tonne, unterstützt durch Störungen bei den indonesischen Lieferungen, und die weltweite Nachfrage nach Kohle könnte 2026 um etwa 3 % auf 9,1 Milliarden Tonnen steigen.
Ölprodukte und Raffinerien: die Raffineriemarge wächst, Russland hält den Binnenmarkt manuell
Der globale Markt für mittlere Destillate bleibt das engste Segment: Der Mangel an Diesel und Kerosin in Asien und Europa unterstützt die Crack-Spreads auf mehrjährigen Höchstständen, während die geplanten Herbstreparaturen US-Raffinerien vorübergehend in ihrer Verfügbarkeit einschränken. Die Schließung von Jazan entfernt weitere über 200.000 Barrel pro Tag an Exportvolumen von Diesel und Naphta vom Markt.
In Russland operiert der Binnenmarkt für Ölprodukte im Handbetrieb:
- Das vollständige Exportverbot für Benzin wurde bis zum 31. Januar 2027 verlängert, die Norm für den Börsenverkauf wurde auf 10 % (davon 8 % an konkrete Transaktionen) gesenkt, was dem freien Markt faktisch nur etwa 2 % der Produktion überlässt;
- Börsenindizes sinken paradoxerweise trotz des Mangels: Der Durchschnittspreis für Ai-92 an der St. Petersburg International Commodity Exchange am 8. September betrug 69.200 RUB/T, Ai-95 71.800 RUB/T bei einem Handelsvolumen von 11.600 Tonnen pro Sitzung – dreimal unter dem Durchschnitt;
- Der Grund: monatelange Verzögerungen bei der Verschiffung der Terminkontrakte aufgrund von Stillständen in den Raffinerien nach Drohnenangriffen; der Preisunterschied zwischen den Basiswerten erreicht 25.000 RUB/T;
- Der Mangel wird durch Seebeiimport von Benzin aus Indien in Mengen von bis zu 400.000 Tonnen pro Monat ausgeglichen.
Elektrizität und Erneuerbare Energien: Der Energieübergang als einziger vorhersehbarer Trend
Vor dem Hintergrund des Rohstoffchaos beschleunigt sich der strukturelle Wandel im Energiesektor. Die weltweite Nachfrage nach Elektrizität wird 2026 um 3,6 % zunehmen, gestützt durch Datenzentren, Elektromobilität und Klimatisierung, während erneuerbare Energien erstmalig die Kohle in der weltweiten Produktion überholen. Die Solarenergie legt etwa 600 TWh hinzu und belegt den zweiten Platz hinter der Wasserkraft. Kurzfristig bleibt jedoch eine Verwundbarkeit bestehen: In Europa fiel der Anteil des Windes zu Wochenbeginn unter 15 % der Nachfrage, was direkt zu einem Anstieg der Gas- und Strompreise führte. Jeder Euro Anstieg des TTF erhöht die Wirtschaftlichkeit von Speichern, Netzinvestitionen und langfristigen Verträgen für "grüne" Elektrizität.
Kalender: Was die Marktteilnehmer der Energiewirtschaft am Freitag beobachten sollten
- Die Marktreaktion auf den monatlichen Bericht der OPEC und die verschobenen wöchentlichen Statistiken des US-Energieministeriums zu den Beständen an Öl, Benzin und Destillaten.
- Daten zur Inflationsrate in den USA für August: Der Rohstoffschock erhöht die Wahrscheinlichkeit einer strengeren Rhetorik der Fed, was die spekulative Nachfrage nach Öl hemmt.
- Erklärungen der Koalition zum Jemen und eventuelle Signale zum Zustand des Terminals Yanbu.
- Die Dynamik der Einspeisung in europäische Gasspeicher und der Spread zwischen JKM und TTF als Indikator für den Wettbewerb um Spot-LNG.
- Wochenrückblick an der St. Petersburg International Commodity Exchange und Entscheidungen der russischen Regulierungsbehörden zu Börsenrichtlinien und Kraftstoffimporten.
Ergebnisse und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Die 100 USD haben sich von einem Widerstandspunkt zu einer Unterstützung gewandelt; das Spektrum der Szenarien für das Quartal reicht von 85 USD bei Deeskalation bis 120 USD bei neuen Angriffen auf Schiffe und Infrastruktur im Roten Meer.
- Gas. Europa tritt in die Heizsaison mit historisch niedrigen Beständen ein; bei einem kalten Winter werden TTF-Kurse über 90–100 € pro MWh zum Basis- und nicht zum Stressszenario.
- Kohle. Nordost-Asien und Teile Europas werden bis zur Wiederbelebung katarschen LNG einen höheren Kohleverbrauch aufrechterhalten – mindestens bis zum Frühling 2027.
- Ölprodukte und Raffinerien. Die Crack-Spreads unterstützen die Marge der Verarbeiter außerhalb des Konfliktgebiets; in Russland wird der Gewinn von unabhängigen Tankstellen zu vertikal integrierten Unternehmen umverteilt.
- Erneuerbare Energien und Elektrizität. Langfristige Kapitalströme in die Solar- und Windenergie, Speicher und Netze bleiben die einzige nachhaltige Investitionsidee vor dem Hintergrund geopolitischer Volatilität.
Das Fazit des Tages für die weltweite Öl- und Gas- sowie Energiewirtschaft: Zwei maritime Chokepoints – Hormuz und Bab el-Mandeb – stehen gleichzeitig unter Beschuss, und ihr Zustand, nicht die OPEC+-Quoten und nicht die Makrodaten, wird in den kommenden Wochen die Preise für Öl, Gas und Elektrizität bestimmen. Für die Marktteilnehmer im Energiesektor sind Szenarienplanung, Diversifikation der Lieferlogistik und Hedge-Diszipliniert von entscheidender Bedeutung.