Ölmarkt: Brent bei 115 USD, WTI über 100 USD
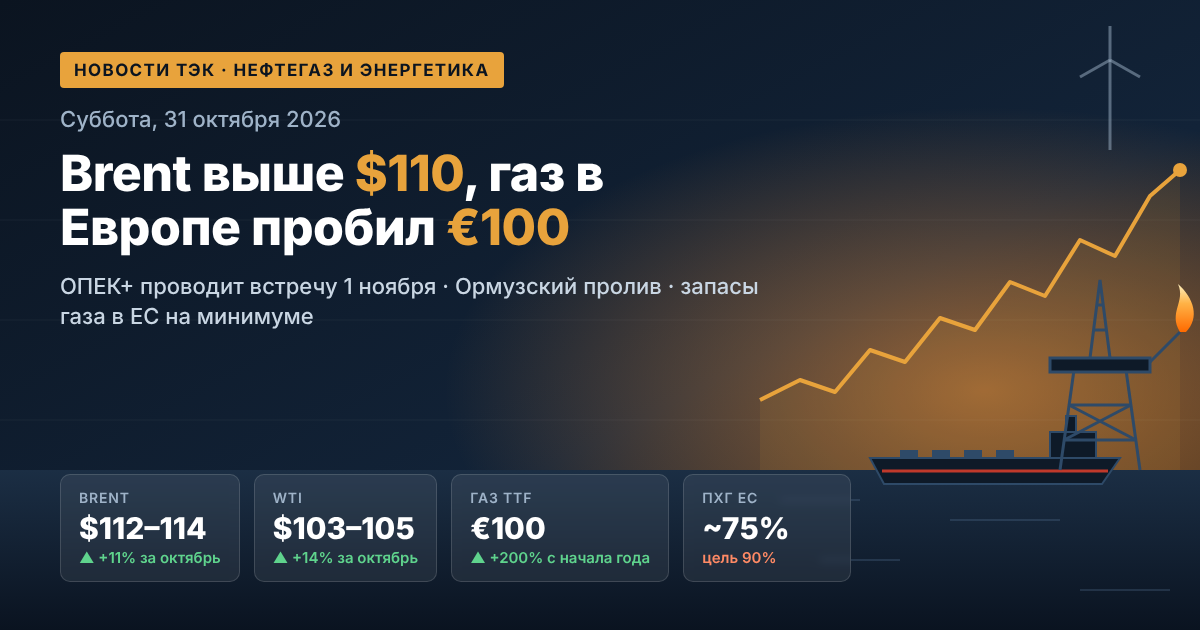
Nach Handelsschluss am 28. Oktober legte der Dezember-Futures auf Brent an der ICE um rund 1,2–1,4% zu und hielt sich im Bereich von 114,7–115,5 USD pro Barrel, womit der Rückgang der vorherigen Sitzung ausgeglichen wurde. Das amerikanische WTI erstarkte auf 101–102 USD. Im Monatsverlauf verteuerte sich Brent um rund 20%, gegenüber dem Vorjahr um fast 80%.
Zentrale Treiber der Ölnotierungen
- Treffer auf Ras Tanura. Die Huthi meldeten einen Raketenangriff auf eine Raffinerie mit einer Kapazität von 550 Tsd. Barrel pro Tag. Riad bestätigte den Treffer nicht, doch Ras Tanura ist einer der beiden wichtigsten Exporthäfen des Königreichs, und der Markt hat das Risiko unverzüglich eingepreist.
- Lagerbestände in den USA. Das API verzeichnete einen Rückgang der Ölvorräte um 2,03 Mio. Barrel gegenüber einem erwarteten Anstieg von 0,8 Mio., was WTI stützte.
- Politische Unsicherheit. Die Wahlen in Israel endeten faktisch in einer Sackgasse: Weder Benjamin Netanjahu noch Gadi Eisenkot erhielten einen klaren Weg zur Mehrheit.
- Struktur der Kurve. Der Januar-Kontrakt auf Brent notiert deutlich unter dem Dezember-Kontrakt (rund 111 USD), und die Brent-WTI-Spanne hat sich auf rund 14 USD ausgeweitet — die Kriegsprämie konzentriert sich gerade im europäischen Referenzöl.
Strasse von Hormus: das grösste Risiko für das weltweite Öl- und LNG-Angebot
Die Korps der Islamischen Revolutionsgarde haben die Meerenge am 26. Oktober offiziell für geschlossen erklärt, und die Internationale Seeschifffahrtsorganisation warnte am 27. Oktober vor Minengefahr auf der Route und der Unmöglichkeit, eine sichere Durchfahrt zu garantieren. Die iranische Seite berichtete von einem Tanker, der nach einer Minenexplosion auf einer «nicht genehmigten» Route in Brand geraten sei, und weitete die Blockade auf den Golf von Oman aus.
Auf dem Verhandlungspfad legt Teheran sieben Bedingungen für die Öffnung der Meerenge vor, darunter die Aufhebung der amerikanischen Seeblockade, eine Ausnahme für Ölsanktionen und die Freigabe von mindestens 12 Mrd. USD an Vermögenswerten. Nach iranischer Darstellung könnte der Tankerverkehr 4–5 Tage nach Erfüllung der Forderungen wiederhergestellt werden. Ein wichtiges Detail für den Markt: Unter Berücksichtigung alternativer Routen überstieg der Export von Nahost-Öl in der Woche bis zum 18. Oktober 24 Mio. Barrel pro Tag, also mehr als das Vorkriegsniveau. Das physische Defizit ist somit teilweise kompensiert, doch die Fracht- und Versicherungskosten bleiben extrem hoch.
OPEC+: Sitzung am 1. November und Quoten für 2027
Sieben Schlüsselmitglieder der Allianz — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — kommen am Sonntag, dem 1. November, zusammen. Im Oktober und November blieben die Quoten unverändert: 10,5 Mio. b/d für Saudi-Arabien, 9,9 Mio. b/d für Russland, 4,4 Mio. b/d für den Irak.
- Die tatsächliche Förderung der Siebenergruppe belief sich im August auf rund 25 Mio. b/d — etwa 5 Mio. b/d unter dem Vorkriegsniveau vom Februar.
- Quotenerhöhungen im Jahr 2026 blieben wegen der Exportstörungen über Hormus überwiegend auf dem Papier.
- Die Überprüfung der Produktionskapazitäten, die für die Verteilung der Quoten für 2027 erforderlich ist, wurde aufgeschoben; das Basisszenario des Marktes ist die Beibehaltung der aktuellen Politik.
Gas und LNG: Europa geht mit den niedrigsten Beständen seit 2009 in den Winter
Der niederländische Hub TTF wird bei rund 96–97 EUR pro MWh gehandelt — der Höchststand seit Dezember 2022. Seit Jahresbeginn sind die Gaspreise in Europa um mehr als das Dreifache gestiegen. Die Füllstände der EU-Untergrundspeicher liegen bei rund 74,6% — der niedrigste Wert für diese Jahreszeit in der gesamten Beobachtungsgeschichte, etwa 14 Prozentpunkte unter dem Fünfjahresdurchschnitt.
- Der Ausfall von katarischem LNG bleibt der zentrale Faktor für das Defizit auf dem Markt für Flüssigerdgas.
- Der Wettbewerb mit Asien um flexible LNG-Lieferungen zwingt Europa zu Aufpreisen.
- Norwegische Lieferungen wurden im Herbst durch ausserplanmässige Reparaturen gebremst.
- Henry Hub in den USA bleibt bei rund 3 USD pro MMBtu, was die Wirtschaftlichkeit amerikanischer LNG-Exporteure stärkt.
Für die energieintensive Industrie und die Stromerzeugung in Europa bedeutet dies hohe Strompreise in der Winterlastspitze und das Risiko einer Nachfragebeschränkung bei kaltem Wetter.
Russland: Rekord-Exporterlöse und Signale einer Sanktionslockerung
Die Seetransporte von russischem Öl stiegen in der Woche bis zum 25. Oktober auf 3,85 Mio. b/d, und ihr Wochenwert erreichte 2,76 Mrd. USD — der Höchststand für den gesamten Konfliktzeitraum. Der Rückgang des Urals-Preises wurde durch höhere Verladungen und Verteuerung von ESPO kompensiert. Zugleich sank der Vierwochendurchschnitt auf 3,55 Mio. b/d, und Händler erwarten eine Verringerung der Verladungen aus westlichen Häfen im November aufgrund der höheren Raffinerieauslastung und des Endes der Navigation auf der Nordseestraße.
Sanktionsagenda
- Am 28. Oktober wurde im Rahmen der Vereinbarung zwischen Moskau und Washington vom 9. Oktober der vierte Tanker mit russischem Dieselkraftstoff zum Export abgefertigt.
- Nach Angaben der Wirtschaftspresse erörtern die Parteien die Rückkehr amerikanischer Unternehmen auf den russischen Ölmarkt und die Wiederaufnahme von Lieferungen über die «Druschba»-Pipeline nach Europa.
- Ungarn bemüht sich um eine Verlängerung der amerikanischen Ausnahme für den Kauf von russischem Öl, die am 21. November ausläuft.
Mineralölprodukte und Raffinerien: Dieselengpass und Regulierung des Binnenmarkts
Das Segment der Mineralölprodukte bleibt das angespannteste Glied des weltweiten Brennstoff- und Energiekomplexes. In den USA lagen die Destillatbestände im Herbst durchweg deutlich unter der Fünfjahresnorm, und die Raffinerieauslastung sinkt im Zuge der saisonalen Reparaturen.
In Russland gilt vom 1. August 2026 bis zum 31. Januar 2027 ein Ausfuhrverbot für Benzin, Diesel- und Schiffskraftstoff, mit Quoten für einen Teil der Diesel-Exporteure. Der durchschnittliche Einzelhandelspreis für einen Liter Benzin lag Mitte Oktober bei rund 78,7 Rubel. Das Energieministerium hat der Regierung Optionen zur Unterstützung der Kraftstoffimporte vorgeschlagen, von denen eine eine Erhöhung der Einzelhandelspreise um 2,1 Rubel pro Liter vorsieht. Drohnenangriffe auf Raffinerien, verzögerte Reparaturen und sanktionsbedingte Beschränkungen für Ausrüstung setzen die Raffineriemarge weiter unter Druck.
Kohle und Stromwirtschaft: Die Rückkehr der Kohle in Asien
Kraftwerkskohle Newcastle hält sich bei rund 150 USD pro Tonne und legte im Jahresverlauf um mehr als 40% zu; am 6. Oktober erreichten die Notierungen 152,2 USD — der Höchststand seit Oktober 2024. Teures LNG fördert die Umstellung der asiatischen Stromerzeugung auf Kohle, und die Unsicherheit über die Exportregeln Indonesiens verzögert die Verhandlungen über Verträge für 2027. Für Kohleunternehmen in Australien, Indonesien, Russland und Südafrika ist dies ein Fenster erhöhter Rendite.
Erneuerbare Energien und Energiewende: Rekorde vor dem Hintergrund der Krise
Nach Einschätzung der IEA werden erneuerbare Quellen im Jahr 2026 erstmals die Kohle als grösste Stromerzeugungsquelle der Welt übertreffen, und die Solarenergie wird die Windkraft überholen. In Indien stieg die Stromerzeugung aus Sonne und Wind im ersten Halbjahr um mehr als 25%. Die Energiekrise beschleunigt Investitionen in erneuerbare Energien, Energiespeichersysteme und Netze, doch die Abendspitzen der Nachfrage werden weiterhin mit Gas und Kohle gedeckt, und der Mangel an Flexibilität führt zu häufigeren negativen Preisen am Grosshandelsmarkt.
Was für Investoren und Teilnehmer am Brennstoff- und Energiemarkt am 29. Oktober wichtig ist
- Hormus und Iran: Jegliche Signale eines Fortschritts in den Verhandlungen können einen Teil der Prämie aus Brent schnell entfernen; eine Eskalation bis zu den Zwischenwahlen in den USA am 3. November — den Weg zu 120 USD eröffnen.
- Bestätigung der Schäden in Ras Tanura: ein zentraler Faktor für den Mineralölmarkt Asiens und des Nahen Ostens.
- OPEC+ am 1. November: Es wird eine Beibehaltung der Quoten erwartet; eine Überraschung wäre die Erörterung der Quoten für 2027.
- Gas: Wetterprognosen und die Entnahmeraten aus den Untergrundspeichern werden bestimmen, ob sich TTF unter 100 EUR hält.
- Sanktionen gegen Russland: Entscheidungen zu Ungarn, zum «Diesel-Deal» und zum Zugang amerikanischer Unternehmen — ein Indikator für eine mögliche Neuordnung der weltweiten Ölströme.
Der Öl- und Gasmarkt bleibt Ende Oktober 2026 ein Markt des Angebots und der Geopolitik: Öl, Gas, Kohle und Mineralölprodukte werden gleichzeitig mit einer Risikoprämie gehandelt, und die Energiewende beschleunigt sich gerade vor dem Hintergrund der Krise der traditionellen Energieträger.