Ölmarkt: Brent balanciert um 100 USD
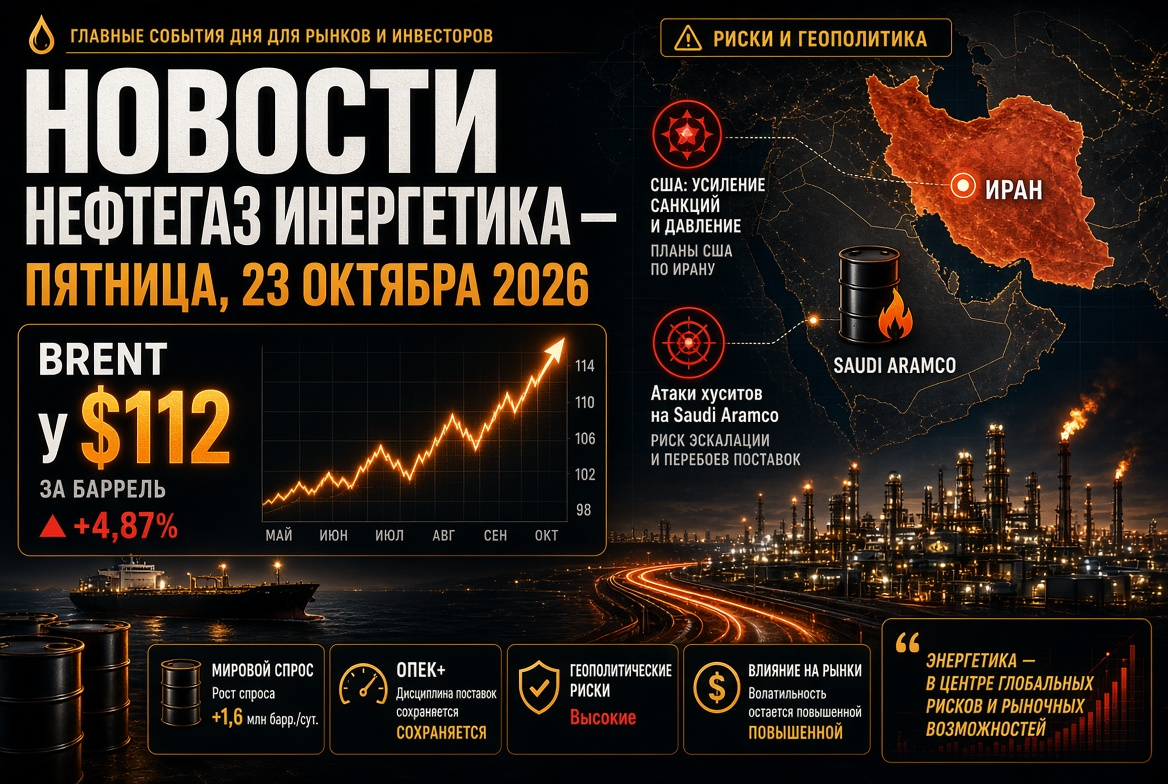
Die Ölpreise beenden die Woche mit hoher Volatilität. Am Freitag fiel Brent um etwa 2,5 % auf etwas unter 100 USD pro Barrel, während WTI um fast 4 % auf 89 USD sank. Noch am Vortag hielt sich Brent über 102 USD. Trotz der Korrektur bleibt Rohöl etwa anderthalb Mal so teuer wie vor einem Jahr.
Die Preise werden von gegensätzlichen Faktoren beeinflusst:
- Reserven: Die Europäische Kommission diskutiert mit den Mitgliedern der IEA über den Zeitrahmen für eine neue koordinierte Freigabe strategischer Reserven.
- Wachstum der Exporte: Die Lieferungen von nicht-iranischem Öl durch die Straße von Hormus haben Ende September laut Verfolgung wieder das vor dem Krieg erreichte Niveau von 13,5 Millionen Barrel pro Tag erreicht, dank der eskortierten Schiffstransporte.
- Sicherheitsrisiken: In dieser Woche wurden drei Tanker in der Straße von Hormus von nicht identifizierten Geschossen getroffen, und die Verhandlungen zwischen den USA und dem Iran bleiben ohne Durchbruch.
- Bestände: Laut Schätzungen des US-Energieministeriums sind die weltweiten Ölvorräte seit Jahresbeginn um etwa 400 Millionen Barrel gesunken.
OPEC+: Sitzung am 4. Oktober und Quotenfrage für 2027
Am Sonntag, den 4. Oktober, werden sieben Schlüsselteilnehmer von OPEC+ – Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman – ihr monatliches Treffen abhalten. Laut Quellen bleiben die Quoten für November unverändert. Die formellen Zielniveaus weichen seit langem von der Realität ab: Die tatsächliche Produktion des Bündnisses liegt etwa 5 Millionen Barrel pro Tag unter dem Vorkriegsniveau, da die Länder des Golfraums nicht in der Lage sind, Rohöl in vollem Umfang auszuführen.
Die Hauptintrige verschiebt sich auf das Jahr 2027: Das Bündnis schließt die Prüfung der Produktionskapazitäten ab, auf deren Grundlage neue Basisproduktionsniveaus festgelegt werden. Für Ölunternehmen und Investoren ist dies eine Frage der langfristigen Marktanteilverteilung.
Ölprodukte und Raffinerien: Diesel wird zum Hauptmangel
Der Markt für Ölprodukte ist derzeit angespanter als der Rohölmarkt. Dieselpreise erreichen in vielen Ländern Rekordwerte, in den USA überstieg er 6 USD pro Gallone. In nur wenigen Tagen ging das Angebot in mehreren Bereichen zurück:
- China hat den Export von Benzin, Diesel und Kerosin für Oktober ausgesetzt, außer für Lieferungen nach Hongkong und Macao. Die inneren Kraftstoffvorräte sind auf ein mehrjähriges Minimum gesunken, die Entscheidung über eine Wiederaufnahme wird nach den Feiertagen, die am 7. Oktober enden, erwartet.
- Russland hat das Verbot für die Diesel-Exporte für Produzenten bis zum 31. Oktober verlängert.
- Indien: Eine Explosion in einer großen exportorientierten Raffinerie führte zur Stornierung einiger Ausschreibungen.
- USA ziehen ein Exportverbot für Diesel in Betracht, falls Deutschland und Frankreich kein Benzin aus den Reserven freigeben. Amerikanische Raffinerien laufen mit etwa 97 % ihrer Kapazität, und Washington gibt selbst zu, dass ein Verbot die Benzinpreise erhöhen könnte.
Deutschland und Frankreich machen etwa 35 % der strategischen Dieselvorräte der EU aus, die auf 39 Millionen Tonnen geschätzt werden – mehr als zwei Monate Verbrauch. Laut Analysten würde das amerikanische Verbot insbesondere Lateinamerika stark treffen. Die UN warnt, dass die weltweiten Brennstoffsubventionen 1 Billion USD überschreiten könnten.
Gas und LNG: Europa geht mit einem Mangel an Vorräten in den Winter
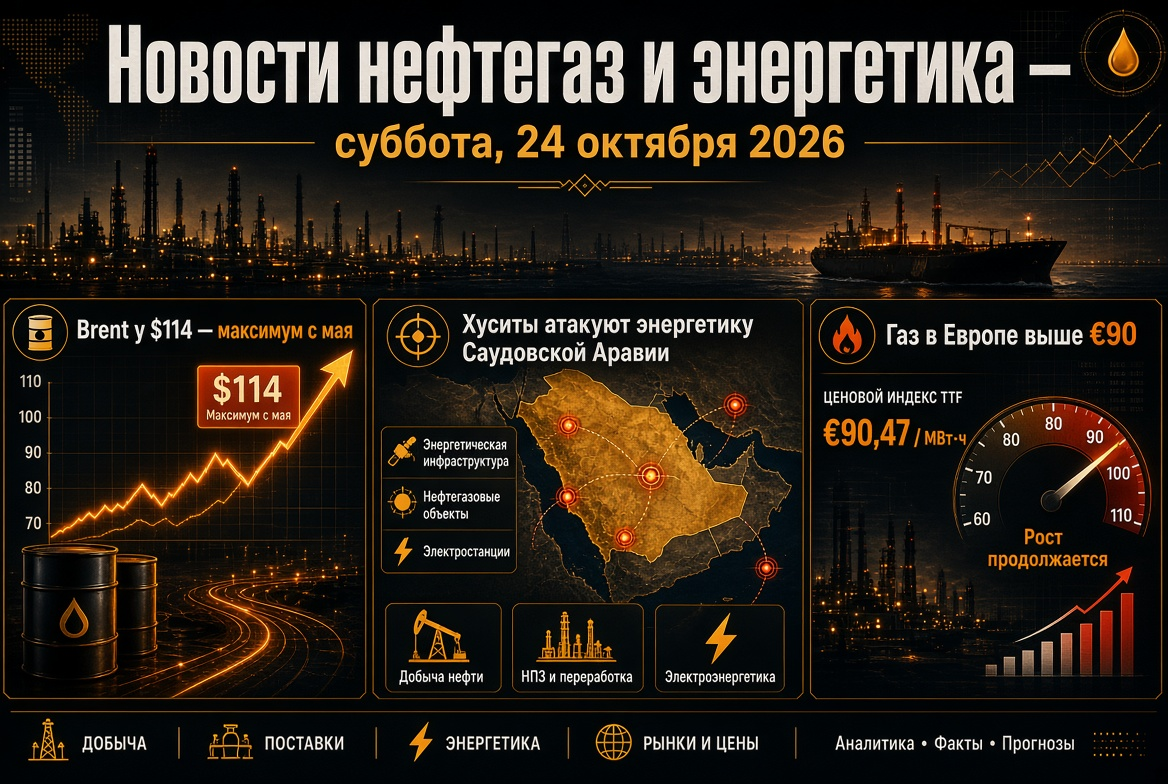
Der europäische Gasmarkt bleibt eines der verwundbarsten Segmente der Energieversorgung. Die TTF-Hubpreise liegen bei etwa 73 EUR pro MWh, was ungefähr doppelt so hoch ist wie die Werte des Vorjahres. Die unterirdischen Speicher der EU sind nur zu 71,5 % gefüllt – etwa 20 Prozentpunkte unter dem saisonalen Normalwert.
- Deutschland hat die Firma SEFE beauftragt, zusätzlich 8 TWh Gas in die Speicher zu pumpen.
- Die EU erwägt, die Methanregeln für importiertes Gas um ein Jahr zu verschieben, um die LNG-Lieferungen nicht zu beschränken.
- Der CEO des japanischen Unternehmens JERA warnte, dass die LNG-Preise noch nicht das Potenzial zur Steigerung erschöpft haben.
- Die LNG-Importe in China sinken nun seit zwei Monaten, während Pakistan direkte Käufe für Kraftwerke prüft.
Langfristige Investitionen in den Sektor beschleunigen sich: ConocoPhillips hat einen 20-Jahres-Vertrag über LNG mit Venture Global unterzeichnet, während Shell die zweite Phase von LNG Canada genehmigt hat, die die Exportkapazitäten des Projekts verdoppeln wird.
Kohle: Preise in China auf dreijährigem Höchststand
Kohle ist erneut eine Sicherheitsressource für die Energiesysteme Asiens. Der Referenzpreis für Energiekohle im Hafen von Qinhuangdao stieg 11 Wochen in Folge und erreichte 986 Yuan (etwa 147 USD) pro Tonne – ein Drei-Jahres-Hoch. Seit Mitte Juli sind die Preise um 24 % gestiegen, was auf eine sinkende heimische Produktion nach Sicherheitsprüfungen und einer etwa vierteljährlichen Reduzierung der Importe aus Indonesien zurückzuführen ist.
Kohle trägt fast die Hälfte zur Elektrizitätsproduktion in China bei, und die Behörden haben die Kohlenminen aufgefordert, eine stabile Produktion aufrechtzuerhalten. In Indien wird ein Anstieg der Kohlenachfrage in diesem Jahr um 4,2 % auf 1,353 Milliarden Tonnen erwartet, gemäß IEA.
Strom, EE und Kernenergie
Die weltweite Nachfrage nach Elektrizität wächst mit den höchsten Raten seit 15 Jahren – angetrieben durch Rechenzentren, künstliche Intelligenz und Elektrifizierung. Die Netze und die Erzeugung können mit dem Verbrauch nicht Schritt halten, was sich insbesondere auf den Schwellenmärkten bemerkbar macht.
- Indien: Der Strommangel erreichte im September 560 Millionen kWh – das Höchstniveau seit August 2023. Fast 40 % der Kohlekraftwerke arbeiten mit kritisch niedrigen Kraftstoffvorräten. Die Erzeugung erneuerbarer Energien stieg um 25,1 %, jedoch sank ihr Anteil an der Generierung auf 17 %.
- Kernenergie: Amazon hat einen 20-Jahres-Vertrag über Atomstrom mit Constellation unterzeichnet, während die Uranpreise ein historisches Hoch erreicht haben.
- Europa: Drei EU-Länder haben sich für ein neues Ziel für erneuerbare Energien bis 2040 ausgesprochen.
Die Energiekrise verstärkt die Argumente für EE, Speicher und Kernkraft als Instrumente der Energiesicherheit und nicht nur der Klimapolitik.
Asien: Indien und China passen Importe an
Indien erhöht die Einkäufe von Nahostöl und reduziert die russischen Ströme, während ihre Raffinerien nach Tankern für Fahrten durch die Straße von Hormus suchen. Neu-Delhi betont, dass die hohen Preise durch das Chaos im Schiffsverkehr und nicht durch einen Mangel an Rohstoffen verursacht werden. Der Anstieg der Ölpreise hat bereits zu einem Abfluss von 3,2 Milliarden USD ausländischen Investitionen von den indischen Märkten geführt. Analysten haben auch die Importprognose für Öl in China im vierten Quartal um 400.000 Barrel pro Tag gesenkt. Taiwan hat 13 Milliarden USD für den Verbraucherschutz gegen teure Energie bereitgestellt.
Russland: Exportbeschränkungen und Binnenmarkt für Kraftstoffe
Der russische Markt für Ölprodukte bleibt stark reguliert. Neben dem Verbot für den Export von Diesel für Produzenten bis Ende Oktober gibt es ein Verbot für den Benzinexport bis Ende Januar und Einschränkungen beim Export von Flugkraftstoffen bis November. Die Behörden begründen die Maßnahmen mit der hohen Nachfrage während der Erntezeit und der Notwendigkeit, die Lagerbestände nach Drohnenangriffen auf Raffinerien aufzufüllen. Die Einzelhandelspreise für Benzin sind seit Jahresbeginn um etwa 21 % gestiegen, und die Wettbewerbsbehörde prüft Dutzende unabhängiger Tankstellennetze.
Worauf Investoren und Marktteilnehmer im Energiesektor achten sollten
- 4. Oktober: Entscheidung von OPEC+ über die Novemberquoten und Signale zu den Parametern für 2027.
- 7. Oktober: Ende der Feiertage in China und mögliche Wiederaufnahme des Brennstoffexports.
- Reserven von IEA und EU: Volumen und Zeitrahmen der Öl- und Diesel-Freisetzungen.
- Entscheidung der USA über das Verbot für Diesel-Export und die Reaktion der Raffineriemargen.
- Hormusstraße: Sicherheit der Schifffahrt und Verlauf der Verhandlungen zwischen den USA und dem Iran.
- Wetter in Europa: Frühe Kälte bei Speichern von nur 71,5 % könnte die Gas- und Strompreise stark anheben.
Das Basisszenario für die kommenden Tage ist eine anhaltend hohe Volatilität: Öl reagiert auf Nachrichten über Reserven und die Hormusstraße, während Ölprodukte, Gas und Kohle strukturell unterversorgt bleiben. Für Öl- und Brennstoffunternehmen bedeutet dies hohe Raffineriemargen, für Verbraucher und Importeure weiterhin Preisdruck.