Überblick über den globalen Energiesektor: Öl, Gas, Strom, Kohle und Erneuerbare Energien am 10. September 2026
Hauptthema des Tages: Brent über 100 USD — Angriffe auf Tanker und die Antwort Teherans
Die Ölpreise steigen nun zum vierten Mal in Folge, und der Auslöser für die neue Preisrunde war die direkte militärische Eskalation im Persischen Golf. Das US-Zentralkommando berichtete über die Zerstörung von fünf iranischen Öltankern im Golf von Oman und in der Nähe der Insel Kharg als Reaktion auf Versuche, amerikanische Schiffe anzugreifen; insgesamt wurden innerhalb einer Woche nach Angaben des Pentagons zehn Schiffe der „schattierten Flotte“ außer Gefecht gesetzt. Iran gab an, Angriffe auf den Muwaffaq-Salti-Stützpunkt in Jordanien (18 Raketen abgefangen) sowie auf zwei Zerstörer der US-Marine und auf zehn Schiffe in der Nähe von Hormus durchgeführt zu haben. Der britische UKMTO-Dienst meldete, dass ein unbekanntes Geschoss einen Tanker nahe dem irakischen Al-Faw traf und ein Schiff in Port Rashid in den VAE beschädigte.
Die entscheidende Bedrohung für die Schifffahrt ist die von Teheran erklärte „verbotene Zone“ außerhalb des Kanals, in der iranische Streitkräfte beabsichtigen, Schiffe ohne Genehmigung zu stoppen. Für Händler und Versicherer bedeutet dies einen weiteren Anstieg der Militärprämien und eine Verringerung der Anzahl der Reeder, die bereit sind, in die Region zu fahren. Washington hat als Reaktion die Sanktionskampagne gegen die iranische Luftfahrt ausgeweitet, während Seoul die Möglichkeit einer Beteiligung an der Sicherheit im Kanal prüft.
Ölmarkt: Preise, Dynamik und Prognosen
Die Marktindikatoren für Öl am Donnerstagmorgen:
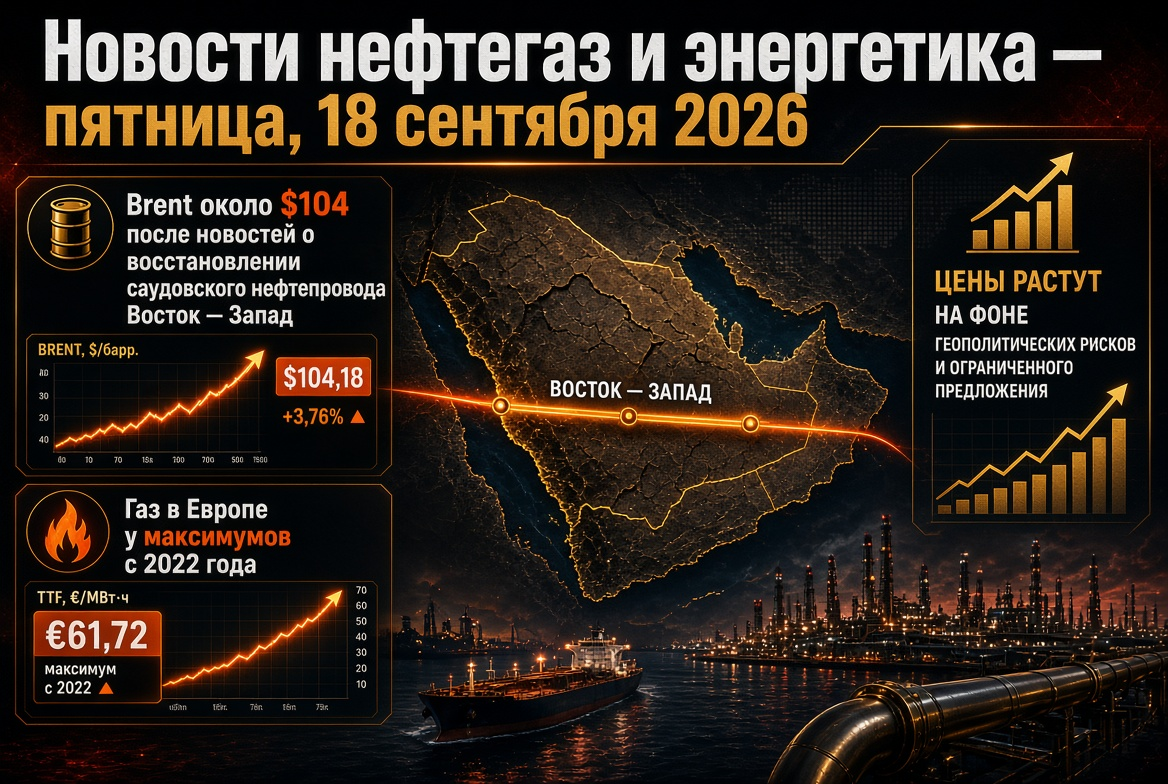
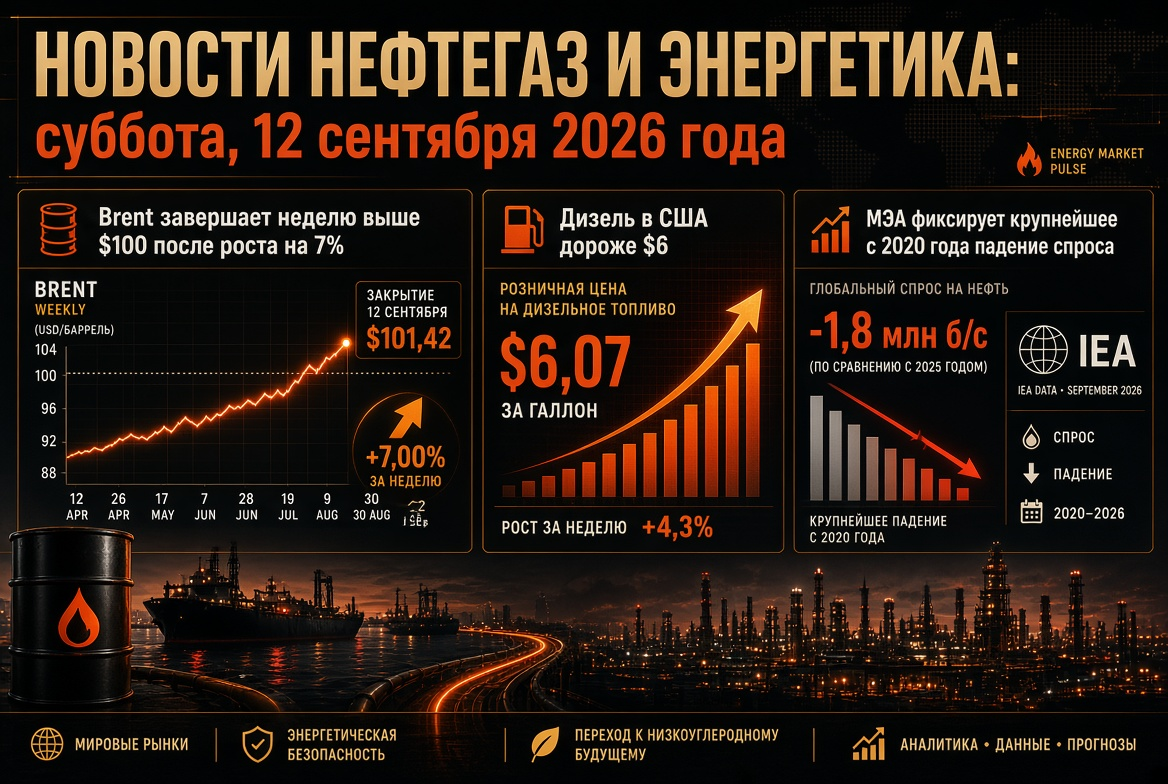
- Brent (November, ICE): Hoch am Mittwoch 100,19 USD pro Barrel, erstmals über 100 USD seit dem 24. Juli; danach Konsolidierung um 99,7–100,5 USD.
- WTI (Oktober, NYMEX): etwa 94,7 USD, Anstieg von etwa 2% im Verlauf der Sitzung.
- Dynamik: Seit dem 31. August hat Brent etwa 13,5% zugelegt, seit Kriegsbeginn mit Iran Ende Februar fast 40%; der April-Hochstand des Jahres überstieg 125 USD.
- Prognosen: Goldman Sachs rechnet mit 120 USD bei zunehmenden Angriffen auf Schiffe im Hormus und Roten Meer sowie einer Rückkehr zu 80 USD beim Normalisieren des Exports; ING erwartet eine weiterhin erhebliche Risiko-Prämie bis zur Wiederaufnahme der Verhandlungen.
Das fundamentale Umfeld bleibt defizitär. Schätzungen der EIA zeigen, dass die weltweiten Erdölvorräte im zweiten Quartal um 4,2 Millionen Barrel/Tag gesenkt wurden und im dritten Quartal um weitere 3,8 Millionen Barrel/Tag; der Transit durch Hormus lag im zweiten Quartal lediglich bei 4,9 Millionen Barrel/Tag im Vergleich zu 21,6 Millionen vor dem Konflikt. Die Augustprognose der Agentur von 85 USD pro Barrel im dritten Quartal und 78 USD im vierten Quartal erscheint bei den aktuellen Preisen überholt, und der September-Bericht STEO, der am 9. September veröffentlicht wurde, wird sich genau an der Realität der „Hundert“ orientieren. Die strategischen Reserven der USA liegen bei etwa 286,6 Millionen Barrel, was die Möglichkeiten Washingtons zur Dämpfung von Preisschocks durch Interventionen einschränkt.
Naher Osten: Doppelte Blockade Saudi-Arabiens
Die zweite Risikofront ist das Rote Meer. Die Houthi-Rebellen haben am 8. September Angriffe auf Objekte in Abha, Khamis Mushait, Jizan und Najran durchgeführt: 73 Menschen wurden verletzt, und in der Raffinerie von Aramco in Jizan mit einer Kapazität von 400.000 Barrel/Tag brachen Brände aus. Gleichzeitig verkündete die Bewegung eine Kampagne zur Kontrolle über Bab al-Mandab. Das Problem für die Öllieferungen besteht darin, dass nach der Schließung des Hormus das Rote Meer zur Hauptarterie des Königreichs wurde: die Ost-West-Pipeline läuft mit rekordverdächtigen 7 Millionen Barrel/Tag, und der Hafen von Yanbu stellt mehr als 90% der Seexporte für saudisches Öl sicher. Der Verteidigungspakt Riad mit der Türkei und Pakistan hat bis jetzt die Bedrohungen für die Infrastruktur nicht gemindert. Jede Störung in Yanbu würde den größten Exporteur vorübergehend vom Markt ausschließen, solange beide Kanäle geschlossen sind.
Gasmarkt: TTF über 950 USD, Gasspeicher mit Minimum seit 2011
Der europäische Gasmarkt bewegt sich gegen die saisonale Logik. Die Oktober-Futures für TTF erreichten am 9. September 78,8 EUR/MWh (etwa 970 USD pro 1.000 m³) und stiegen um fast 4% innerhalb eines Tages; seit Jahresbeginn sind die Preise um etwa 120% gestiegen. Die Schlüsseldaten:
- Füllstand der Gasspeicher der EU — 66,9% am 7. September, etwa 71,7 Milliarden m³; das Minimum für dieses Datum seit Beginn der Aufzeichnungen 2011 und 13,8 Milliarden m³ unter dem Vorjahreswert.
- Deutschland — etwa 53%, der schlechteste Wert unter den großen Volkswirtschaften; Italien — der einzige große Markt in der Nähe komfortabler 80%+.
- Zielvorgabe — 90% im Zeitraum vom 1. Oktober bis 1. Dezember mit einem Spielraum von 10 Prozentpunkten; seit April wurden nur etwa 62% der benötigten Mengen aufgefüllt.
Die EU-Kommission erklärte nach dem Treffen der Koordinierungsgruppe für Gas am 3. September, dass derzeit keine unmittelbare Bedrohung für die Sicherheit der Versorgung bestehe und keine Gründe für ein Eingreifen gesehen werden, unter Bezugnahme auf Diversifizierung, Regasifikationskapazitäten und gesunkenen Bedarf. Gleichzeitig bleibt die LNG-Produktion in Katar eingestellt, während Europa in der Hochpreisphase um Tanker mit Asien konkurrieren muss. Für die Industrie der EU bedeutet dies den Eintritt in die Heizsaison mit den höchsten Aufladekosten seit vier Jahren.
LNG und Kohle: Gasmangel unterstützt Kohlenstromerzeugung
Der Mangel an LNG wird für 2026 auf etwa 35 Millionen Tonnen geschätzt, was die importabhängigen Länder in Nordost-Asien zwingt, die Kohleproduktion zu erhöhen: In Südkorea stieg diese um fast 40%, in Japan um mehr als 11%. Die weltweite Nachfrage nach Kohle könnte um etwa 3% zunehmen und sich einem Niveau von 9,1 Milliarden Tonnen nähern. Für Kohleexporteure — Indonesien, Australien, Russland, Südafrika — ist dies ein unvorhergesehenes Nachfrageloch entgegen dem langfristigen Trend der Dekarbonisierung.
China und Asien: Ölimport erholt sich vom zehnjährigen Tief
Die Zollstatistik der VR China für den August zeigt im zweiten Monat in Folge ein Wachstum: Ölimport betrug 37,93 Millionen Tonnen (8,93 Millionen Barrel/Tag), +6,2% im Vergleich zu Juli, liegt aber immer noch 23,4% unter dem Vorjahresniveau; in den ersten acht Monaten sanken die Einkäufe um 14,6%. Chinesische Raffinerien erhöhen aktiv die Einkäufe von russischem ESPO unter Umgehung des Hormus und erschließen atypische Märkte, darunter Argentinien. Der Export von Erdölprodukten stieg um 29% auf 6 Millionen Tonnen aufgrund des weltweiten Dieseldefizits, während die Inlandsnachfrage nach Benzin und Diesel 8–9% unter dem Vorjahr bleibt. Der Rückgang der Bestände hat sich auf 550.000 Barrel/Tag verlangsamt, was auf eine allmähliche Rückkehr Pekings in den Spotmarkt hindeutet.
Russland: Rabatt auf Urals, Export und zweite Welle der Kraftstoffkrise
Der hohe Brent-Preis kompensiert teilweise die erweiterten Rabatte für russische Unternehmen: Nach dem Ablauf der amerikanischen Lizenz für Geschäfte mit russischem Öl erreichte der Rabatt auf Urals im Sommer 23–24 USD pro Barrel, während der Durchschnittswert im Jahr auf 17–22 USD geschätzt wird. Der Inlandsmarkt für Erdölprodukte bleibt im Krisenmodus:
- Die Börsenverkäufe von Benzin stiegen vom 1. bis 4. September um 69% im Vergleich zum August auf 72,75 Tausend Tonnen, fielen jedoch bereits am 7. September auf 12,24 Tausend Tonnen aufgrund ungeplanter Reparaturen an Raffinerien;
- Der unbefriedigte Zahlungsbedarf — 37,7 Tausend Tonnen für AI-92 und 35,3 Tausend Tonnen für AI-95; seit Mai wurden nur etwa 41% der Börsenverträge ausgeführt;
- Seit Jahresbeginn wurden an der Börse 5,44 Millionen Tonnen Benzin verkauft — 23,7% weniger als im Vorjahr;
- Das Exportverbot für Benzin wurde bis zum 31. Januar 2027 verlängert, das Energieministerium erwägt, die Diesel-Ausfuhr während der Reparaturarbeiten und der Wintersaison zu begrenzen, und es wurden Importlieferungen aus Indien initiiert.
Strom und Erneuerbare Energien: Struktureller Trend bleibt unverändert
Vor dem Hintergrund des Rohstoffschocks beschleunigt sich der Energiewechsel. Laut Ember überholten im Jahr 2025 die erneuerbaren Energien erstmals seit einem Jahrhundert die Kohle in der globalen Stromerzeugung (33,8% gegenüber 33,0%), und im Mai 2026 überholte die Solarenergie erstmals die Kohle im Energiemix der USA (12,8% gegenüber 12,2%). Afrika strebt ein Rekordjahr mit einem Anstieg der Solarinstallationen um 45% an. Die weltweite Nachfrage nach Elektrizität wird 2026 um 3,6% aufgrund von Elektrotransport, Klimaanlagen und Rechenzentren für KI steigen. Für Investoren in Erneuerbare Energien, Speicher und Netze stellt teures Gas kein Hindernis, sondern ein zusätzliches Argument dar.
Kalender für Donnerstag: OPEC, EIA und US-Inflation
Der 10. September ist einer der stärksten Tage des Monats für Teilnehmer am Energiesektor. Die OPEC veröffentlicht ihren monatlichen Bericht mit aktualisierten Schätzungen zu Nachfrage und Produktion, die zeigen werden, inwieweit das Kartell den Rückgang des Verbrauchs in Asien berücksichtigt. Die EIA veröffentlicht aufgrund des Feiertagszeitplans die wöchentliche Statistik zu Erdöl- und Erdölprodukten ebenfalls am Donnerstag — nach einer Reihe von Rückgängen der US Handelsbestände unter das Fünfjahrestief sind die Daten für WTI von entscheidender Bedeutung. In den USA werden die Erzeugerpreise für August veröffentlicht und am Freitag der IEA-Bericht sowie die Verbraucherinflation, die die Rhetorik der Fed beeinflussen. Die nächste OPEC+-Sitzung ist für den 4. Oktober angesetzt; die Oktoberquoten bleiben unverändert.
Schlussfolgerungen und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Die Festigung von Brent über 100 USD hängt davon ab, ob die Angriffe auf die Tanker in eine vollständige Schließung von Hormus und Bab al-Mandab übergehen; das Szenarioband für das Quartal reicht von 80 bis 120 USD.
- Gas. Europa geht mit einem historischen Mangel an Vorräten in den Winter; ein kalter November oder eine neue Störung der LNG-Lieferungen könnte den TTF wieder auf vierstellige Werte bringen.
- Kohle und Raffinerien. Der Mangel an Gas und Diesel unterstützt die Margen der Kohlenstromerzeugung und Verarbeitung, konzentriert aber die Gewinne in Regionen außerhalb der Konfliktzone.
- Russland. Teures Öl mildert die Haushaltsrisiken, jedoch bleibt der interne Kraftstoffmarkt bis zum Abschluss der Raffinerie-Reparaturen anfällig.
- Erneuerbare Energien. Erneuerbare Energien bleiben das einzige vorhersehbare Element im globalen Energiemix und der Hauptmaßstab für langfristige Investitionen.
Das Fazit des Tages für den globalen Energiesektor: Der kurzfristige Preis für Öl und Gas wird durch die militärische Logik im Persischen Golf und im Roten Meer bestimmt, der mittelfristige durch die Fähigkeit Europas und Asiens, den Winter mit halb leeren Speichern zu überstehen, und der langfristige durch die Geschwindigkeit des Energiewechsels. Unter diesen Bedingungen wird die Szenarioplanung, Diversifizierung der Logistik und Disziplin im Hedging für Marktteilnehmer im Energiesektor zur Überlebensbedingung und nicht zur Option.