Wichtigstes bis Mittwochmorgen, 29. Juli 2026
- Öl. Die nächstgelegenen Futures für Brent werden bei etwa $86–87 pro Barrel gehandelt, WTI um die $81. Am Montag verloren beide Referenzwerte etwa 8% – der stärkste Tagesverlust seit mehreren Monaten.
- Geopolitik. Die USA haben eine Reihe von nächtlichen Angriffen auf den Iran ausgesetzt; Washington spricht von einer „Pause für Verhandlungen“, Teheran hat bisher keine Zugeständnisse bestätigt.
- Logistik. Der Nettoexport von Öl und petrochemischen Produkten durch die Straße von Hormus betrug in der Woche bis zum 24. Juli im Durchschnitt etwa 2,9 Millionen Barrel pro Tag gegenüber 5,9 Millionen Barrel pro Tag in der Vorwoche.
- Gas. Der Spotpreis für TTF stieg auf ein Äquivalent von ~$744 pro tausend Kubikmeter gegenüber ~$532 im Durchschnitt für Juni – das Maximum seit Dezember 2022.
- Strom und erneuerbare Energien. Die Solarstromerzeugung stellte erstmals etwa 25% der Stromerzeugung in der EU sicher und überholte Atom, Gas und Wind.
- Russland. Das Verbot zum Export von Benzin wurde bis Ende 2026 verlängert, der Importdämpfer wurde auf Diesel ausgeweitet.
Öl: Markt reduziert Risikoprämie
Das zentrale Thema des Ölmarktes ist die Geschwindigkeit, mit der die geopolitische Prämie schwindet. Am 23. Juli erreichte Brent ein Sechswochenhoch aufgrund des zwölften nächtlichen Angriffs der USA auf iranische Objekte und der Eskalation im Roten Meer. Nach den Berichten über die Aussetzung der Angriffe eröffnete der Markt die Woche mit einem Rückgang: Zunächst auf $86,8, dann unter $85 – zum ersten Mal seit dem 17. Juli. Am Montagabend erholte sich der Markt teilweise, das Sinken setzte sich am Dienstag fort, und am Dienstag-Mittwoch konsolidierte sich der Ölpreis in der Nähe der Dreijahrestiefs.
Fundamental wird der Markt von drei Kräften beeinflusst:
- Diplomatische Hoffnung. Die Pause bei den Angriffen wird von Händlern als Fenster für einen Deal und als Vorzeichen für die Wiederherstellung des Schiffsverkehrs gedeutet.
- Physische Knappheit. Lieferungen durch Hormus bleiben halb so hoch wie normal, und die Versicherungsprämien für Schiffe in Risikozonen sind um ein Vielfaches höher als vor dem Krieg.
- Rückkehr des Angebots. Die teilweise Rückkehr iranischer Barrel auf den Markt verstärkt den Wettbewerb um asiatische Käufer und drückt auf die Differenziale.
Analysten von Investmentbanken hatten zuvor die Prognose für Brent für 2026 auf $85 angehoben, da sie längere Unterbrechungen in der Straße einkalkulierten. Die aktuelle Deeskalation macht diesen Richtwert eher zur Obergrenze als zur Untergrenze des Szenarios.
Die Straße von Hormus und das Rote Meer: Nadelöhr im globalen Energiesektor
Vor dem Konflikt wurde durch die Straße von Hormus etwa ein Viertel des Seehandels mit Öl und etwa 20% des weltweiten LNG gehandelt. Heute wurde der Verkehr nur teilweise wiederhergestellt: Tanker fahren hauptsächlich den Nordkorridor entlang der iranischen Küste, und die Fördergeschwindigkeiten schwanken von Woche zu Woche.
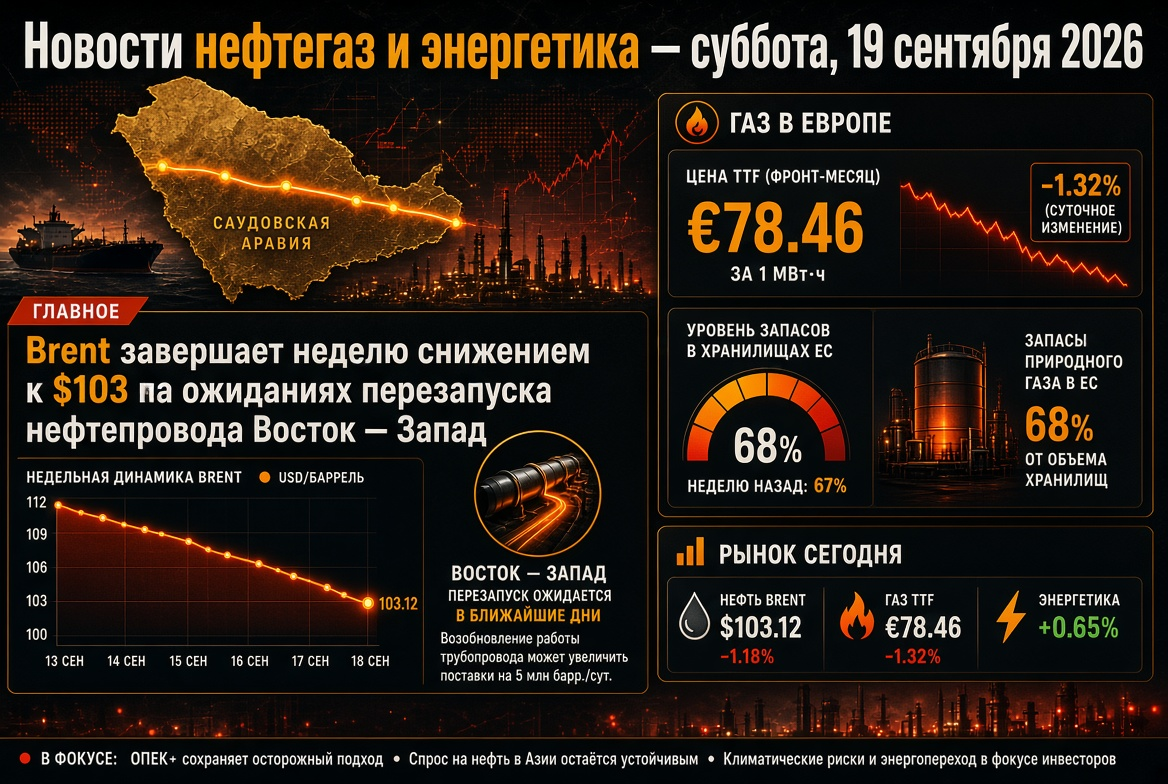
Parallel dazu hat sich die zweite Route verschärft. Die jemenitischen Houthi-Rebellen gaben an, einen Schlag gegen die Hauptölpipeline „Ost-West“ geführt zu haben, die die saudischen Ölfelder mit dem Hafen Yanbu am Roten Meer verbindet, sowie Angriffe auf die Infrastruktur in der Region Jazan. Diese Pipeline ist die Hauptumgehungsroute für den Fall einer Blockade von Hormus, sodass jegliche längeren Unterbrechungen in ihrem Betrieb sofort wieder das Risikoprämie auf die Öl- und Frachtraten zurückbringen.
OPEC+: Quoten steigen, tatsächliche Produktion bleibt zurück
Formal verfolgt das Bündnis weiterhin einen Kurs der Lockerung der Beschränkungen. Die kumulierte Obergrenze der sieben Schlüsselländer wurde im Juli auf 30,633 Millionen Barrel pro Tag angehoben, im Vergleich zu 29,548 Millionen Barrel pro Tag im Juni. Allerdings sind die tatsächlichen Mengen weit von den erlaubten entfernt:
- Saudi-Arabien förderte etwa 3,44 Millionen Barrel pro Tag weniger als die Quote;
- Irak – 2,38 Millionen Barrel pro Tag weniger;
- Kuwait – 1,18 Millionen Barrel pro Tag weniger;
- Russland förderte im Juni 8,928 Millionen Barrel pro Tag, was 834.000 Barrel pro Tag weniger als der Plan ist;
- Kasachstan im Gegensatz dazu überstieg die Quote um mehr als 1,15 Millionen Barrel pro Tag.
Das Hinterherhinken der Nahost-Produzenten wird nicht durch Disziplin erklärt, sondern durch die physische Unmöglichkeit, das Rohöl zu exportieren. Der Austritt der VAE aus OPEC und OPEC+ seit dem 1. Mai hat die Steuerung des Deals zusätzlich erschwert. Praktische Schlussfolgerung für den Markt: Im Bündnis hat sich ein erheblicher „schlafender“ Exportpotenzial angesammelt, das in den Markt fließen wird, sobald der Schiffsverkehr normalisiert ist – dies ist der wichtigste mittelfristige bärische Faktor für Öl.
Gas und LNG: Europa zahlt für Rückstand bei der Einspeisung
Der europäische Gasmarkt bewegt sich gegenläufig zum Öl. Am 19. Juli waren die unterirdischen Speicher der EU zu etwa 54% gefüllt (ca. 57,7 Milliarden Kubikmeter) – fast 16 Prozentpunkte unter dem Durchschnitt der letzten fünf Jahre. Die Einspeicherung verlangsamt sich: Im Juni betrug die tägliche Auffüllung etwa 308 Millionen Kubikmeter, im Juli rund 270 Millionen Kubikmeter im Vergleich zu 338 Millionen Kubikmetern im Vorjahr.
Warum Gas teurer wird
- Die LNG-Importe im Juli könnten auf etwa 6,5 Millionen Tonnen sinken – das Minimum seit zwei Jahren und etwa ein Viertel des Jahresrückgangs;
- Asien kauft freie Ladungen auf: für den asiatischen Raum geht es um den aktuellen Verbrauch, für die EU um die Bestände;
- Katar stellt die Verladung aus Ras Laffan nur schrittweise wieder her und verspricht, den Großteil der Kapazitäten innerhalb von zwei Monaten nach der vollständigen Öffnung der Straße zurückzubringen;
- Ab dem 1. Januar 2027 tritt das Verbot der EU für den Import von russischem LNG über langfristige Verträge in Kraft, Erdgas – ab dem 30. September 2027.
Nach konservativen Schätzungen könnten die Gasspeicher der EU bis Anfang November nur auf etwa 75% Füllung kommen – in der Nähe des historischen Minimums. Dies hält die Prämie in den Winterverträgen hoch und macht die europäische Industrie strukturell anfällig für eine weitere Heizperiode.
Kohle: Korrektur nach der Eskalation
Der Kohlenmarkt spielt die Öl- und Gasvolatilität mit einer Verzögerung nach. Mitte Juli festigten sich die europäischen Indizes für Energiekohle über $118 pro Tonne im Folgenden mit Öl und Gas, aber in der vergangenen Woche korrigierten sich die Preise in Europa, China und Australien nach unten. Die Bestände in den neun größten Häfen Chinas belaufen sich auf etwa 29 Millionen Tonnen, was das Wachstumspotenzial begrenzt.
Für russische Exporteure ist das Bild zwiegespalten. Der Umschlag über die Häfen des Schwarzen und Asowschen Meeres stieg im ersten Halbjahr um 21,5% auf 13,9 Millionen Tonnen, was den Gesamtexport unterstützte. Allerdings verringern Sanktionen, hohe Transportkosten und die Stärkung des Rubels die Marge, während der Wettbewerb um die türkischen und asiatischen Märkte steigt. Der langfristige Richtwert wird durch den Fünfjahresplan für die Energieentwicklung Chinas für 2026–2030 vorgegeben: Die Nachfrage nach Kohle und Öl wird in den nächsten fünf Jahren ihren Höhepunkt erreichen, danach werden diese in den Status von Reservequellen übergehen.
Elektrizität und erneuerbare Energien: Rekord bei Sonnenenergie und teuren Abenden
Im Juni erbrachten Solarkraftwerke erstmals etwa 25% der Stromerzeugung in der Europäischen Union und übertrafen die Atomkern-, Gas- und Windkraft; 18 EU-Länder haben monatliche Höchststände erreicht. An einzelnen Tagen näherte sich der Anteil der erneuerbaren Energien in Deutschland 74%, während die Solarstromerzeugung fast 37,5% erreichte.
Die Kehrseite dieser Rekorde ist die wachsende Volatilität der Strompreise. Ein Mangel an Speichersystemen führt dazu, dass die Tagesüberschüsse verloren gehen, während die Abendspitzen durch teure Gas- und Kohlekraft abgedeckt werden. Ein zusätzlicher Faktor sind Einschränkungen an den französischen Kernkraftwerken aufgrund der Wassertemperatur in Flüssen in heißen Perioden. Für Investoren verschiebt sich der Fokus von der Inbetriebnahme neuer Erneuerbare-Energien-Kapazitäten hin zu Netzen, Batteriespeichern und flexiblem Verbrauch.
Russland: Der Brennstoffmarkt, Raffinerien und Dämpfer
Der Binnenmarkt für Erdölprodukte bleibt unter manueller Kontrolle. Das bestehende Maßnahmenpaket umfasst:
- ein vollständiges Exportverbot für Benzin, verlängert bis Ende 2026;
- ein Exportverbot für Dieselkraftstoff, Schiffskraftstoff, Flugbenzin und Heizöl;
- eine Senkung der Pflichtvertriebsnorm für Benzin an der Börse von 15% auf 10% für den Zeitraum vom 1. Juli bis 30. September;
- maximale Auslastung der Raffinerien, Reduzierung der aktuellen Wartungsfristen und Verschiebung geplanter Wartungen;
- der Importdämpfer, der seit Juli auf Benzin ausgeweitet wurde, und nach der Annahme von Änderungen des Steuergesetzbuches – auch auf Diesel und mittlere Destillate (für den Zeitraum bis Juli 2027);
- Null-Zoll-Zoll und die Erhöhung der Lieferungen aus EAWU-Ländern.
Es wird auch ein Mechanismus zur Berücksichtigung direkter Verträge bei der Berechnung von Börsennormen vorbereitet – die Behörden hoffen, das Risiko lokaler Engpässe in den Regionen zu reduzieren.
Export russischen Öls: Rabatte gegen das Budget
Die physikalischen Exporte russischen Öls befinden sich in der Nähe der Höchststände des Jahres, doch die Preiskomponente verschlechtert sich. Der Urals-Rabatt stieg in der ersten Julihälfte um etwa $3 pro Barrel im Vergleich zu Juni; FOB-Bedingungen in den Ostseehäfen wurden die Spanne zu Dated Brent im Bereich von $25–28 pro Barrel gegenüber einem fünfjährigen Durchschnitt von etwa $19,8 bewertet. Der Durchschnittspreis, der zur Berechnung der Mineralölsteuer verwendet wird, lag im Juli bei etwa $50,4 pro Barrel gegenüber $63,5 im Juni.
Angesichts der Tatsache, dass das Budget auf der Grundlage von Urals um die $59 pro Barrel gestrickt ist und das Defizit bereits erheblich über dem jährlichen Ziel liegt, wird der Rückgang der Preise im Juli die Einnahmen des Haushalts im August widerspiegeln. Die Rückkehr iranischer Barrel auf den indischen Markt erhöht den Wettbewerb und die Wahrscheinlichkeit eines weiteren Anstiegs der Rabatte.
Was die Akteure des Energiesektors in den kommenden Sitzungen beobachten sollten
- Format der Verhandlungen USA – Iran: Bestätigung direkter Kontakte könnte Brent in den Bereich von $75–80 führen.
- Verhaltensdynamik durch die Straße von Hormus: Rückkehr zu 5–6 Millionen Barrel pro Tag wird als Signal für das Ende der Angebotskrise angesehen.
- Angriffe der Houthis auf die saudische Infrastruktur: Angriffe auf Yanbu und die „Ost-West“-Pipeline bringen sofort das Risikoprämie zurück.
- Einspeicherung von Gas in die Gasspeicher der EU: Rückstand im August bedeutet teure Winter und hohe TTF.
- Rückkehr der LNG-Verladungen aus Katar: Entscheidend für das Gleichgewicht zwischen Europa und Asien.
- Entscheidungen von OPEC+ zu Quoten im September und die tatsächliche Fähigkeit der Teilnehmer, diese zu erfüllen.
- Russische Börsenpreise für Benzin und Diesel im Kontext anhaltender Exportverbote und Importdämpfer.
Fazit für Investoren und Marktteilnehmer im Energiesektor: Öl tritt in eine Phase der Preisnormalisierung ein, während die Logistik weiterhin abnormal bleibt, Gas bleibt das angespannteste Segment der globalen Energieversorgung, Kohle wird seitwärts gehandelt, und die Elektrizitätswirtschaft wird zunehmend von der Flexibilität der Netze und nicht von der installierten Leistung abhängen. Jeder dieser Punkte kann innerhalb einer Sitzung die gesamte Konfiguration des Roh- und Energiemarktes verändern.