Überblick über den Energiesektor am 27. Juli 2026: Diplomatie im Hormus-Golf verändert den Ölmarkt, TTF-Gas erreicht mehrjährige Höchststände, OPEC+ bereitet sich auf die Entscheidung über die September-Kontingente vor
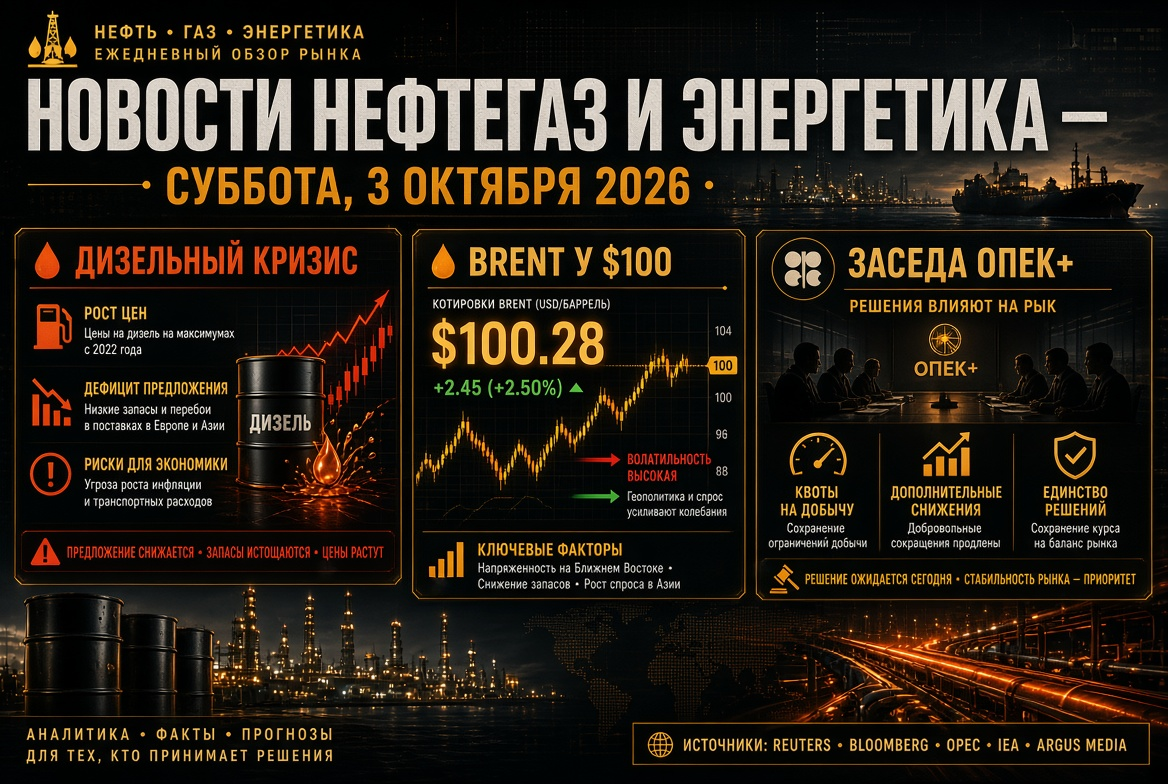
Der globale Energiesektor eröffnet die Woche an einem Punkt, an dem die Preisbildung nicht durch das Gleichgewicht von Angebot und Nachfrage bestimmt wird, sondern durch den Ausgang der Verhandlungen. Das Wochenende brachte dem Markt ein erstes deutliches Signal der Deeskalation seit einem Monat: Iran und Oman erklärten nach zwei Beratungsrunden in Teheran Fortschritte bei der Schaffung eines Mechanismus für sichere Schifffahrt durch den Hormus-Golf, und die USA haben laut US-Medien eine Reihe von Luftangriffen ausgesetzt, um den Dialog nicht zu gefährden. Der Preis für Brent-Öl fiel bereits am Freitag von 100 USD pro Barrel, und der Montag verspricht hohe Volatilität im Öl- und Energiesektor. Im Folgenden finden Sie eine detaillierte Übersicht über die wichtigsten Nachrichten im Energiesektor für Investoren und Unternehmen der Brennstoff- und Ölindustrie.
Wichtigste Informationen am Montagmorgen, den 27. Juli 2026
- Öl: Brent schloss am Freitag bei ca. 96,8 USD pro Barrel, nachdem es am Donnerstag bei 100,69 USD geschlossen hatte; WTI lag bei ca. 89 USD. Der wöchentliche Anstieg lag bei etwa 8%, der monatliche bei über 30%.
- Geopolitik: Vom 24. bis 25. Juli fanden in Teheran Verhandlungen zwischen Iran und Oman über den Hormus-Golf statt; ein Abkommen wurde bislang nicht erzielt, aber die Parteien vereinbarten, den Dialog fortzusetzen.
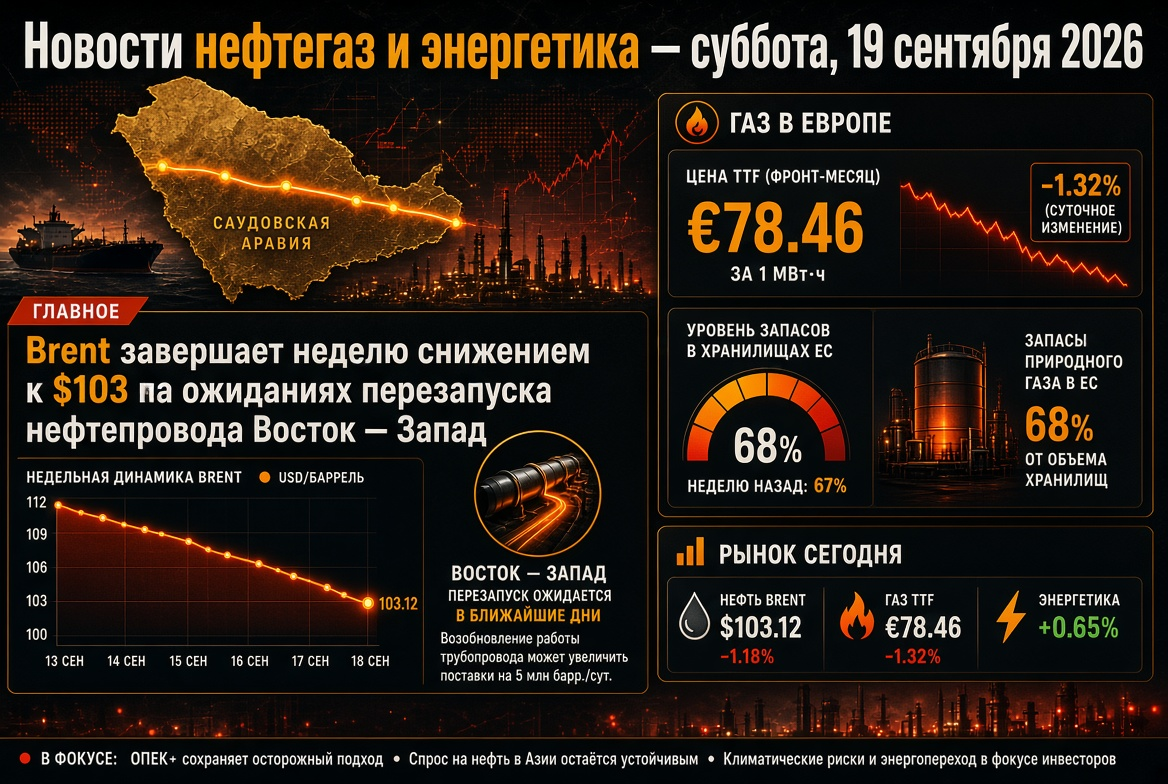
- Gas: Die TTF-Kurse bleiben nahe den Höchstständen seit Januar 2023; die Speicherstände in den EU-Undergrundspeichern liegen bei etwa 54%, ein Minimum seit 2021.
- Logistik: Die Lieferungen des Kaspi-Pipeline-Konsortiums am Terminal bei Noworossijsk bleiben ausgesetzt.
- Russland: Das Exportverbot für Benzin wurde bis Ende 2026 verlängert; die Einschränkungen für Diesel werden nach und nach aufgehoben, wenn sich der Markt erholt.
- Wöchentlicher Kalender: Sitzung der Federal Reserve am 28.-29. Juli, Sitzung von OPEC+ am 2. August, Berichterstattung großer Unternehmen ab 30. Juli.
Ölmarkt: Risikoaufschlag gegen Diplomatie
Der Ölmarkt geht in die Woche mit einem rekordverdächtigen Spektrum an Szenarien. Im vergangenen Monat schwankte Brent zwischen 70 und 102 USD pro Barrel hin und her, und der durchschnittliche Preis im Juli lag über 81 USD. Die Korrektur am Freitag von 4–5% war eine direkte Reaktion auf Signale über die Wiederaufnahme des Verhandlungsprozesses, einschließlich der Vermittlungsbemühungen mit Unterstützung Chinas, für das Störungen im Persischen Golf einen direkten Schlag gegen die wirtschaftlichen Interessen des weltweit größten Rohölimporteurs bedeuten.
Preisstützende Faktoren
- Fehlendes Endabkommen über den Hormus-Golf – durch den über etwa ein Fünftel des globalen Ölhandels verläuft.
- Die weltweite Produktion hat sich im Juni auf 98,8 Millionen Barrel pro Tag erholt, liegt aber immer noch etwa 9,4 Millionen Barrel pro Tag unter dem Niveau vor dem Krieg.
- Crack-Spreads und die Marge der Raffinerien befinden sich auf einem vierjährigen Höchststand aufgrund eines Mangels an leichten Petroleumsprodukten.
- Die Unterbrechung der kasachischen Exporte zieht über 1% des globalen Angebots vom Markt ab.
Druckfaktoren auf die Preise
- Prognose der EIA: Der weltweite Ölverbrauch wird 2026 im Durchschnitt um 1,2 Millionen Barrel pro Tag zurückgehen, hauptsächlich aufgrund der asiatischen Länder.
- Erwartete Rückkehr erheblicher Rohölmengen auf den Markt bei Normalisierung des Transits.
- Risiko einer Verschärfung der Geldpolitik: Die Futures preisen fast 40% Wahrscheinlichkeit für eine Zinserhöhung der Fed während der Sitzung am 28.-29. Juli ein.
OPEC+: Am 2. August wird das Bündnis an die Obergrenze der Wiederherstellung der Kontingente kommen
Die Sitzung des Überwachungsausschusses und das Treffen der Länder mit freiwilligen Beschränkungen sind für den 2. August angesetzt. Die Augustkontingente wurden um 188.000 Barrel pro Tag erhöht – auf 9,887 Millionen für Russland, 10,416 Millionen für Saudi-Arabien, 4,405 Millionen für den Irak, 2,660 Millionen für Kuwait, 1,618 Millionen für Kasachstan, 1,001 Millionen für Algerien und 836.000 Barrel pro Tag für Oman. Ein ähnlicher Schritt wird auch für September erwartet, was faktisch die Rückkehr von zuvor gestrichenen 1,65 Millionen Barrel pro Tag unter Berücksichtigung des Anteils der VAE, die das Bündnis seit dem 1. Mai verlassen haben, abschließen würde.
Die zentrale Frage verschiebt sich auf den Oktober: Nach dem Ablauf des Zeitplans wird das Bündnis eine neue politische Konfiguration definieren müssen, und zwar unter Bedingungen, in denen die papierbasierten Kontingente von der physischen Realität abweichen. Kasachstan produziert stabil deutlich über dem erlaubten Niveau, während ein erheblicher Teil der freien Kapazitäten von OPEC+ geografisch an den Persischen Golf gebunden ist.
Gasmarkt: Europa verliert den Wettbewerb um LNG
Das europäische Gas bleibt das zweite Epizentrum der Energiekrise. Die TTF-Kurse halten sich in der Nähe der Höchststände seit Januar 2023, was etwa 700 USD pro tausend Kubikmeter entspricht. Die Füllung der unterirdischen Speicherkapazitäten der EU liegt bei etwa 54%, dem schlechtesten Wert seit 2021, während die Einspeisegeschwindigkeiten zurückgehen: von 308 Millionen Kubikmetern pro Tag im Juni auf etwa 270 Millionen im Juli, im Vergleich zu 338 Millionen im Vorjahr.
Die Ursachen sind struktureller Natur: Rückgang der Lieferungen von Qatari-LNG, Umorientierung der amerikanischen Lieferungen auf lukrativere asiatische Märkte, anomale Hitze, die die Nachfrage nach Elektrizität für Klimaanlagen anhebt, sowie steigende Fracht- und Versicherungskosten. Die asiatischen Käufe erreichten im Juli einen Halbjahresrekord, während die europäischen auf ein Zweijahrestief sanken. Das Risiko einer unzureichenden Füllung der Gasspeicher vor Beginn der Heizperiode bleibt die größte mittelfristige Bedrohung für die Industrie der EU und ein Faktor für Inflationsdruck.
KTC und Logistik: Kasachischer Export unter Druck
Die Ladeoperationen am maritimen Terminal des Kaspi-Pipeline-Konsortiums wurden nach Drohnenangriffen auf Tanker ausgesetzt. Kasachstan musste seine tägliche Produktion reduzieren, um ein Überlaufen der Lagerräume zu vermeiden. Die KTC sichert etwa 80–90% des Ölexports der Republik; im Jahr 2025 wurden über das System etwa 63 Millionen Tonnen Rohöl transportiert. Eine partielle Umleitung der Mengen über die Route Baku-Tiflis-Ceyhan kompensiert die Rückgänge nicht, und europäische Raffinerien, die auf die leichte, schwach schwefelhaltige Sorte CPC Blend eingestellt sind, müssen nach Ersatzlieferungen suchen.
Russland: Kraftstoffmarkt und Verlängerung des Benzinexportverbots
Der Binnenmarkt für Raffinerieprodukte durchläuft die schwierigste Saison seit mehreren Jahren. Der durch ungeplante Stilllegungen von Raffinerien, saisonale Nachfragespitzen und logistische Einschränkungen verursachte Mangel wird durch administrative Maßnahmen bekämpft. Die entscheidende Entscheidung des Wochenendes: Das am 8. Juli eingeführte Verbot für Benzinexporte, das ursprünglich bis zum 31. Juli galt, wurde bis Ende 2026 verlängert und erstreckt sich sowohl auf Produzenten als auch auf Nichtproduzenten. Die Einschränkungen für Diesel sollen schrittweise aufgehoben werden, während sich das Gleichgewicht erholt.
Das bestehende Maßnahmenpaket umfasst:
- Reduzierung der Norm für den obligatorischen Börsenverkauf von Benzin von 15% auf 10% und Limits für die tägliche Preisänderung;
- Streichung der Einfuhrzölle und Erhöhung des Imports von Raffinerieprodukten, vor allem aus Weißrussland;
- Maximale Auslastung der Kapazitäten, Verschiebung geplanter Wartungsarbeiten und Einbindung des Potenzials mittlerer und kleiner Raffinerien;
- Vorrangige Versorgung der Landwirte während der Erntezeit und der nördlichen Lieferung;
- Antimonopoluntersuchungen gegenüber Akteuren der Großhandelsstufe.
Die Einzelhandelspreise steigen bisher langsamer als die Großhandelspreise: Der durchschnittliche Preis für AI-92 liegt bei etwa 67,9 Rubel pro Liter, AI-95 bei etwa 72,1 Rubel. Die Unterstützung der Verarbeitungswirtschaft erfolgt durch einen Dämpfungsmechanismus, dessen Zahlungen im Mai 200 Milliarden Rubel überstiegen.
Ölexport und Rabatte auf Urals
Die sanktionsbedingte Infrastruktur hält die realisierten Preise weiterhin unter den Börsenindizes. Der Rabatt für Urals unter FOB Primorsk zu Dated Brent betrug im Juni im Durchschnitt etwa 25 USD pro Barrel, gegenüber 21 USD im Mai und einem Fünfjahresdurchschnitt von weniger als 20 USD, und weitete sich zu Beginn Juli auf fast 28 USD aus. Rabatte bei Lieferungen nach Indien überstiegen erneut 10 USD pro Barrel, da sich arabische Volumina wieder auf dem Markt befinden und die Aktivität unabhängiger chinesischer Raffinerien abnimmt. Gleichzeitig erreichte der maritime Ölexport im Juni 4,4 Millionen Barrel pro Tag – deutlich über dem Vorjahresniveau. Für die Ölunternehmen bedeutet dies: Ein Anstieg der Benchmark-Kurse verbessert die Einnahmen, doch der Effekt wird teilweise durch die Erweiterung der Rabatte und die Frachtkosten aufgezehrt.
Kohle: Brennstoff der letzten Instanz
Der Kohlenmarkt profitiert weiterhin vom Gasengpass. Australian Newcastle-Kohle wird bei etwa 130 USD pro Tonne gehandelt, der südafrikanische Index 6000 schwankt im Bereich von 116–119 USD. Die zusätzliche Nachfrage im asiatisch-pazifischen Raum zum Ersatz der wegfallenden LNG-Mengen wird auf 70–90 Millionen Tonnen im Jahr 2026 geschätzt, wobei Japan, Südkorea und Taiwan führend bei der Steigerung der Kohlegenerierung sind. Gleichzeitig gibt es in Richtung China eine Korrektur: Die Preise für russische Kohle in China sanken auf etwa 105 USD pro Tonne aufgrund hoher Lagerbestände und sinkender Stromnachfrage. Große Bergbauunternehmen betrachten den Anstieg der Nachfrage als zyklisch und zögern, neue Projekte zu genehmigen.
Elektrizität und erneuerbare Energien: Rekordjahr trotz Krise
Der Energieschock hat den Energiewandel nicht gebremst, sondern beschleunigt. Laut der aktualisierten Prognose der Internationalen Energieagentur wird die weltweite Nachfrage nach Elektrizität 2026 um 3,6% und 2027 um 3,8% steigen – etwa von 28.600 TWh auf 30.700 TWh. Treiber sind: Industrie, Klimatisierung, Elektrofahrzeuge und Rechenzentren.
- Im Jahr 2026 wird die erneuerbare Erzeugung zum ersten Mal in der Geschichte die Kohleverstromung weltweit übertreffen.
- Die Solarenergie wird um etwa 600 TWh zulegen und die Windkraft überholen, wodurch sie zur zweiten Quelle erneuerbarer Energien nach der Wasserkraft wird.
- Der Anteil der erneuerbaren Energien an der weltweiten Erzeugung wird bis 2027 von 33% auf 37% steigen; in Deutschland erreichte dieser Wert im ersten Halbjahr 2026 58%.
- Die Gesamtinvestitionen in die globale Energie werden auf 3,4 Billionen USD geschätzt, wobei etwa 2,2 Billionen USD auf kohlenstoffarme Technologien und Netze entfallen.
- Investitionen in Energiespeichersysteme werden erstmals 100 Milliarden USD überschreiten – als Antwort auf die zunehmende Zahl negativer Strompreise.
Wöchentlicher Kalender: Was die Dynamik im Energiesektor bestimmen wird
- 28.–29. Juli: Sitzung der US-Notenbank. Der aktuelle Zinssatz liegt zwischen 3,50% und 3,75%, der Markt bewertet eine Erhöhung als wahrscheinlich, aber nicht als Basis-Szenario.
- 29.–31. Juli: Daten zum BIP der USA für das zweite Quartal und wöchentliche Statistiken zu Öl- und Kraftstoffbeständen.
- 30. Juli: Bericht von Shell für das zweite Quartal. Das Unternehmen hat den Markt im Voraus auf eine Marge von etwa 20 USD pro Barrel eingestellt, gegenüber 17 USD im vorherigen Quartal, da die Förderung im Segment integrierter Gase aufgrund der Situation in Katar zurückgeht.
- 31. Juli: Ergebnisse von ExxonMobil und Chevron – ein Indikator für den Einfluss des Preisanstiegs auf die Gewinne der Majorunternehmen.
- 2. August: Sitzung von OPEC+ zu den Kontingenten für September.
Schlussfolgerungen für Investoren und Marktteilnehmer im Energiesektor
Der Markt bleibt im Modus, in dem eine einzige Nachricht die Kurse innerhalb einer Sitzung um 5–10 USD pro Barrel verschieben kann. Praktische Leitlinien für die kommende Woche:
- Absicherung ist unerlässlich. Die Bewegungsamplitude von 5–7% pro Sitzung macht offene Positionen in Öl, Gas und Raffinerieprodukten zu einer inakzeptablen Risikofaktor für Brennstoffunternehmen und Händler.
- Logistik ist wichtiger als Geologie. Hormus, Bab el-Mandeb und Noworossijsk haben gezeigt, dass die Kosten eines Barrels durch die Durchlässigkeit von Engpässen bestimmt werden, weniger durch das Volumen der Lagerbestände im Boden.
- Die Marge der Raffinierung ist die entscheidende Variable. Hohe Crack-Spreads unterstützen Raffinerien dort, wo die Verkaufspreise nicht administrativ begrenzt sind.
- Das Winterrisiko in Europa ist nicht gebannt. Rückstand bei der Einspeicherung in die Gasspeicher schafft Potenzial für einen neuen Preisschub auf dem Gas-Markt im vierten Quartal.
- Vermögenswerte mit vorhersehbarem Cashflow werden nach oben neu bewertet. Kohle, Atomenergie und erneuerbare Energien mit langen Vertragslaufzeiten erhalten eine Prämie für Unabhängigkeit von geopolitischen Lieferketten.
Das Basisszenario für die Woche – höhere Volatilität mit dem Versuch, dass Brent sich im Bereich von 88–98 USD pro Barrel festsetzt. Ein Abwärtsbruch ist möglich, wenn ein Abkommen über den Hormus-Golf unterzeichnet wird, während ein Aufwärtstrend bei einem Abbruch der Verhandlungen und der Wiederaufnahme von Angriffen wahrscheinlich ist. Marktteilnehmer im Energiesektor sollten davon ausgehen, dass die Phase erhöhter Unsicherheit im Öl- und Gassektor mindestens bis zum Ende des dritten Quartals 2026 anhalten wird.