Ölmarkt: Brent über $95 aufgrund militärischer Prämie
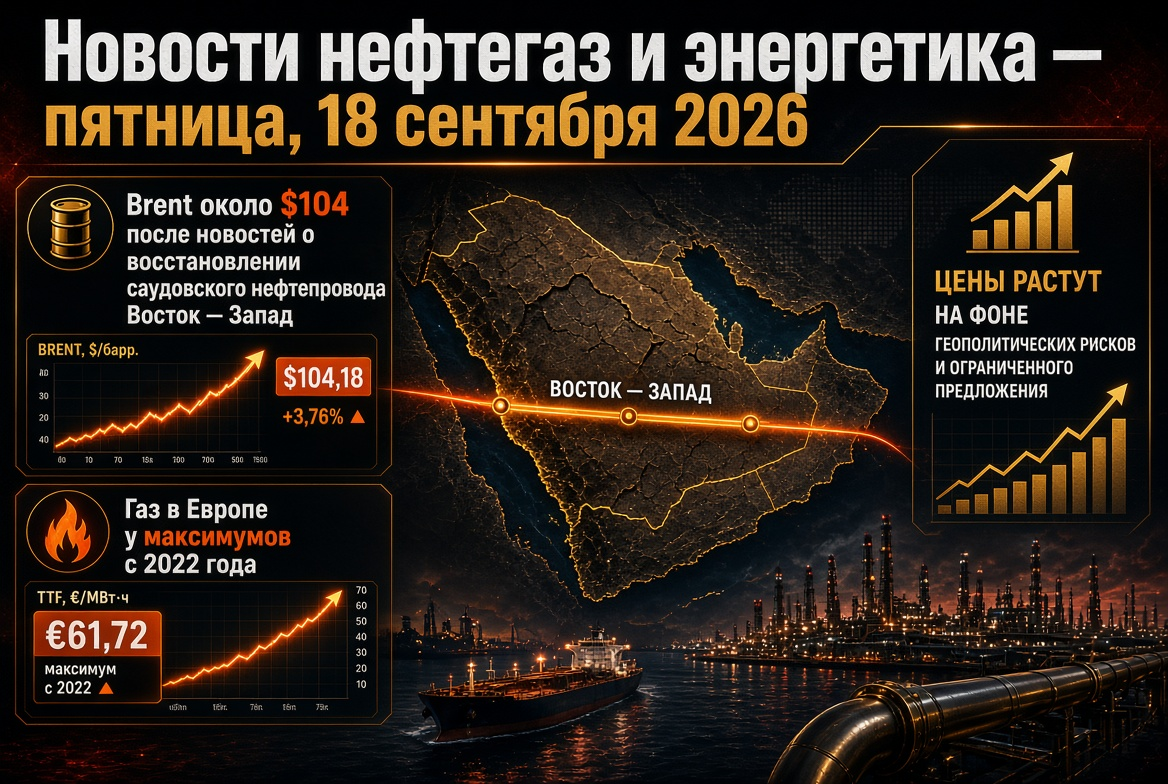
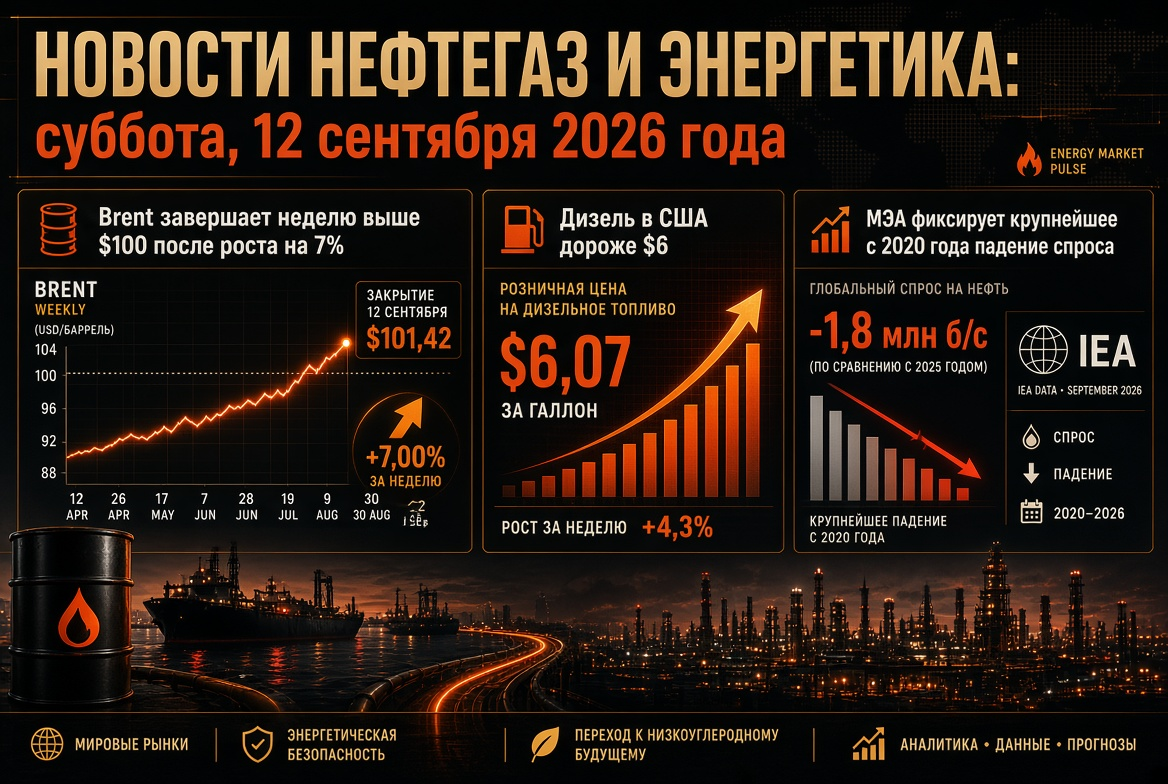
Die Ölpreise zeigen einen steilen Anstieg. Die Futures auf Brent schlossen den Dienstag mit einem Anstieg von mehr als 4,5% ab und setzten am Mittwoch ihren Aufwärtstrend fort, wobei sie im Bereich von $95–97 pro Barrel gehandelt wurden; das amerikanische WTI hielt sich über $90. Der Markt preist wachsende Risiken von Lieferunterbrechungen aus einer Region ein, die etwa ein Fünftel des weltweiten maritimen Ölhandels ausmacht. Die wichtigsten Treiber der Preise sind:
- Militärische Eskalation: Die USA führten eine Serie von Angriffen auf Ziele im Iran durch, einschließlich Angriffe auf zwei iranische Tanker; Teheran reagierte mit Raketenangriffen auf einen amerikanischen Militärstützpunkt in Jordanien und Starts in Richtung der VAE.
- Bedrohung der Insel Kharg: Washington lässt offen die Möglichkeit eines Angriffs auf das wichtigste iranische Exportölzentrum, was direkt das Angebot an Rohstoffen treffen würde.
- Lähmung der Schifffahrt: Der Transit durch die Straße von Hormuz ist Schätzungen von Analysten zufolge auf etwa 6 Millionen Barrel pro Tag gefallen, verglichen mit früheren Volumina, die bis zu 20% der weltweiten Lieferungen abdeckten.
- Versicherungspreis: Angriffe auf Handelsanker, einschließlich saudischer und südkoreanischer Schiffe, haben die Charter- und Versicherungsprämien im Persischen Golf stark erhöht.
Analysten weisen darauf hin: Solange die Unterstützung um $90 pro Barrel besteht, haben die Käufer die Kontrolle über den Markt, jedoch steigt mit jeder Preiserhöhung das Risiko einer scharfen Korrektur im Falle einer Deeskalation.
Geopolitik: Die Straße von Hormuz als Epizentrum des globalen Energierisikos
Der Konflikt zwischen den USA und dem Iran dauert nun schon etwa ein halbes Jahr an, doch die aktuelle Phase scheint für den globalen TÄK am gefährlichsten zu sein. Der Iran beansprucht die Schließung der Straße von Hormuz für den kommerziellen Schiffsverkehr, während Washington darauf besteht, Kontrolle über Gewässer zu haben. Zugleich führen die USA Konsultationen mit Russland und China über sanktionellen Druck auf Teheran. Für den Weltmarkt ist es von grundlegender Bedeutung, dass durch die Straße nicht nur Öl aus Saudi-Arabien, dem Irak, Kuwait und den VAE transportiert wird, sondern auch LNG aus Katar — der temporäre Verlust von fast 20% der weltweiten LNG-Angebote hat bereits einen Preisschock auf den Gasbörsen in Europa und Asien ausgelöst. Jedes Szenario — von Blockaden bis zu Angriffen auf die Exportinfrastruktur des Iran — könnte die Preise um einige Dollar mit einer Risikoprämie erhöhen.
OPEC+: Abschluss des Produktionssteigerungzyklus und Pause bis Ende des Jahres
Vor dem geopolitischen Sturm hält das Exporteur-Bündnis an dem zuvor festgelegten Plan fest. Seit September haben sieben Schlüsselstaaten von OPEC+ — Saudi-Arabien, Russland, Irak, Kuwait, Kasachistan, Algerien und Oman — die Quoten um 188.000 Barrel pro Tag erhöht und damit den Ausstieg aus den freiwilligen Kürzungen um 1,65 Mio. b/s vollständig abgeschlossen. Der Gesamtausstoß darf nun 36,2 Millionen Barrel pro Tag betragen. Eine weitere Steigerung wird bis Ende 2026 ausgesetzt; gleichzeitig bleiben die Grundbeschränkungen von etwa 2 Millionen b/s, die seit 2022 gelten, bestehen. Das nächste Ministertreffen ist für den 6. September angesetzt — der Markt wird genau beobachten, ob das Bündnis auf die nahöstliche Prämie und die wegfallenden iranischen Exportvolumina reagiert. Eine separate Intrige bleibt die Neuzuteilung der Quoten nach dem Ausstieg der VAE aus OPEC und OPEC+ im Mai 2026.
Gasmarkt: Europa verspätet sich mit den Vorräten, TTF zielt auf $1000
Der europäische Gasmarkt erlebt den angespanntesten Herbststart seit einigen Jahren. Oktober-Futures am TTF-Hub werden etwa bei $880–895 pro tausend Kubikmeter gehandelt, was seit Anfang der Woche einem Anstieg von etwa 2% entspricht — Ende August überstiegen die Preise erstmals seit fünf Monaten die Marke von $800, und nun diskutiert der Markt ernsthaft über einen Anstieg auf $1000. Die Gründe für das Preisszenario sind:
- Der Verlust signifikanter LNG-Mengen aus Katar und den VAE aufgrund von Schifffahrtseinschränkungen durch die Straße von Hormuz.
- Historisch niedrige Speicherstände in den europäischen Gasspeichern vor Beginn der Heizsaison.
- Erhöhter Gasverbrauch von Kraftwerken im Sommer aufgrund von Hitze und steigendem Energiebedarf.
- Wettbewerb um Spot-LNG-Partien, der nur teilweise durch reduzierte Käufe aus China und Absagen preissensitiver Käufer wie Pakistan gemildert wird.
LNG: Amerikanischer Export als Versicherung für den Markt
Als ausgleichender Faktor treten neue Verflüssigungskapazitäten in Nordamerika auf: Die Projekte Golden Pass und Plaquemines erhöhen die Produktion, während der LNG-Export aus den USA sich auf rekordhohem Niveau hält. Dennoch gibt es nur wenige freie Mengen, um die Verluste aus dem Nahen Osten schnell auszugleichen, was die hohe Preisschwankungen in Europa und Asien aufrechterhält.
Elektrizität und erneuerbare Energien: Erneuerbare Erzeugung mildert den Schock
Die weltweite Elektrizitätswirtschaft passt sich an den Gasengpass an. Branchenanalysten schätzen, dass die fortlaufende Inbetriebnahme von Solar- und Windkraftanlagen ein wesentlicher Faktor für die Diversifizierung der Energieversorgung und die Abfederung der Folgen des Gas-Schocks ist: Dort, wo der Anteil erneuerbarer Energien höher ist, ist die Abhängigkeit von teuren Importbrennstoffen geringer. Zugleich führt der Anstieg der Gaspreise zur Rückkehr zum Kohleverbrauch in mehreren asiatischen und europäischen Ländern. Ein separater struktureller Trend ist das rasante Wachstum der Nachfrage nach Elektrizität durch Rechenzentren und Künstliche-Intelligenz-Infrastrukturen: In den USA überarbeiten Energienetze ihre Lastprognosen, und der Zugang zu Netzkapazitäten verwandelt sich in eine knappe Ressource, die die Investitionsattraktivität von Erzeugungsunternehmen und Netzgesellschaften erhöht.
Kohle: Nachfrage wird durch teures Gas gestützt
Der Kohlenmarkt ist erneut ein Nutznießer der Gaskrise. Der Wechsel von Kraftwerken von teurem Gas zu Kohle wird sowohl in Asien als auch in einigen europäischen Ländern verzeichnet, was die Preise für Energiekohle und die Auslastung der Exporteure — Indonesien, Australien, Russland und Südafrika — stützt. China und Indien halten hohe Mengen an Kohlenstromerzeugung aufrecht, um Spitzenlasten zu decken, und auf kurze Sicht bleibt Kohle eine Sicherheitsressource der weltweiten Energieversorgung, trotz langfristiger Dekarbonisierungsziele.
Der russische Markt für Mineralölprodukte: Exportbeschränkungen und punktuelle Erleichterungen
Im inneren Kontur des russischen TÄK bleibt das regulatorische Regime streng. Ein vollständiges Exportverbot für Benzin wurde bis zum 31. Januar 2027 verlängert und gilt sowohl für Produzenten als auch für Händler. Gleichzeitig wurden ab dem 1. September die Beschränkungen für Diesel, Schiffsöl und Gasöl gelockert — deren Export ist wieder für die direkten Produzenten erlaubt, was das Risiko einer Überproduktion in Raffinerien und sinkende Verarbeitungsvolumen verringert. Diese Maßnahmen werden ergänzt durch:
- höhere Normen für den Verkauf von Brennstoffen an der Börse zur Sicherstellung des Binnenmarktes;
- Kontrolle durch die FAS über spekulative Weiterverkäufe von Mineralölprodukten;
- einen Dämpfungsmechanismus, der Teile der wegfallenden Exporterlöse der Mineralölunternehmen ausgleicht.
Die Kraftstoffvorräte im Land sind mit denen des Vorjahres vergleichbar, und die Situation in Regionen, in denen es im Frühling zu Unterbrechungen kam, normalisiert sich allmählich — jedoch erfordert die Saison der Herbstreparaturen in Raffinerien von den Regulierungsbehörden Wachsamkeit.
Was das für Investoren bedeutet: Wichtige Orientierungen am 3. September
Der TÄK-Markt betritt den Donnerstag mit der höchsten geopolitischen Prämie seit Monaten. Investoren und Marktteilnehmer sollten Folgendes verfolgen:
- Dynamik des Konflikts zwischen den USA und dem Iran — jegliche Signale über einen Angriff auf die Insel Kharg oder hingegen über Verhandlungen könnten Brent um ein paar Dollar in beide Richtungen bewegen.
- Schifffahrt durch die Straße von Hormuz — die Wiederherstellung des Transits wäre der Hauptfaktor für Deflation bei Öl und LNG.
- OPEC+-Treffen am 6. September — die Reaktion des Bündnisses auf wegfallende Volumina und das Preisszenario.
- Füllkriterien europäischer Gasspeicher — davon hängt ab, ob Gas über $900 pro tausend Kubikmeter bleibt.
- Der russische Kraftstoffmarkt — Auswirkungen der teilweisen Öffnung des Dieselexports und der Börsenpreise für Benzin.
Das grundlegende Szenario für die kommenden Tage ist die Beibehaltung hoher Volatilität bei erhöhten Preisen für Öl und Gas: Der Energiemarkt handelt wieder nicht ausgewogen zwischen Angebot und Nachfrage, sondern geopolitisch.