Ölmarkt: Diplomatie drückt auf die Preise, Geopolitik hält die Prämie
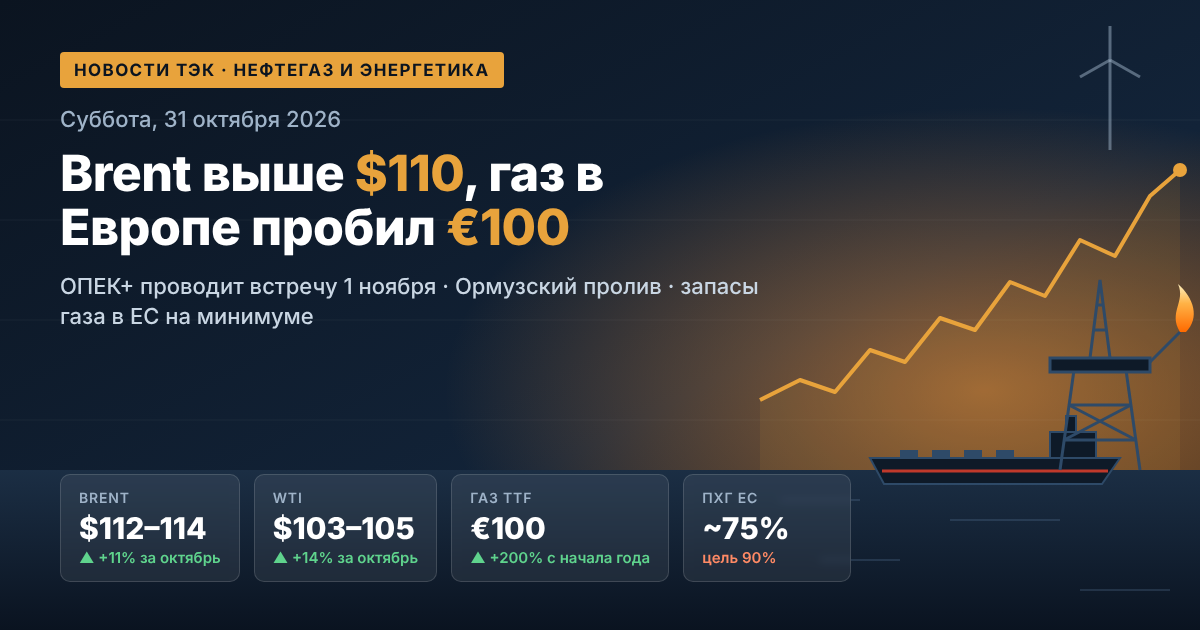
Am Dienstag fiel der Januar-Future für Brent unter 110 USD pro Barrel, während der nahe Dezember-Kontrakt bei etwa 114-116 USD gehandelt wurde. Diese Preisdifferenz zwischen den Kontrakten spiegelt eine tiefe Backwardation wider: Der Markt zahlt eine erhebliche Prämie für sofortige Öl-Lieferungen. WTI bleibt bei rund 101 USD, die Differential zwischen Brent und WTI hat sich auf etwa 9 USD verengt.
Schlüsselfaktoren, die die Ölpreisdynamik bestimmen:
- Diplomatischer Kurs. Delegationen aus Saudi-Arabien, der Türkei und Pakistan führten zu Wochenbeginn Gespräche in Teheran, wobei die Parteien sich einigten, den Kontakt fortzusetzen. Dies stellt das erste signifikante Argument für Verkäufer während des militärischen Rallies dar.
- Politischer Kalender in den USA. Washington hat zuvor signalisiert, dass bis zu den Midterms am 3. November keine neuen Angriffe auf den Iran geplant sind, was vorübergehend das Risiko einer plötzlichen Eskalation senkt.
- Geld- und Kreditpolitik. Die Fed hat im September zum ersten Mal seit drei Jahren die Zinsen angehoben, während teures Öl den Inflationsdruck verstärkt und die Erwartungen an eine weitere Straffung weckt, was die Nachfrage nach Rohstoffen dämpft.
- Technisches Bild. Die Preise stagnieren an der oberen Grenze der Jahresspanne; einige Analysten erwarten eine Korrektur, während bei einer neuen Eskalation ein Anstieg auf 120 USD bis zum Jahresende nicht ausgeschlossen ist.
Strait of Hormuz und Persischer Golf: Physische Risiken für Öl-Lieferungen
Trotz diplomatischer Signale bleiben die infrastrukturellen Risiken beispiellos. In der vergangenen Woche meldete der Iran die Beschädigung von sieben Tankern in einer Nacht, während die IRGC die Minierung eines "nicht genehmigten" südlichen Weges bekannt gab, wo zwei Supertanker mit einer Gesamtladung von über 4,5 Millionen Barrel gesprengt wurden. Die jemenitischen Huthi setzen ihre Angriffe auf Einrichtungen von Saudi Aramco fort, das Unternehmen hat Mitarbeiter aus der Zentrale in der östlichen Provinz evakuiert.
Inzwischen hat sich der Öl-Export aus dem Nahen Osten paradoxerweise erholt: Laut Schiffsverfolgungsdaten überstieg er in der Woche bis zum 18. Oktober 24 Millionen Barrel pro Tag – über dem Vor-Kriegsniveau. Saudi Aramco hat die Durchleitung durch den Pipelineweg um das Fahrwasser zu den Roten Meer-Häfen mehr als verdreifacht, jedoch liegen die Kosten für die Absicherung gegen militärische Risiken weiterhin bei etwa 3% des Schiffswertes.
OPEC+: Quoten auf dem Papier und Treffen am 1. November
Die sieben Hauptakteure des Bündnisses – Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman – haben die Zielniveaus der Produktion im zweiten Monat in Folge beibehalten. Die Quote von Er-Riyad beträgt 10,5 Millionen Barrel pro Tag, die von Russland liegt bei 9,9 Millionen. Die tatsächliche Produktion der Gruppe betrug im August etwa 25 Millionen Barrel pro Tag, was etwa 5 Millionen unter dem Vor-Kriegsniveau liegt. Das nächste Treffen ist für den 1. November angesetzt; der Markt erwartet bis 2027 keine Änderungen der Quoten, da der Krieg die Neubewertung der Produktionskapazitäten in den Mitgliedsländern verzögert hat. Der Rabatt für russisches Urals-Öl gegenüber Brent wird auf 8–15 USD pro Barrel geschätzt.
Gasmarkt: Europa tritt mit den niedrigsten Beständen seit 15 Jahren in den Winter
Der November-Future für TTF stieg am Montag auf 1133 USD pro 1000 Kubikmeter – ein Höchststand seit Dezember 2022. Am Dienstag korrigierten sich die Preise auf etwa 1100 USD, während der Dezember-Kontrakt bei etwa 96 EUR pro MWh gehandelt wurde. Dies ist fast dreimal so hoch wie der Durchschnittswert des vergangenen Winters.
Haupttreiber des Gaspreisanstiegs:
- Mangel an LNG aus dem Persischen Golf. Die Lieferungen aus der Region, die etwa 20% des weltweiten Angebots an verflüssigtem Gas bereitstellte, sind massiv gesunken; zwei katariische Verflüssigungsanlagen mit einer Kapazität von 12,8 Millionen Tonnen pro Jahr sind für einen Zeitraum von drei Jahren außer Betrieb genommen worden.
- Niedrige Bestände in Gasspeichern. Die Speicher der EU sind zu etwa 74,9% (rund 80 Milliarden Kubikmeter) gefüllt – 14–15 Prozentpunkte unter dem Fünfjahresdurchschnitt. Die Europäische Kommission hat das Ziel bereits von 90% auf 80% bis zum 1. Dezember gesenkt.
- Wettbewerb mit Asien. Europäische Käufer sind gezwungen, für Spot-Lieferungen von LNG überzuzahlen.
- Wetterfaktor. Ein Temperaturabfall führte dazu, dass mehrere EU-Länder früher als üblich Gas abnehmen mussten.
Analysten halten einen Preisanstieg auf 1200–1400 USD pro 1000 Kubikmeter in den Spitzenmonaten bei kalten Wintern für möglich.
Gipfeltreffen der Gasexportländer in Moskau: Signale für den globalen Gasmarkt
Wladimir Putin erklärte auf dem Gipfel des Forums der Gasexportländer, dass es ernsthafte Erschütterungen in der Branche gegeben hat und verband den Anstieg der Kosten für europäische Verbraucher mit dem Verzicht auf russische Energieträger. Zu den wichtigsten Punkten gehören:
- Die weltweite Nachfrage nach Gas könnte bis zur Mitte des Jahrhunderts auf 5,5 Billionen Kubikmeter pro Jahr steigen, der internationale Handel könnte auf 1,7 Billionen wachsen;
- Zur Stabilisierung des Marktes sind das Ende von Konflikten und die Aufhebung von Sanktionen erforderlich;
- Für Produzenten ist Stabilität wichtiger als eine Verdopplung der Spotpreise;
- Russland prüft die Möglichkeit einer Zusammenarbeit mit amerikanischen Partnern in der Arktis.
Vorher hatte der Kreml erklärt, dass er bereit sei, die Wiederaufnahme der Gaslieferungen nach Europa bei Vorliegen interessierter Käufer zu diskutieren.
Raffinerien und Ölprodukte: Dieselmangel und Regulierung in Russland
Der weltweite Markt für Ölprodukte bleibt deutlich angespannt im Vergleich zum Markt für Rohöl. Futures auf Heizöl und Diesel in den USA werden bei etwa 4,9 USD pro Gallone gehandelt – mehr als doppelt so hoch wie im Vorjahr. Der Mangel an mitteldestillierten Produkten unterstützt die Raffineriemarge und ist vorteilhaft für unabhängige Raffinerien mit Zugang zu Rohstoffen.
In Russland gilt ein vollständiges Exportverbot für Benzin, Diesel und Schiffstreibstoffe bis zum 31. Januar 2027. Die Einzelhandelspreise für Benzin sind seit Jahresbeginn um etwa 20,5% gestiegen, Diesel um 13,4%. Laut Daten von Mitte Oktober fiel der Durchschnittspreis für Benzin auf 78 Rubel pro Liter, jedoch bleibt die Situation fragil: Raffinerien arbeiten mit maximaler Kapazität, geplante Wartungsarbeiten wurden verschoben und die Daten zur Raffination sind geheim.
Elektroenergie und erneuerbare Energien: Energiekrise beschleunigt den Energiewandel
Hohe Preise für fossile Brennstoffe verstärken die wirtschaftlichen Argumente für erneuerbare Energien. Im Frühjahr 2026 übertroffen Wind- und Solarenergie erstmals in der Geschichte die Gasgenese weltweit und machten 22% der Stromerzeugung aus, während Gas 20% ausmachte. In den USA wird für das Jahr ein Rekord von 86 GW neuer Kapazitäten erwartet, von denen über 90% auf Solarenergie, Speicher und Wind entfallen werden. Indonesien, Südkorea und einige andere Länder beschleunigen ihre Programme zur Entwicklung erneuerbarer Energien und betrachten diese als Instrument für die Energiesicherheit und zur Verringerung der Abhängigkeit von LNG-Importen.
Kohle: Asiatische Nachfrage stützt die Preise
Hohe Gaspreise stimulieren die Umstellung eines Teils der Energiesysteme in Nordost-Asien auf Kohle. Die Preise für Energiekohle am australischen Hafen Newcastle stiegen im Oktober auf ein Drei-Jahres-Hoch, die Prognose für den durchschnittlichen Preis im Jahr 2026 liegt bei etwa 130 USD pro Tonne FOB. Gleichzeitig limitiert das Wachstum der erneuerbaren Energien die Importe: Die Prognosen für den Kohlebedarf von China, Indien und Japan für das laufende Jahr wurden nach unten korrigiert.
Wichtig für Investoren: Wichtige Orientierungen für die Woche
- Verhandlungen über den Iran – der Hauptfaktor für Öl und LNG; Fortschritte könnten einen Teil der geopolitischen Prämie abbauen.
- Wöchentliche Ölbestandsdaten in den USA – ein Signal für das Gleichgewicht zwischen Angebot und Nachfrage.
- Entscheidung der EZB – Einfluss auf den Euro und den Gaspreis in Dollar.
- OPEC+-Treffen am 1. November – das Grundszenario sieht eine Beibehaltung der Quoten vor.
- Wahlen in den USA am 3. November – Risiko einer Änderung der außenpolitischen Richtung Washingtons.
- Wetter und Gasabnahme aus Gasspeichern in Europa – Indikator für die Winterpreise für Gas und Elektrizität.
Der Öl- und Gasmarkt bleibt in einem Zustand hoher Volatilität, in dem diplomatische Nachrichten und Vorfälle im Persischen Golf die Kurse in einer Sitzung um mehrere Prozent verändern können. Für Öl-, Gas- und Brennstoffunternehmen sowie Investoren im Rohstoffsektor werden die nächsten zwei Wochen eine Prüfung der Stabilität der aktuellen Preisniveaus vor Beginn der Heizsaison darstellen.