Ölmarkt: Brent bei 88 $ – die Woche endet mit einem Rückgang von mehr als 5 %
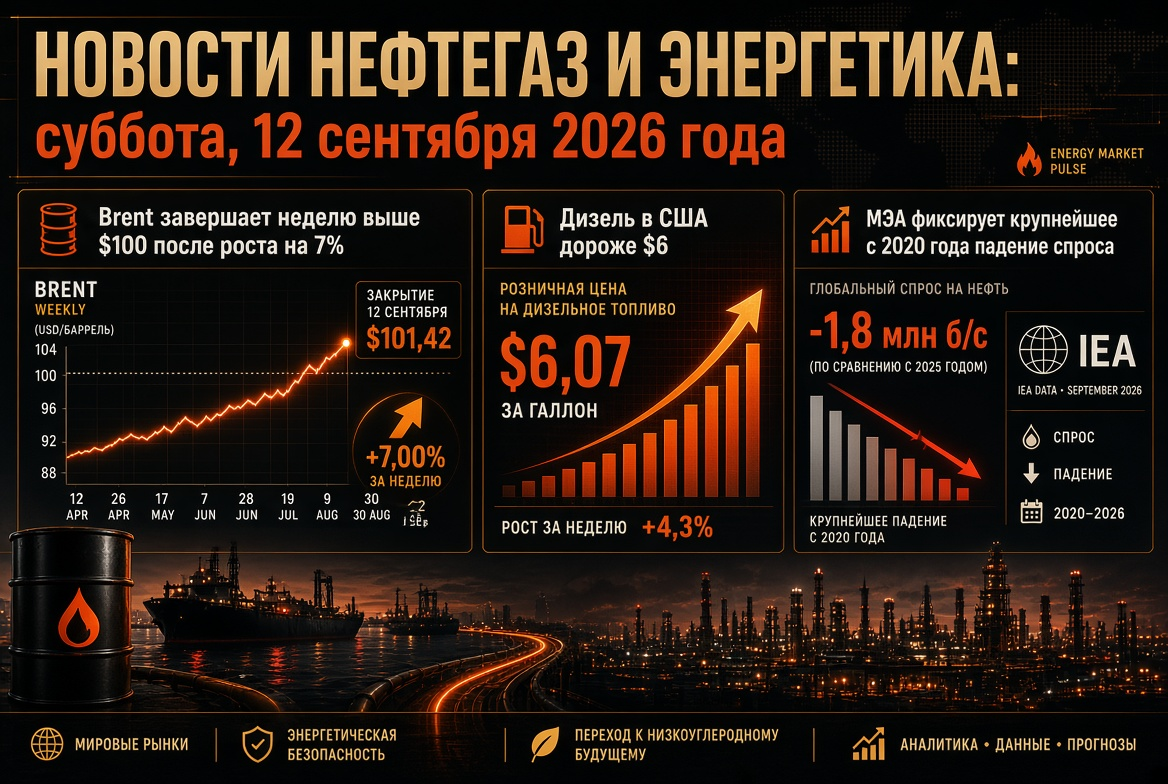
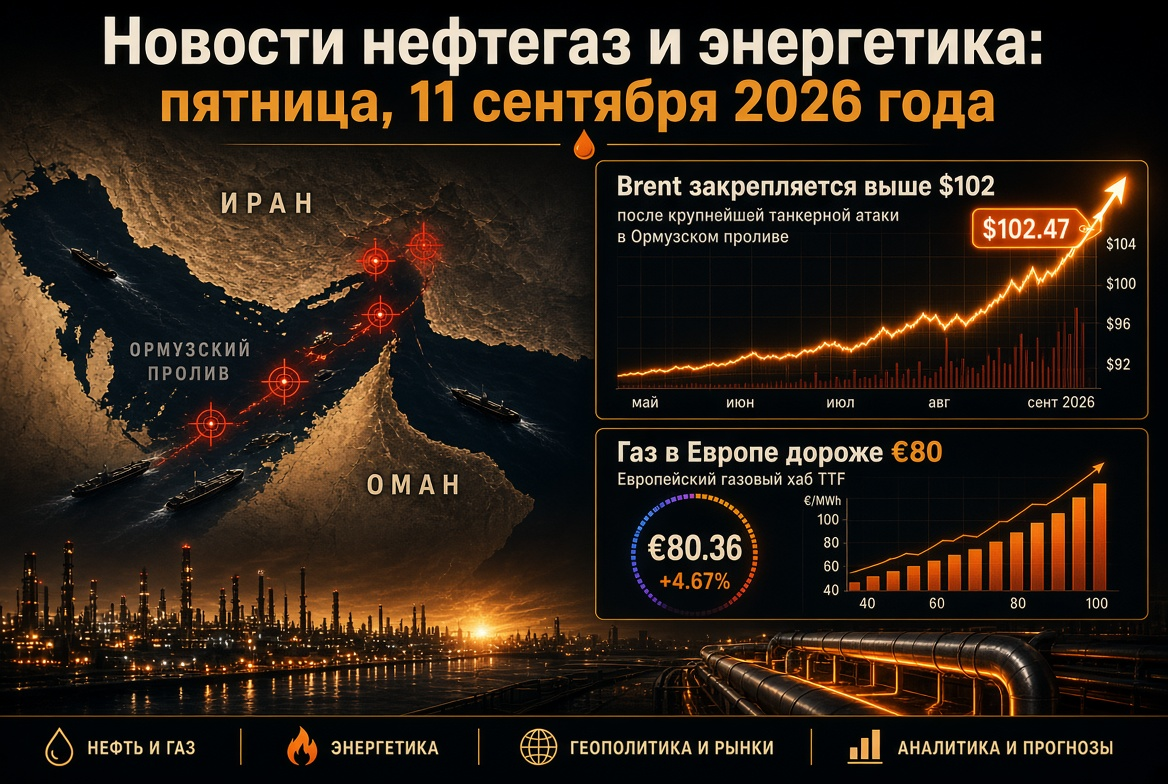
Die Ölpreise korrigieren sich nach einer zweiwöchigen Rallye. Brent wurde am Freitag in der Nähe von 88 $ pro Barrel gehandelt, WTI lag bei etwa 82–83 $. Der wöchentliche Rückgang von Brent überstieg 5 %, WTI verlor über 4 %, doch seit Jahresbeginn ist der Nordsee-Benchmark immer noch um etwa 30 % im Jahresvergleich teurer: Die Prämie für geopolitische Risiken nach der Schließung der Straße von Hormus im Februar bleibt bestehen. Die Schlüsselfaktoren für die Ölpreise zum Wochenende:
- Diplomatie in Hormus: Die Vereinbarung zwischen Iran und Oman über die Teilung der Kontrolle und Einnahmen aus dem Transit durch die Straße bleibt der Hauptbearish-Faktor der Woche, obwohl Teheran betont, dass es keine sofortige Wiedereröffnung der Schifffahrt geben wird.
- Strenge Haltung Washingtons: Am Freitag drehten die Preise kurzfristig nach oben auf Nachrichten, dass die USA eine Rückkehr zu den Bedingungen des Friedensmemorandums vom Juni mit dem Iran ausschließen; der Markt erkannte, dass das endgültige Abkommen verschoben wird.
- Russisches Risiko: Die Aussagen von Wladimir Putin über den Mangel an Ergebnissen in den Verhandlungen mit der Ukraine und die Vorbereitung auf eine Intensivierung der Kampfhandlungen sowie fortwährende Angriffe auf russische Raffinerien und Häfen schränken das Exportpotenzial Russlands ein und stützen die Preise von unten.
- Logistik im Persischen Golf: Saudi-Arabien erhöht die Lieferungen von Terminals innerhalb des Golfs und passt die Exportrouten aufgrund der Bedrohungen durch die Houthi-Rebellen im Roten Meer an.
Venezuela und OPEC: Gründungsland des Kartells steht vor historischem Austritt
Die wichtigste unternehmenspolitische Nachricht zum Ende der Woche sind Berichte, dass Caracas ernsthaft den Austritt aus der OPEC prüft. Das Thema wird in Verhandlungen mit amerikanischen Beamten besprochen, eine endgültige Entscheidung wurde noch nicht getroffen. Der Kontext macht die Geschichte strategisch für den gesamten globalen Ölmarkt:
- Venezuela ist eines von fünf Ländern, die 1960 die OPEC gegründet haben, und besitzt die größten nachgewiesenen Ölreserven der Welt, während die derzeitige Produktion nur bei etwa 1–1,2 Millionen Barrel pro Tag liegt.
- Die USA diskutieren langfristige Vereinbarungen über den Zugang amerikanischer Unternehmen zu venezolanischen Ölfeldern; einige Beamte sehen in der Allianz Washington–Caracas ein Gegengewicht zum Einfluss der OPEC.
- Dies ist der zweite mögliche Austritt innerhalb eines Jahres: Die VAE haben die OPEC und OPEC+ zum 1. Mai 2026 verlassen, und der Irak äußerte im Sommer öffentlich Unzufriedenheit mit den Quoten.
- Die Erhöhung der venezolanischen Produktion durch amerikanische Investitionen wird dem Markt in den nächsten Jahren eine neue Angebotsperspektive bieten – ein Faktor, der den langfristigen Preisen Druck macht.
Für Investoren ist das Szenario „Vexit“ in erster Linie eine Frage der Handhabbarkeit des Kartells: Eine weitere Fragmentierung der OPEC+ erhöht das Risiko eines Kampfes um Marktanteile wie im Jahr 2020. Ein weiterer Orientierungsrahmen wird das Treffen der Allianz am 6. September sein, bei dem das Basisszenario eine Pause bei der Erhöhung der Quoten bis Ende des Jahres bleibt.
Straße von Hormus: sechs Monate Krise und zerbrechliches diplomatisches Fenster
Freitag, der 28. August, wurde zu einem symbolischen Datum – genau ein halbes Jahr seit dem Beginn der militärischen Operation der USA und Israels gegen Iran und der darauffolgenden Schließung der Straße von Hormus, die bis zum Krieg etwa 20 % des weltweiten Ölhandels und fast ein Fünftel des LNG ausmachte. Der aktuelle Status der Schlüsselarterie der globalen Energieversorgung:
- Iran und Oman haben die Koordinaten der Routen vereinbart: der eingehende Verkehr erfolgt über den nördlichen Korridor in iranischen Gewässern, der ausgehende über den südlichen in omanischen Gewässern, sowie die Aufteilung der Einnahmen aus dem Transit und die gemeinsame Minenräumung der Wasserfläche.
- Teheran besteht darauf: Die Vereinbarung mit Maskat bedeutet nicht automatisch die Wiedereröffnung der Straße, solange die USA ihre Verpflichtungen nicht erfüllen; der Verkehr bleibt um ein Vielfaches unter den friedlichen etwa 130 Schiffen pro Tag.
- Die Sicherheit des Schiffsverkehrs wurde nicht wiederhergestellt: Ein Angriff auf einen Tanker vor der Küste Omans am 25. August hält die Versicherungspreise auf einem prohibitive Niveau.
- Der US-Finanzminister Scott Bessent bereitet sich darauf vor, von den G20-Partnern eine Reduzierung der Verbindungen zu Iran zu fordern, unter Androhung von Limitationen beim Zugang zum Dollar-System – der Sanktionsdruck verlagert sich in die finanzielle Ebene.
Gas und LNG: Europa geht mit Minimalbeständen seit 2009 in den Herbst
Der Gasmarkt bleibt das am verletzlichsten Segment der globalen Energieversorgung. Die TTF-Futures stiegen zu Beginn der Woche auf über 68 €/MWh – dem Höchststand seit Anfang 2023 – und fielen bis Freitag auf etwa 65–67 € aufgrund diplomatischer Fortschritte. Die fundamentale Situation ist besorgniserregend:
- Speicher: Die Gasspeicher der EU sind nur zu etwa 63 % gefüllt – das Minimum für Ende August seit 2009 – bei einem Zielwert von 80 % bis zum 1. November, der von zuvor 90 % gesenkt wurde.
- Katar: Nach sechs Monaten Blockade hat der zweitgrößte LNG-Exporteur der Welt etwa 24 Milliarden USD an Einnahmen verloren, während die Lieferungen in einzelnen Zeiträumen um 96 % gesenkt wurden – ein nie dagewesener Angebots-Schock.
- Preissturzerwartungen: Bei langsamer Normalisierung des Nahost-Exports könnte der Dezember-TTF über 100 €/MWh steigen – doppelt so hoch wie die Basisprognosen zu Beginn des Jahres.
- Regulatorischer Faktor: Das EU-Verbot für russisches Pipelines und LNG gilt seit März 2026 mit Übergangsfristen, was den Spielraum bei Engpässen einschränkt.
- Marktdivergenz: Asiatischer JKM hält sich bei 21–22 $/MMBtu, während der amerikanische Henry Hub unter 3 $/MMBtu bei Rekordproduktion liegt: Der Spread fördert das Interesse an neuen US-Export-LNG-Projekten.
Ölprodukte: Rekordtief beim Diesel in den USA und Rekordauslastung der Raffinerien
Der aktuelle EIA-Bericht verzeichnet die Auslastung amerikanischer Raffinerien bei 97,4 % der Kapazität – die Verarbeitung erreichte 17,4 Millionen Barrel pro Tag, während die kommerziellen Ölreserven sich kaum änderten (428,9 Millionen Barrel). Das wichtigste Signal für den Markt der Ölprodukte: Die Dieselbestände in den USA sind auf das niedrigste saisonale Niveau in der Geschichte der Aufzeichnungen gefallen. Europa, das einen Mangel an Mitteldestillaten nach dem Wegfall der russischen und nahöstlichen Volumen hat, hat zum ersten Mal seit sieben Jahren Diesel aus Mexiko importiert. Für Brennstoffunternehmen und Trader bedeutet dies, dass die rekordhohen Crack-Spreads für Diesel mindestens bis Ende Herbst erhalten bleiben – und die Marktreaktion empfindlicher auf jede Nachricht über den Zustand der Raffinerien auf beiden Seiten des Atlantiks.
Russland: Schicksal des Diesel-Exports wird am Wochenende entschieden
Der inländische Kraftstoffmarkt in Russland bleibt im Modus der manuellen Steuerung, und die kommenden Tage werden entscheidend sein. Das bestehende Ausfuhrverbot für Diesel für Produzenten läuft am 1. September aus; laut Branchenquellen neigt die Regierung zu einer Verlängerung mindestens bis Ende September, und es wird auch eine Option bis Ende 2026 diskutiert. Ein vollständiges Verbot für die Ausfuhr von Benzin gilt bis zum 31. Januar 2027, die Einschränkungen betreffen auch Kerosin. Vizepremier Alexander Nowak erklärt, dass es keinen Diesel-Mangel gebe und dass mehrere Raffinerien nach Reparaturen zurückkehren, jedoch schränken die Angriffe von Drohnen auf die Verarbeitungsinfrastruktur die Produktion weiterhin ein: Die Verarbeitung sank im Sommer auf das niedrigste Niveau seit über zwei Jahrzehnten, während die Produktion im Juli bei etwa 8,9 Millionen Barrel pro Tag die niedrigste seit sechs Jahren war. Für den globalen Markt bedeutet dies den Verlust russischer Dieselvolumen vor dem Hintergrund des Spitzenmangels an Mitteldestillaten in Europa.
Elektrizität, Erneuerbare Energien und Kohle: Energiekrise verlängert das Kohlezeitalter, aber der Energiewandel beschleunigt sich
Der teure LNG hat die Bilanz der globalen Stromversorgung umgeschrieben: Kohle hat eine unbeabsichtigte Verlängerung erhalten und bleibt die größte einzelne Quelle der Stromversorgung, die etwa ein Drittel der weltweiten Stromerzeugung sicherstellt. Gleichzeitig wird prognostiziert, dass die Gesamtheit der erneuerbaren Quellen – Sonne, Wind, Wasser und Bioenergie – im Jahr 2026 zum ersten Mal Kohle überholen wird. Das regionale Bild ist kontrastreich:
- In den USA stieg die Solarstromerzeugung im ersten Halbjahr um 21 %, Wind und Sonne trugen etwa 20 % zur Stromerzeugung bei, während die Kohleerzeugung aufgrund des günstigen Gases um etwa 11 % zurückging.
- Texas hat die Genehmigung neuer Rechenzentren ausgesetzt, was die EIA dazu brachte, die Prognose für das Wachstum des Stromverbrauchs im Bundesstaat für 2027 von 14 % auf 6 % zu senken – das erste erkennbare Signal für eine Abkühlung der KI-Belastung der Netze.
- In Europa und Asien macht der teure LNG die Kohle wettbewerbsfähiger als Gas in der Stromerzeugung und unterstützt die Nachfrage nach Energiemengen aus den Exportländern – Indonesien, Australien und Südafrika.
Makro-Faktoren: Jackson Hole und Zinsen als Nachfragetreiber für Energieträger
Ein weiterer Referenzpunkt für die Rohstoffmärkte ist die Rede des Fed-Vorsitzenden Kevin Warsh beim Symposium in Jackson Hole am Freitag. Signale zum Verlauf der Zinssätze beeinflussen direkt den Wechselkurs des Dollars, die Kosten für die Finanzierung von Energieprojekten und die Nachfrageschätzungen für Öl und Gas. Eine Milderung der Rhetorik würde die Rohstoffpreise stützen, während ein strenger Ton den Druck auf das bereits sinkende Öl verschärfen könnte.
Was am Wochenende und in der nächsten Woche zu beobachten ist: Kalender der Akteure des Energiesektors
- Offizielle Reaktion von Caracas und OPEC auf Berichte über den möglichen Austritt Venezuelas aus dem Kartell.
- Entscheidung der russischen Regierung über den Diesel-Exporte bis zum Ablauf des Verbots am 1. September.
- Daten über den tatsächlichen Transit durch die Straße von Hormus und das Schicksal des iranisch-omanischen Korridors.
- Tempi der Gasinjektion in die EU-Speicher und Dynamik des TTF nach dem Rückgang von den Dreijahreshöchstständen.
- Treffen der OPEC+ am 6. September: Pause bei der Erhöhung der Quoten und Diskussion über die Parameter für 2027.
- Eskalisierungsrisiken entlang der Grenze zwischen Russland und der Ukraine sowie den Zustand der russischen Raffinerien.
- Folgen der Ansprache des Fed-Vorsitzenden in Jackson Hole für den Dollar und die Rohstoffmärkte.
Ausklang der Woche: Der Ölmarkt driftet in Richtung eines Deeskalationsszenarios im Nahen Osten, bleibt jedoch Geisel der physischen Ströme durch die Straße von Hormus und der wachsenden Unsicherheit innerhalb der OPEC selbst, wo nach dem Austritt der VAE nun auch Venezuela auf den Weg der Abkehr schielt. Gas und Diesel sind die Hauptrisiken des weltweiten Energiemarktes im Herbst 2026: Europa geht in die Heizsaison mit den niedrigsten Beständen seit 17 Jahren, während Kohle trotz des sich beschleunigenden Übergangs zur Erneuerbaren Energien ihre Ära verlängert. Tägliche Analysen zu Öl, Gas, ERNEUERBAREN ENERGIEN und dem Energiemarkt finden Sie im Telegram-Kanal Open Oil Market.