Ölmarkt: Brent und WTI fallen, bleiben aber über 100 US-Dollar
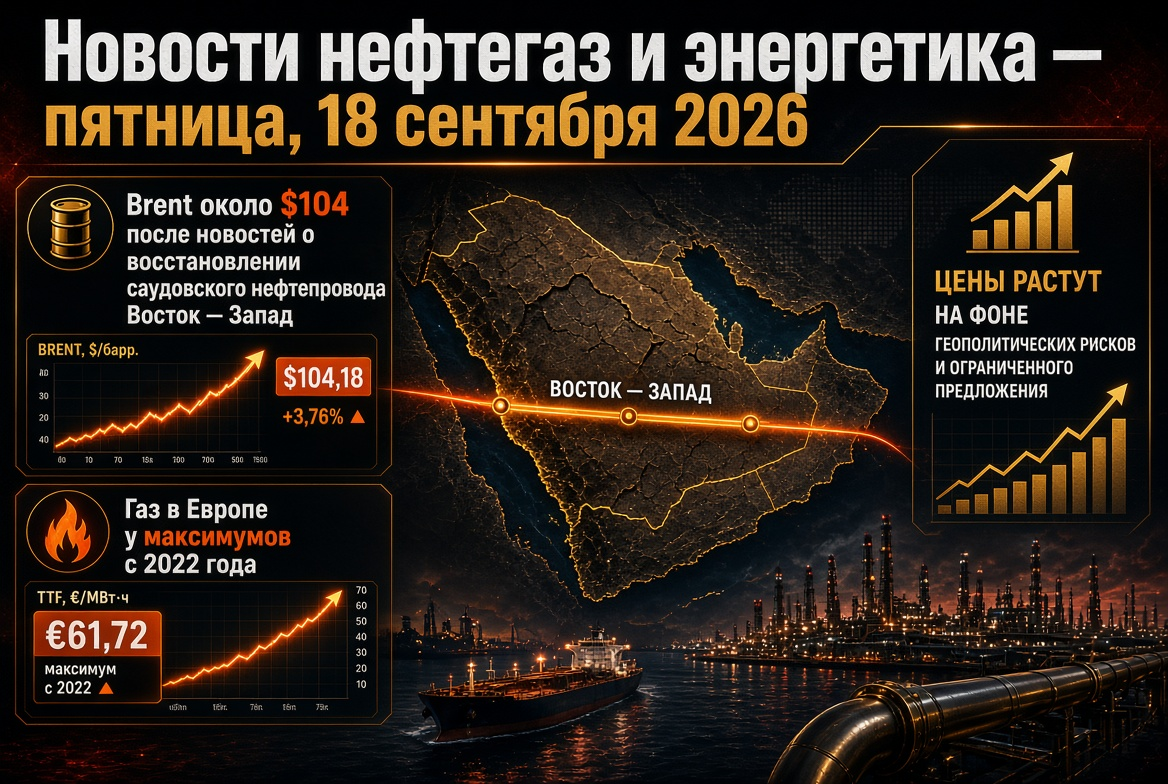
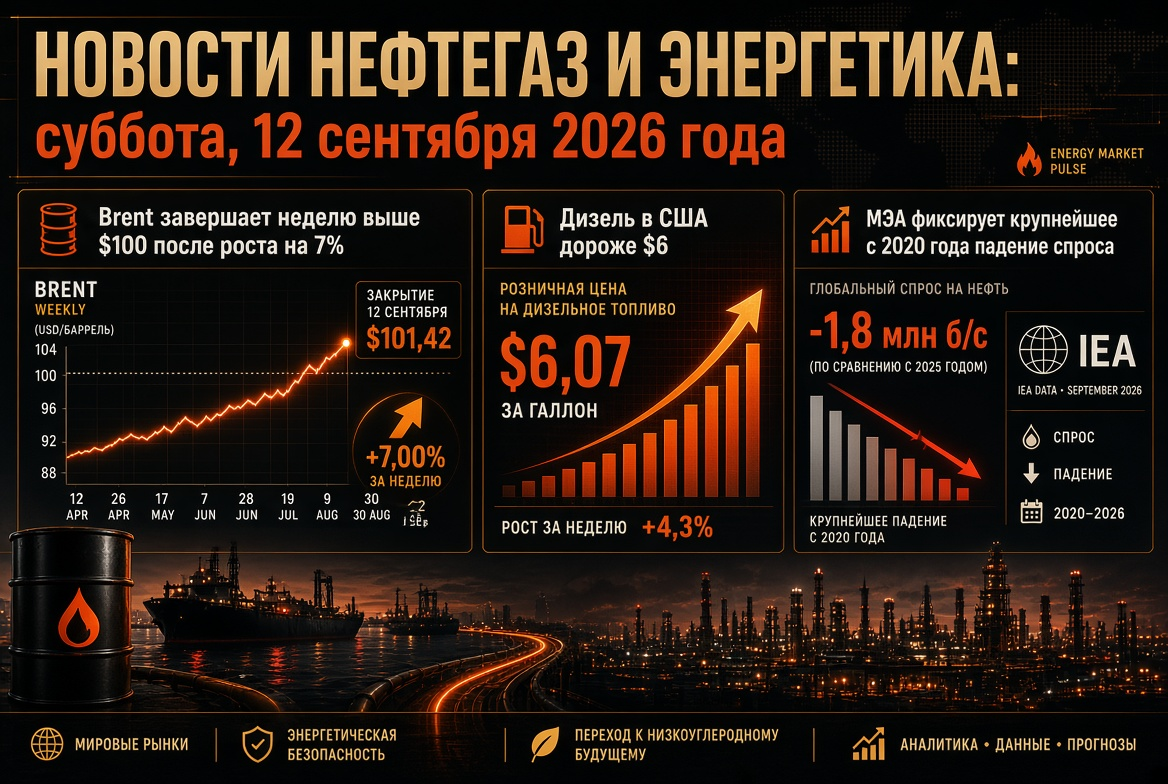
Am Donnerstagabend wurde Brent bei etwa 104 US-Dollar pro Barrel gehandelt, WTI lag im Bereich von 101-102 US-Dollar. Zu Beginn der Woche stieg Brent auf 109 US-Dollar; im Laufe des Monats hat der Benchmark etwa 14 % zugelegt und im Vergleich zum Vorjahresniveau über 50 %. Die Haupttreiber sind:
- Saudi-Arabien: Das Königreich plant, innerhalb weniger Tage etwa die Hälfte der Kapazität der Ölpipeline Ost-West, die letzte Woche durch Drohnenangriffe beschädigt wurde, wiederherzustellen und innerhalb von etwa sechs Wochen die volle Auslastung zu erreichen. Die Route hat eine Kapazität von bis zu 7 Millionen Barrel pro Tag und ist der Hauptumgehungsweg des Hormuz-Kanals.
- Hormuz: Laut dem US-Energieministerium wurden zu Beginn der Woche etwa 18 Millionen Barrel Öl und Petroleumprodukte durch die Meerenge transportiert; Riad erhöht die Lieferungen mit Unterstützung der US-Streitkräfte.
- US-Vorräte: Die kommerziellen Ölreserven sanken um 0,64 Millionen Barrel auf 423,4 Millionen und lagen damit unter den Markterwartungen, obwohl die Branchenbewertung kurz zuvor einen Anstieg von 7,1 Millionen prognostiziert hatte.
- Angebotsrisiken: Die fortschreitende Offensive der Houthi-Rebellen in Richtung des Bab-el-Mandeb-Kanals, die Stilllegung mehrerer Förderstätten in Libyen unter Androhung höherer Gewalt und der Rückzug Teherans von den Verhandlungen mit Washington, bis seine Bedingungen erfüllt sind.
Angebot und Nachfrage: Schätzungen der OPEC und IEA
- Saudi-Arabien informierte die OPEC über einen Rückgang der Produktion im August auf 6,24 Millionen Barrel pro Tag — das niedrigste Niveau seit 1990; sekundäre Quellen schätzen das Niveau näher an 7,3 Millionen Barrel pro Tag.
- Die IEA senkte in ihrem September-Bericht die Prognose für das weltweite Angebot im Jahr 2026 auf 100,7 Millionen Barrel pro Tag (–5,7 Millionen Barrel pro Tag im Jahresvergleich).
- Der weltweite Ölbedarf soll nach Schätzungen der Agentur im Jahr 2026 um 2,5 Millionen Barrel pro Tag sinken, gefolgt von einer Erholung um 2,6 Millionen Barrel pro Tag im Jahr 2027.
- Die beobachtbaren weltweiten Vorräte sanken im August um weitere 95 Millionen Barrel; seit Februar beträgt die kumulative Reduzierung 507 Millionen Barrel.
Petrolprodukte und Raffinerien: Diesel ist das Hauptdefizit auf dem Markt
Die Krise verlagert sich zunehmend von Rohöl hin zu Petroleumprodukten. Die Großhandelspreise für Diesel in den USA überstiegen Anfang September 200 US-Dollar pro Barrel — fast doppelt so hoch wie vor dem Krieg, der Einzelhandelspreis erreichte einen Rekord von 5,90 US-Dollar pro Gallone. In der EU kostet Diesel etwa 2,04 Euro pro Liter, in der Nähe des April-Rekords.
- Der Nettoexport von Diesel aus den Golfstaaten betrug im August etwa 390.000 Barrel pro Tag — ein Viertel des Volumens vor dem Krieg; die Gesamtlieferungen aus dem Golf und Russland liegen bei 1,6 Millionen Barrel pro Tag unter den Februar-Zahlen.
- Die weltweite Raffination erreichte mit 81,4 Millionen Barrel pro Tag einen Sommerhöhepunkt, aber für das Jahr wird ein Rückgang um 2,6 Millionen Barrel pro Tag erwartet.
- Die Marge der Raffinerien im Atlantik liegt auf Rekordniveau; die Rentabilität in Singapur wird durch hohe Frachtkosten gedämpft.
Für Raffinerien außerhalb der Konfliktzone ist dies eine Zeit überdurchschnittlicher Gewinne, während es für Brennstoffunternehmen und Verbraucher zu Schockkosten kommt.
Gas und LNG: Europa geht mit niedrigen Vorräten in den Winter
Die TTF-Futures fielen am Donnerstag auf 76-77 Euro pro MWh, nachdem sie versucht hatten, sich über 80 Euro zu halten; zu Beginn der Woche lagen die Preise nahe bei 82 Euro — dem Höchststand seit Ende 2022. Im Jahresvergleich ist das Gas in Europa um über 130 % teurer geworden. Die Gasspeicher der EU sind nur zu etwa 68 % gefüllt — einer der niedrigsten Werte seit zwei Jahrzehnten zu diesem Zeitpunkt. Der Druck entsteht durch begrenzte Lieferungen von katariischem LNG, geplante Wartungsarbeiten in Norwegen und Konkurrenz mit Asien um Ladungen. Henry Hub in den USA bleibt bei etwa 2,90 US-Dollar pro Million BTU — der rekordverdächtige Spread unterstützt die US-Exporteure von LNG.
Geopolitik: Energetische Waffenruhe zwischen Russland und der Ukraine in Frage
Am 14. September erklärte der US-Präsident, dass Moskau und Kiew sich darauf geeinigt hätten, Angriffe auf Energieanlagen einzustellen und damit den Anstieg der Dieselpreise in erster Linie mit diesem Konflikt zu verknüpfen. Kiew erklärte, dass die Vereinbarung nicht finalisiert sei und nur unter den Garantien der Partner möglich sei; als Vermittler fungiert die Türkei. Frühere Versuche solcher Waffenstillstände waren von kurzer Dauer. Sollte das Regime in Kraft treten, könnte die Wiederherstellung der russischen Raffination die Prämie auf Destillate senken. Das Sanktionsregime bleibt jedoch unverändert.
Russland: Exportbeschränkungen für Brennstoffe bestehen fort
- Das Exportverbot für Benzin gilt bis zum 31. Januar 2027 für alle Marktteilnehmer.
- Das Verbot für den Export von Diesel, Schiffstreibstoffen und Heizöl wurde bis zum 30. September verlängert; der Markt wartet auf eine Entscheidung für Oktober.
- Nach Schätzungen der IEA waren die russischen Raffinerien in den letzten acht Monaten im Durchschnitt alle drei Tage von wirksamen Angriffen betroffen; seit Juli begann das Land, Petroleumprodukte zu importieren.
- Der Rabatt von Urals gegenüber Brent ist aufgrund gesenkter Lieferungen und hoher Nachfrage in Asien praktisch verschwunden.
Asien: China überbietet Indien im Rennen um russisches Öl
Der Import russischen Öls nach Indien fiel im August um etwa 26 % auf rund 2,1 Millionen Barrel pro Tag, nachdem er im Juli mit 2,8 Millionen Barrel pro Tag einen Rekord erreicht hatte; der gesamte Rohölimport sank auf 4,6 Millionen Barrel pro Tag. Chinesische Raffinerien kaufen aggressive Mengen auf und ersetzen damit Volumen aus dem Nahen Osten, während Indien teilweise die Verluste mit venezolanischem Öl kompensiert. Der Rohstoffmangel in indischen Raffinerien droht den Diesel- und Benzinexport zu verringern — ein zusätzlicher Spannungsfaktor auf dem asiatischen Ölmarkt.
Strom, Erneuerbare Energien und Kohle: Versicherung und struktureller Wandel
- Kohle: Energiekohle in Newcastle kostet etwa 145 US-Dollar pro Tonne (+12 % im Monatsvergleich, +40 % im Jahresvergleich). Der LNG-Mangel fügt Asien etwa 70 Millionen Tonnen Nachfrage im Jahr 2026 hinzu; die Kohlenstromerzeugung in Japan nahm um 11 % zu. Große Produzenten genehmigen keine neuen Minen, da sie den Anstieg als zyklisch betrachten.
- Erneuerbare Energien: Im Jahr 2025 überholten Erneuerbare Energien erstmals die Kohle in der weltweiten Erzeugung (33,8 % gegenüber 33,0 %), und im April 2026 produzierte Wind und Sonne erstmals mehr Strom als Gas (22 % gegenüber 20 %). Die Installation von Solarleistung erreichte im Jahr 2025 einen Rekord von 647 GW.
Teurer Gasimport stärkt die Wirtschaft der erneuerbaren Energien und Speicher, aber kurzfristig gewährleisten Kohle und Atomkraft die Balance der Energiesysteme.
Makroökonomie: Die Fed reagiert auf die Ölpreisinflaion
Am 16. September hob die Fed einstimmig den Zinssatz um 25 Basispunkte auf 3,75–4,00 % an — zum ersten Mal seit 2023 — und signalisierte die Möglichkeit eines weiteren Schrittes bis Ende des Jahres. Der Bedarf bestätigte, dass er keinen Einfluss auf die Ölpreise ausüben kann, aber beabsichtigt, eine Inflationsausbreitung zu verhindern. Die Rendite 10-jähriger US-Anleihen liegt bei etwa 5 %. Für den Energiesektor bedeutet dies steigende Kapitalkosten: Druck auf kapitalintensive Projekte im Bereich der erneuerbaren Energien, Netze und LNG, während Ölunternehmen mit starkem Cashflow stabiler erscheinen.
Was Investoren und Akteure auf dem Energiemarkt am Freitag beobachten sollten
- Die Wiederherstellungsgeschwindigkeit der Ölpipeline Ost-West und die Lieferungen aus Yanbu.
- Der Schiffsverkehr durch den Hormuz- und Bab-el-Mandeb-Kanal.
- Die Bestätigung des energetischen Waffenstillstands durch Moskau und Kiew.
- Die Entscheidung Russlands über den Dieselexport nach dem 30. September.
- Die Dynamik der TTF, die Injektion in die europäischen Gasspeicher und der Zeitplan für norwegische Wartungsarbeiten.
- Wöchentliche Statistiken zur Bohraktivität in den USA und Crack-Spreads für Diesel.
Das Basisszenario für die nächsten Tage sieht Ölpreise im Bereich von 100–110 US-Dollar pro Barrel mit erhöhter Sensibilität auf Nachrichten aus dem Nahen Osten vor. Petroleumprodukte und Gas bleiben die angespanntesten Segmente des globalen Energiemarktes.