Das Wichtigste zum 29. Juli 2026: Die Zahlen, die die Agenda formen
Nachfolgend die Eckdaten, um die sich die aktuelle Marktdiskussion dreht:
- 510 Milliarden US-Dollar – globale Venture-Capital-Investitionen im ersten Halbjahr 2026; Q1 brachte 305 Milliarden US-Dollar, Q2 weitere 205 Milliarden US-Dollar bei über 5.000 Unternehmen.
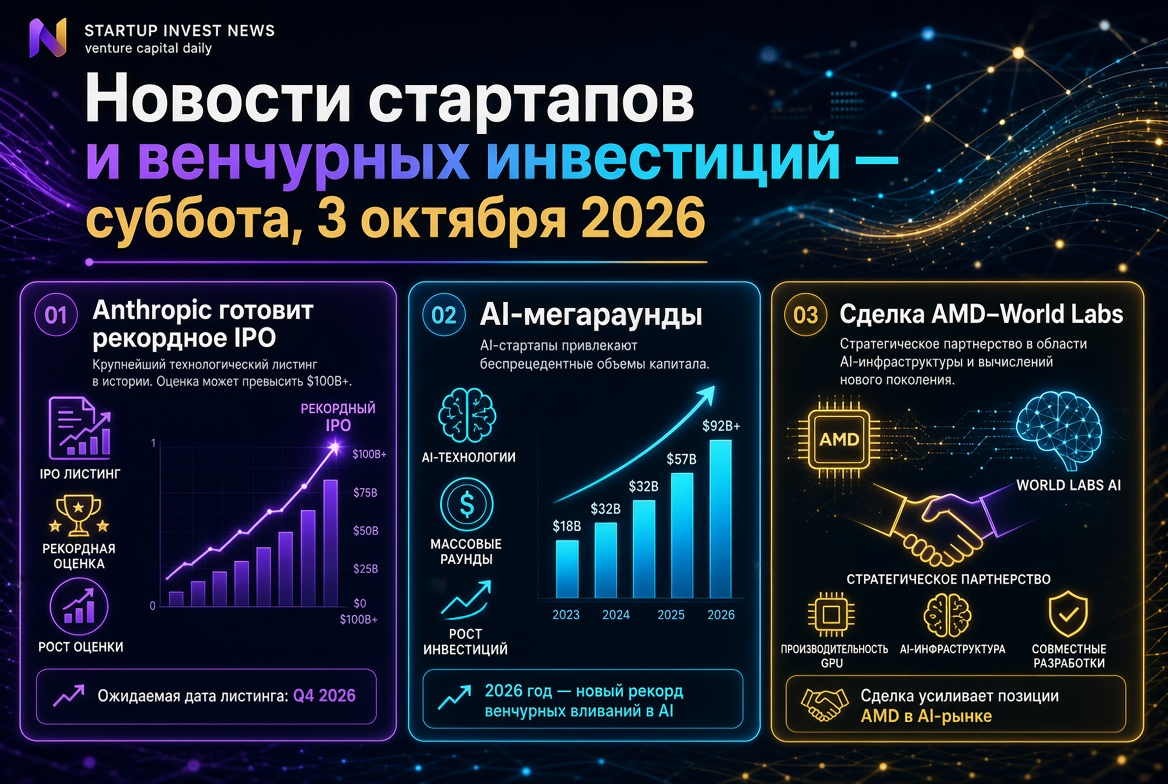
- 43 % – Anteil von zwei Unternehmen, OpenAI und Anthropic, am globalen Venture-Capital-Volumen des Halbjahres (insgesamt 217 Milliarden US-Dollar).
- Über 70 % – Anteil von Start-ups im Bereich Künstliche Intelligenz an den globalen Venture-Capital-Investitionen im zweiten Quartal, verglichen mit rund 50 % im Vorjahreszeitraum.
- 412,7 Milliarden US-Dollar – Venture-Capital-Investitionen in den USA im Halbjahr, davon 355,9 Milliarden US-Dollar (86 %) in KI-Unternehmen.
- 251 Milliarden US-Dollar – eingeworben bei 86 US-Börsengängen seit Jahresbeginn, mehr als das Fünffache des Gesamtergebnisses von 2025 (47,4 Milliarden US-Dollar).
- 113 Milliarden US-Dollar – Volumen der Übernahmen von Start-ups zu einem Preis von mindestens 1 Milliarde US-Dollar im zweiten Quartal, ein Rekord seit Beginn der Aufzeichnungen.
- 5,09 Milliarden Rubel – Volumen des russischen Venture-Capital-Marktes im Halbjahr, ein Rückgang um 40 % im Jahresvergleich bei einer Halbierung der Anzahl der Deals.
Rekordhalbjahr: Warum 510 Milliarden US-Dollar nicht bedeuten «Der Markt ist zurück»
Das rekordverdächtige Volumen der Venture-Capital-Finanzierungen kam nicht durch eine Verbreiterung des Trichters zustande, sondern durch wenige riesige Finanzierungsrunden. Die Anzahl der Deals im ersten Halbjahr stagnierte praktisch, und in den asiatischen Märkten fiel die Transaktionszahl sogar auf ein mehrjähriges Tief bei gleichzeitig rekordhohen Summen. Mit anderen Worten: Der durchschnittliche Ticketpreis stieg massiv, während der Zugang zu Kapital enger wurde.
Die Finanzierung später Phasen legte im zweiten Quartal um rund 141 % im Jahresvergleich zu. Dies ist eine grundlegende Verschiebung im Verhalten der Venture-Capital-Fonds: Das Kapital fliesst nicht in die Erweiterung des Portfolios mit neuen Namen, sondern in die Nachfinanzierung bereits etablierter Leader. Für Fondsmanager bedeutet dies ein berechenbareres, aber weniger asymmetrisches Renditeprofil; für LPs eine steigende Korrelation zwischen Fonds unterschiedlicher Strategien.
Kapitalkonzentration: Das Hauptrisiko der Agenda
Die Situation, dass zwei Unternehmen in einem halben Jahr 43 % des globalen Wagniskapitals absorbieren, hat keine historischen Parallelen. Hinzu kommt eine geografische Schieflage: Rund 88 % aller Investitionen in KI-Start-ups entfallen auf Unternehmen mit Hauptsitz in den USA. Gleichzeitig sank der US-Anteil am Gesamtvolumen des zweiten Quartals von 83 % auf 66–67 % – das Kapital konzentriert sich gleichzeitig sektoral und internationalisiert sich geografisch.
Für Anlageausschüsse ergeben sich daraus drei praktische Fragen:
- Wie diversifiziert ist das Portfolio eines Fonds, wenn der Grossteil der Branchenrendite von wenigen Privatunternehmen bestimmt wird?
- Wie bewertet man Start-ups der «zweiten Reihe» in der KI, wenn die Benchmark-Bewertungen durch Runden von beispiellosem Ausmass vorgegeben werden?
- Was passiert mit den Multiplikatoren des gesamten Sektors, wenn auch nur einer der Leader den öffentlichen Markt enttäuscht?
Deals Ende Juli: Wohin das Geld tatsächlich floss
Die letzte Julidekade lieferte einen aufschlussreichen Ausschnitt der Prioritäten von Venture-Capital-Fonds. Die bemerkenswertesten Finanzierungsrunden:
- Etched – 300 Millionen US-Dollar, Serie C, Chips für Inferenz, Lead Sequoia.
- CuspAI – 450 Millionen US-Dollar, Serie B, KI für die Entwicklung neuer Materialien (Kleiner Perkins, NEA).
- Meshy – rund 400 Millionen US-Dollar, Serie B, Generierung von 3D-Inhalten.
- Glow – 180 Millionen US-Dollar, Serie A, Cybersicherheit (Sequoia, Cyberstarts).
- Cathedral – 160 Millionen US-Dollar, militärische Cyber-KI (Andreessen Horowitz, Sequoia).
- Humanoid – 152 Millionen US-Dollar, Serie A bei einer Bewertung von 1,35 Milliarden US-Dollar; erstes europäisches «Einhorn» in der menschenähnlichen Robotik.
- Neo – 100 Millionen US-Dollar beim Verlassen des «Stealth»-Modus, Anwendungssicherheit im Zeitalter von KI-Agenten.
Bereits Anfang Juli sah der Markt noch grössere Transaktionen: 1,8 Milliarden US-Dollar für das Rüstungsunternehmen Helsing, 1 Milliarde US-Dollar für SambaNova Systems, 800 Millionen US-Dollar für Together AI, 700 Millionen US-Dollar für die Medizintechnik-Plattform Neko, 411 Millionen Euro für das Fusionsprojekt Proxima Fusion. Gesamtfazit: Das Wagniskapital finanziert weniger die Anwendungen als vielmehr das «Betriebssystem» der neuen Wirtschaft – Rechenleistung, Energie, Sicherheit und robotergestützte Fertigungskreisläufe.
Physical AI, Verteidigung und Deep Tech: Die neue Landkarte der Prioritäten
Drei Themen prägen das Investitionsgeschehen der zweiten Jahreshälfte 2026. Das erste ist Physical AI: Modelle, die mit Hardware verbunden sind, von Baurobotern bis zur industriellen Perzeption. Das zweite sind Verteidigungs- und Souveränitätstechnologien, bei denen europäische Start-ups erstmals seit einem Jahrzehnt bei der Höhe der Tickets mit amerikanischen konkurrieren. Das dritte ist Energie für Rechenzentren: Fusions-, Geothermie- und Netzprojekte werden als Infrastruktur-Anlageklasse und nicht als Venture-Capital-Klasse finanziert.
Bezeichnend ist auch, dass Cybersicherheit zu einer Ableitung der Verbreitung von KI-Agenten geworden ist: Investoren finanzieren Unternehmen, die genau die Probleme lösen, die durch generative Modelle erst geschaffen wurden. Dies ist ein stabiles Muster «zweiter Ordnung» und wird mindestens bis zum Jahresende eine Quelle von Deals bleiben.
IPO-Fenster 2026: Geöffnet, aber nicht für alle
Der Primärmarkt erlebt sein stärkstes Comeback seit 2021. Bis Ende Juli fanden in den USA 86 Börsengänge mit einem Gesamtvolumen von 251 Milliarden US-Dollar statt; die globalen Einnahmen im Halbjahr erreichten 178 Milliarden US-Dollar (+205 % im Jahresvergleich) bei 524 Transaktionen. Technologieplatzierungen legten im Durchschnitt am ersten Handelstag um 44,5 % zu, und die aggregierte Bewertung der Unternehmen in der IPO-Pipeline überstieg 2,1 Billionen US-Dollar.
Allerdings ist die Struktur dieses Rekords ebenso konzentriert wie die Venture-Capital-Seite. Der Börsengang von SpaceX mit einem Volumen von 85,7 Milliarden US-Dollar bei einer Bewertung von 1,75 Billionen US-Dollar machte etwa ein Drittel der gesamten Mittelaufnahme des Jahres aus. Anthropic reichte am 1. Juni nach einer Runde von 65 Milliarden US-Dollar einen Antrag ein, OpenAI – vertraulich am 8. Juni bei einer privaten Bewertung von 852 Milliarden US-Dollar. Strava bereitet einen Börsengang bei einer Bewertung von rund 2,2 Milliarden US-Dollar vor. Gleichzeitig lehnte Databricks eine Notierung im Jahr 2026 öffentlich ab und zieht 2027 vor, wobei eine private Runde bei einer Bewertung von 165–175 Milliarden US-Dollar diskutiert wird, verglichen mit 134 Milliarden US-Dollar ein halbes Jahr zuvor. Canva und Cohere werden vom Markt derzeit als Kandidaten für 2027 betrachtet.
M&A und Exits: Das beste Quartal seit fünf Jahren
Erstmals seit 2021 hat die Exit-Dynamik die Finanzierungsdynamik eingeholt. Im zweiten Quartal gingen 32 Unternehmen mit einer Bewertung von über 1 Milliarde US-Dollar an die Börse, weitere 24 wurden zu einem Preis von mindestens 1 Milliarde US-Dollar übernommen, bei einem Gesamtvolumen von 113 Milliarden US-Dollar – ein Rekord seit Beginn der Aufzeichnungen. Für Venture-Capital-Fonds bedeutet dies eine Freigabe von DPI: Die Ausschüttungen an LPs kehren endlich auf Niveaus zurück, die einen vollwertigen Zyklus von Neuzeichnungen für neue Fonds ermöglichen.
Dennoch bleibt die Qualität der Exits ungleichmässig. Grosse strategische Übernahmen konzentrieren sich auf KI-Infrastruktur, Halbleiter und Biotech, während klassische mittelgrosse SaaS-Unternehmen weiterhin mit einem Abschlag zu den Runden von 2021 aussteigen.
Fundraising und Dry Powder: Kapital ist vorhanden, aber der Zugang ist begrenzt
Auf globaler Ebene halten die Privatmärkte rund 3,9 Billionen US-Dollar an nicht platziertem Kapital, von denen etwa 600 Milliarden US-Dollar direkt auf Venture-Capital-Fonds entfallen. Gleichzeitig ist der Anteil erfolgreich geschlossener Fonds auf rund 57 % gesunken, verglichen mit 94 % im Jahr 2020 – LPs sind deutlich selektiver geworden und bevorzugen etablierte Plattformen gegenüber neuen Managern.
Praktische Konsequenz für den Markt: Die Kluft zwischen den Fonds im obersten Quartil und den übrigen Fonds weitet sich weiter aus, und Emerging Managers steigen zunehmend über Konsortien, SPVs und Co-Investments mit grossen Plattformen in Deals ein.
Russland und die GUS: Markt im Modus der harten Selektion
Der russische Venture-Capital-Markt bewegt sich gegenläufig zum globalen Trend. Im ersten Halbjahr 2026 betrug das Volumen der Venture-Capital-Investitionen 5,09 Milliarden Rubel – 40 % weniger als im Vorjahreszeitraum. Es wurden 50 Deals abgeschlossen, halb so viele wie im ersten Halbjahr 2025, bei einem durchschnittlichen Ticket von 113,2 Millionen Rubel. Der grösste Investitionsanteil entfiel auf Künstliche Intelligenz und maschinelles Lernen – der Branchenfokus deckt sich mit dem globalen, der Massstab nicht.
Branchenanalysten vergleichen die aktuellen Kennzahlen mit dem Niveau von 2009–2011. Die Logik der Finanzierung hat sich strukturell verändert: Bei einem hohen Leitzins konkurrieren Einlagen und der Schuldenmarkt mit der Venture-Capital-Rendite, sodass Investoren von Start-ups bestätigte Umsätze, positive Unit Economics und einen klaren Weg zur Profitabilität verlangen, statt einer «vielversprechenden Idee». Hauptkapitalquellen bleiben Corporate Venture, Branchenfonds und Club-Syndikate.
Schlussfolgerungen für Venture-Capital-Investoren und Fonds
Die Agenda zum 29. Juli 2026 lässt sich auf vier Thesen reduzieren:
- Rekord ≠ breiter Markt. Die aggregierten 510 Milliarden US-Dollar kaschieren eine Verengung des Trichters: Kapital ist für Kategorie-Führer verfügbar, nicht für das durchschnittliche Start-up.
- Konzentration ist ein eigenständiges Risiko. Portfolios, deren Rendite von wenigen KI-Leadern abhängt, erfordern Stresstests für das Szenario eines enttäuschenden Starts eines von ihnen.
- Das Exit-Fenster ist offen, aber selektiv. Unternehmen mit einer Bewertung von 2–5 Milliarden US-Dollar, stabilen Umsätzen und Nähe zur Profitabilität haben eine reale Chance, den aktuellen IPO-Zyklus zu nutzen.
- Infrastrukturwetten gewinnen gegenüber anwendungsbezogenen. Rechenleistung, Energie, Sicherheit und physische KI bieten eine besser geschützte Position als Anwendungen auf fremden Modellen.
Der Markt ist in eine Phase eingetreten, in der Kapitalüberfluss mit mangelndem Zugang zu diesem einhergeht. Für Venture-Capital-Fonds und institutionelle Investoren bedeutet dies eine Rückkehr zu fundamentaler Disziplin: Qualität der Selektion, Bewertungsdisziplin und nüchterne Liquiditätsplanung – unabhängig davon, wie beeindruckend die Schlagzahlen des Halbjahres erscheinen mögen.