Nachrichten aus der Öl-, Gas- und Energiebranche per 31. Oktober 2026 zeigen, dass der globale Brennstoff- und Energiesektor (TES) mit sehr hohen Preisen in den Winter geht. Brent-Öl hält sich über $110 pro Barrel, die Angriffe auf Tanker in der Strasse von Hormus dauern an. Europäisches Gas verteuerte sich erstmals seit 2022 auf €100 pro MWh, und die OPEC+ bereitet die Erörterung der Quoten für Dezember vor. Nachfolgend die wichtigsten Ereignisse am Rohstoff- und Energiemarkt der Woche und was sie für Investoren sowie Öl- und Brennstoffunternehmen bedeuten.
Kennzahlen der Woche an den TES-Märkten
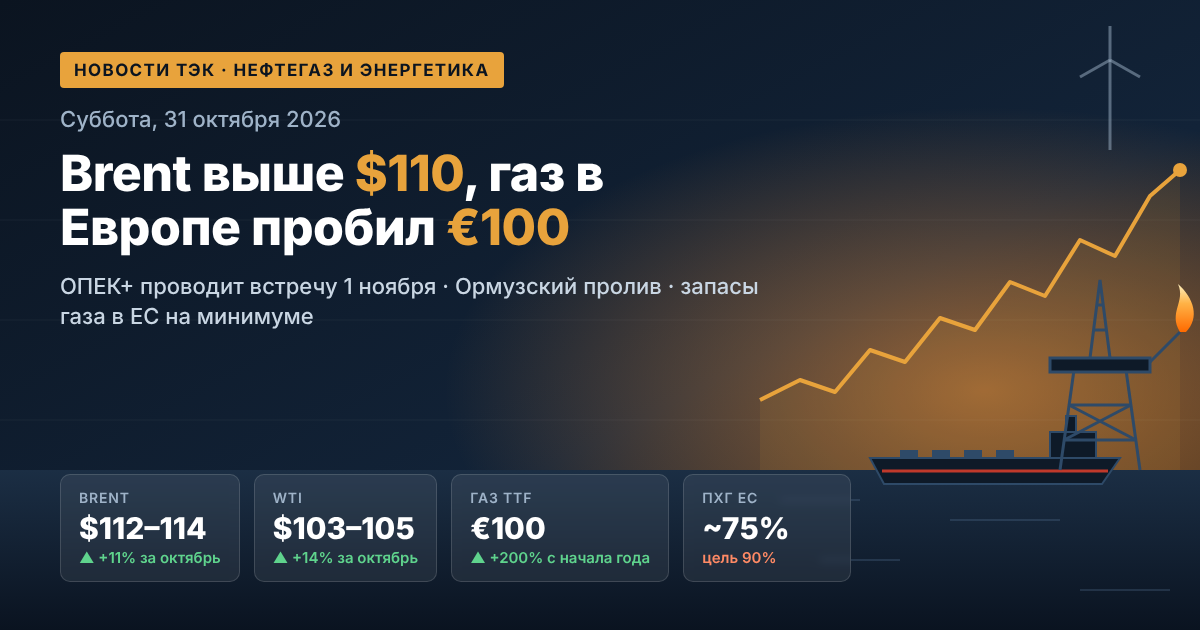
- Brent-Öl (Januar-Future): $112–114 pro Barrel, am Freitag im Tagesverlauf bis auf $114,06 gestiegen.
- WTI: rund $103–105 pro Barrel, die Differenz zu Brent verringerte sich auf etwa $9.
- Anstieg im Oktober: Brent verteuerte sich um rund 11%, WTI um 14%.
- TTF-Gas: rund €100 pro MWh, seit Jahresbeginn ist der Preis um mehr als 200% gestiegen.
- Gasvorräte in den Speichern der EU: rund 75% bei einem üblichen Richtwert von 90% bis zum 1. November.
Ölmarkt: Die geopolitische Prämie steigt wieder
Am Donnerstagabend gaben die Ölpreise nach: Der Markt reagierte auf neue Versuche einer diplomatischen Beilegung des Nahost-Konflikts, und Brent fiel auf rund $110. Am Freitagmorgen machten die Notierungen den Rückgang nach der Meldung über einen Angriff auf einen Tanker in der Strasse von Hormus wieder wett. Die Investoren erkannten, dass die Bedrohung der Rohstofflieferungen unverändert besteht.
Die Lage ist widersprüchlich. Die Ölexporte aus dem Nahen Osten haben sich fast auf 80% des Vorkriegsniveaus erholt, und der Durchfluss durch die Strasse von Hormus stieg auf 10,9 Mio. Barrel pro Tag. Gleichzeitig wurden seit Anfang Oktober in der Meerenge und den angrenzenden Gewässern mehr als 28 Angriffe auf Schiffe registriert. Daher gibt es mehr physisches Rohmaterial am Markt, doch die Risikoprämie bleibt hoch.
Was den Ölpreis in den kommenden Wochen beeinflussen wird
- Der Verlauf der indirekten Verhandlungen zwischen den USA und Iran sowie die Kontakte Riads mit Teheran.
- Die Sicherheit der Schifffahrt in der Strasse von Hormus und die Versicherungskosten für Tanker.
- Die Parlamentswahlen in Israel und die Wahlen in den USA, die die Volatilität erhöhen könnten.
- Die Revision der Nachfrageprognosen: Die OPEC senkte ihre Schätzung des Wachstums des weltweiten Ölverbrauchs für 2026 von zuvor 1,4 Mio. b/s auf 0,4 Mio. b/s.
OPEC+: Treffen am 1. November und Vorbereitung der Quoten für 2027
Am Sonntag, 1. November, halten sieben Schlüsselländer der OPEC+ eine Online-Sitzung ab: Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman. Der Markt erwartet, dass die Zielwerte der Förderung für Dezember unverändert bleiben. Aktuelle Richtwerte:
- Saudi-Arabien — 10,5 Mio. b/s;
- Russland — 9,9 Mio. b/s;
- Irak — 4,4 Mio. b/s;
- Kuwait — 2,7 Mio. b/s;
- Kasachstan — 1,6 Mio. b/s;
- Algerien — 1,0 Mio. b/s, Oman — 0,8 Mio. b/s.
Im September brachte das Bündnis die freiwilligen Kürzungen von 1,65 Mio. b/s aus dem Jahr 2023 vollständig zurück auf den Markt, doch in der Praxis erschien der Grossteil dieser Mengen nicht. Im August förderten die sieben Länder rund 25 Mio. b/s — etwa 5 Mio. b/s weniger als vor dem Krieg. Bis Jahresende bleiben noch rund 2 Mio. b/s der Kürzungen von 2022 in Kraft. Das Hauptthema für Investoren ist die Bewertung der Produktionskapazitäten der Teilnehmer: Von ihr hängen die Basisniveaus und Quoten für 2027 ab. Die vollständige Ministerkonferenz ist für den 29. November angesetzt.
Gas und LNG: Europa geht mit minimalen Vorräten in den Winter
Der Gasmarkt Europas ist derzeit die grösste Spannungszone der globalen Energiewirtschaft. Am 28. Oktober überschritt der TTF-Future erstmals seit 2022 die Marke von €100 pro MWh, bis Freitag stabilisierte sich der Preis auf diesem Niveau. Die wichtigsten Ursachen:
- LNG-Mangel: Katar befindet sich bis Ende November im Force-Majeure-Modus, die Lieferungen aus der Region des Persischen Golfs sind teilweise blockiert.
- Niedrige Speicherbestände: in der EU rund 75%, in Deutschland rund 61%. Für diese Jahreszeit ist das das historische Minimum.
- Wettbewerb mit Asien um LNG-Lieferungen: Mitte Oktober waren die europäischen Regasifizierungsterminals im Durchschnitt nur zu 37% ausgelastet.
Nach Einschätzung der europäischen Regulierungsbehörde ACER hat der Krieg die Gaskosten der EU für Importe bereits um €18–33 Mrd. erhöht. ENTSOG warnt: Bleibt das LNG-Defizit bestehen, könnten die Speicher bis Ende des Winters unter 30% fallen. Die Differenz zwischen dem europäischen TTF und dem amerikanischen Henry Hub (rund $3 pro MMBtu) ist auf etwa $27 pro MMBtu gestiegen. Dies macht den Export von amerikanischem LNG hochprofitabel.
Stromwirtschaft und erneuerbare Energien: Die Krise beschleunigt die Energiewende
Teures Gas verteuert unmittelbar auch den Strom: Auf dem Grosshandelsmarkt setzen in den Spitzenlaststunden in der Regel Gaskraftwerke den Preis. In einigen Regionen haben die Regierungen bereits Notmassnahmen zur Energieeinsparung eingeführt.
Gleichzeitig treibt die Krise die Entwicklung der erneuerbaren Energien voran. Laut Prognose der IEA werden die erneuerbaren Energien 2026 erstmals die Kohle überholen und zur grössten Stromquelle der Welt werden. Die Solarstromerzeugung wird um rund 600 TWh steigen, und die Solargenerierung wird die Windkraft überholen und nach der Wasserkraft zur zweitgrössten erneuerbaren Quelle werden. Für die Energieimporteure Europas und Asiens wird die eigene Erzeugung aus erneuerbaren Energien zunehmend zu einer Frage der Energiesicherheit.
Kohle: Teures Gas stützt die Nachfrage
Bei einem Gaspreis von rund €100 pro MWh entscheiden sich Energieunternehmen in Europa und Asien häufig für Kohle statt Gas. Dies stützt die Nachfrage nach Kraftwerkskohle, insbesondere bei asiatischen Importeuren, die mit Europa um LNG konkurrieren. Andererseits bleiben die Schwarzmeerrouten für die Schifffahrt riskant, was die Logistik für einen Teil der Lieferanten erschwert. Letztlich bleibt der Kohlemarkt von der Gaslage abhängig: Solange Gas teuer ist, besteht eine stabile Nachfrage nach Kohle.
Russisches Öl: Erlöse über den Budgetrichtwerten
Für den russischen Öl- und Gassektor bedeuten hohe Weltmarktpreise zusätzliche Erlöse. In den ersten drei Oktoberwochen erhielten die Unternehmen für Urals im Durchschnitt rund 8'700 Rubel ($103,4) pro Barrel — 11% mehr als im September und rund 60% über dem im Budget veranschlagten Niveau (Budgetrichtwert — $59 pro Barrel).
Auch die Kosten steigen:
- Der Abschlag von Urals gegenüber Dated Brent in den Ostseehäfen erhöhte sich aufgrund der Konkurrenz mit Nahost-Öl auf dem indischen Markt auf rund $21 pro Barrel;
- Die Frachtraten für Suezmax- und Aframax-Tanker von den Ostsee- und Schwarzmeerhäfen nach Indien stiegen auf Rekordwerte von $27–32 pro Barrel;
- Die Schifffahrt in der Schwarzmeerregion ist deutlich gefährlicher geworden, die Versicherung von Schiffen dort teurer.
Mineralölprodukte und Raffinerien: Der russische Kraftstoffmarkt unter manueller Steuerung
Der inländische Markt für Mineralölprodukte in Russland bleibt im Fokus der Regulierungsbehörden. Vom 1. August 2026 bis 31. Januar 2027 ist der Export von Benzin, Diesel und Schiffskraftstoff verboten. An der St. Petersburger Börse ist der Anstieg der Notierungen auf einen Schritt von 0,01% pro Tag begrenzt. Am 22. Oktober fiel der Index für Benzin AI-95 im europäischen Teil des Landes um 13,4% — auf 69'700 Rubel pro Tonne.
Welche Massnahmen die Regulierungsbehörden erörtern
- Den Zugang zum Börsenhandel für Teilnehmer beschränken, die Gebote zu überhöhten Preisen abgeben.
- Die Kontrolle über unabhängige Händler und automatische Käufe an der Börse verschärfen.
- Langfristige Mechanismen zur Stabilisierung der Grosshandelspreise gemeinsam mit der FAS und dem Energieministerium ausarbeiten.
Im Einzelhandel kostete Mitte Oktober ein durchschnittlicher Liter Benzin rund 78,7 Rubel, AI-95 fast 81 Rubel. Für Raffinerien und unabhängige Tankstellen bleibt die Marge weiterhin unter Druck.
Perspektiven für Investoren und Teilnehmer des TES-Marktes
Die Woche ab dem 2. November könnte eine der wichtigsten für den globalen TES in diesem Jahr werden. Beobachtet werden sollte:
- Die Ergebnisse des OPEC+-Treffens am 1. November und Signale zu den Quoten für 2027.
- Die Nahost-Verhandlungen: Kommt es zu einem Waffenstillstand, könnte Brent schnell bis zu $10–15 der geopolitischen Prämie verlieren.
- Das Wetter in Europa im November: Davon hängt ab, wie schnell die Gasvorräte verbraucht werden und wie sich die Preise für Gas und Strom entwickeln.
- Die Wahlen in den USA und Israel, die die Schwankungen an den Rohstoffmärkten verstärken könnten.
Insgesamt bleiben Öl, Gas und Strom im Modus von Knappheit und hoher Volatilität. Für Förder- und Exportunternehmen bedeutet dies aussergewöhnliche Erträge, für Importeure, die Mineralölverarbeitung und die energieintensive Industrie steigende Kosten und Risiken.