Wirtschaftliche Ereignisse und Unternehmensberichte: Sonntag, 2. August 2026 – OPEC+-Sitzung zur Ölförderung, Bericht von Berkshire Hathaway und Start der neuen Handelswoche
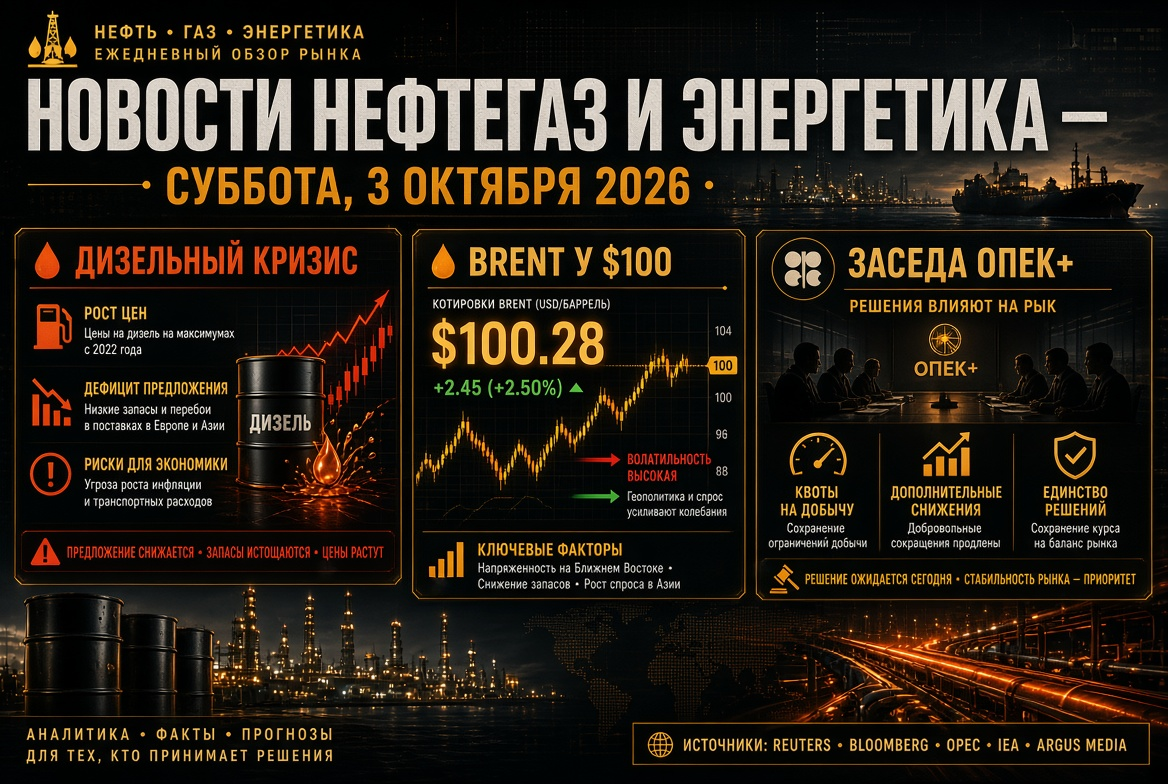
Sonntag, 2. August 2026 – ein seltener Ruhetag, an dem die globalen Märkte ein vollständig prägendes Preissignal erhalten. Die Börsen sind geschlossen, doch heute führen sieben Schlüsselstaaten der OPEC+ eine virtuelle Sitzung über die Förderquoten für September durch – ein Ereignis, das die Preisdynamik von Brent und die Aktien des Erdöl- und Gassektors mit Eröffnung des Handels am Montag bestimmen wird. Parallel analysieren die Investoren den Quartalsbericht von Berkshire Hathaway, der traditionell am ersten Augustwochenende veröffentlicht wird, und bereiten sich auf eine ereignisreiche Woche vor: bevorstehen sind die ISM-Indizes, der Arbeitsmarktbericht der USA und Dutzende von Unternehmensveröffentlichungen der Unternehmen aus dem S&P 500, Euro Stoxx 50, Nikkei 225 und des Moskauer Börsenindex. Wir analysieren die wichtigsten wirtschaftlichen Ereignisse und Unternehmensberichte des Tages sowie der bevorstehenden Woche.
OPEC+-Sitzung: das wichtigste wirtschaftliche Ereignis des Tages
Das zentrale Ereignis des Sonntags ist das Online-Meeting der sieben Hauptproduzenten der OPEC+: Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman. Die Minister werden den Zustand des globalen Ölmarktes bewerten und eine Entscheidung über die Fördermenge im September treffen.
Grundszenarien für den Ölmarkt
- Basis-Szenario: Anhebung der Quoten um etwa 188.000 Barrel pro Tag – der fünfte Schritt in Folge, der das Ende der freiwilligen Kürzungen um 1,65 Millionen Barrel, die 2023 eingeführt wurden, abschließt.
- Signal für eine Pause: Es wird über eine Einfrieren der Quoten von Oktober 2026 bis Januar 2027 diskutiert, was etwa 2 Millionen Barrel pro Tag an Beschränkungen aufrechterhalten würde und Unterstützung für die Preise bieten könnte.
- Strenges Szenario: Ein Hinweis auf eine weitere Steigerung der Fördermenge nach September könnte den Druck auf Brent und die Aktien der Ölgesellschaften erhöhen.
Die Ergebnisse der Sitzung werden direkt die Aktien von ExxonMobil, Chevron, Shell, TotalEnergies sowie „Rosneft“, „Lukoil“ und „Gazprom Neft“ an der Moskauer Börse betreffen. Für den Rubel und die Haushalte der exportierenden Länder ist die Entscheidung des Kartells ein Schlüsselfaktor im August.
Öl und Geopolitik: der Hintergrund für die Entscheidung des Kartells
Die Entscheidung der OPEC+ wird unter ungewöhnlichen Bedingungen getroffen. Der Export durch die Straße von Hormus erholt sich nur langsam nach dem Konflikt um den Iran, weshalb die tatsächliche Fördermenge einiger Produzenten im Nahen Osten unter den genehmigten Quoten bleibt – ein auf dem Papier festgestellter Anstieg der Ziele wird nicht immer in reale Barrel übersetzt. Ein zusätzlicher struktureller Wandel – der Austritt der VAE aus der OPEC nach nahezu sechs Jahrzehnten Mitgliedschaft – hat das Kräfteverhältnis innerhalb des Bündnisses verändert. Unter diesen Bedingungen könnte sogar eine formale Erhöhung der Quoten von einem Mangel an physischen Lieferungen in einzelnen Richtungen begleitet werden.
Berkshire Hathaway: Was zeigt der Bericht für das 2. Quartal
Der zweite Handlungsstrang des Wochenendes ist der Bericht von Berkshire Hathaway für das 2. Quartal 2026, den der Konzern traditionell in den ersten Augusttagen veröffentlicht, um dem Markt Zeit zur Analyse vor der Eröffnung der Börsen zu geben. Der Konsens sah einen Umsatz von etwa 95,3 Milliarden Dollar und einen Gewinn pro Aktie der Klasse B von etwa 5,24 Dollar vor. Im Fokus der Investoren stehen:
- die Höhe der liquiden Mittel und die Rate der Aktienrückkäufe als Indikator für die Haltung des Managements gegenüber den Bewertungen des Marktes;
- die Marge des Versicherungsunternehmens GEICO im Kontext steigender Auszahlungen und Kosten zur Kundenakquise;
- die ersten Quartale unter Greg Abels Führung und die Integration des Erwerbs des Bauträgers Taylor Morrison Home für 8,5 Milliarden Dollar;
- die Dynamik des Versicherungsflows, der 176 Milliarden Dollar übersteigt.
Die Aktien von Berkshire haben in diesem Jahr gegenüber dem S&P 500 zurückgefallen, was auf eine Verringerung des „Buffett-Prämie“ und eine minimale Exposition im Technologiesektor zurückzuführen ist, weshalb die Reaktion auf die Zahlen am Montag ausgeprägt sein könnte.
Asien: Signale aus Südkorea und Erwartungen zum PMI in China
Die Handelsstatistiken Südkoreas für Juli, die vor kurzem veröffentlicht wurden, bleiben ein wichtiger Referenzpunkt für den Zustand des globalen Handels: Die Exportdynamik von Halbleitern von Samsung und SK Hynix beeinflusst die Aktien von Chip-Herstellern von TSMC bis Nvidia und spielt eine Rolle bei den Stimmungen im Nikkei 225. Am Montag, dem 3. August, wird der Index für das Geschäftsklima in der Industrie Chinas von RatingDog (ehemals Caixin) veröffentlicht – eine private Messung des Zustands des kleinen und mittleren Unternehmens in China, die empfindlich auf die Tarifpolitik der USA reagiert. Schwache Daten werden die Erwartungen an neue Impulse aus Peking verstärken.
Tarifpolitik der USA: Risikofaktor im August
Die Handelsagenda bleibt eine Quelle der Volatilität für die globalen Märkte. Investoren beobachten den nahenden 19. August – das Datum des Inkrafttretens der 50-prozentigen Zölle der USA auf eine breite Palette von kanadischen Produkten sowie die 25-prozentigen Zölle auf Importe aus Brasilien. Die Eskalation der Beschränkungen stärkt die Inflationsschätzungen in den USA und setzt die Euro Stoxx 50, Automobilhersteller und Rohstoffketten in Nordamerika unter Druck.
Kontext der vergangenen Woche: Fed, Inflation und Berichte der Technologieriesen
Eine neue Woche beginnt mit starken Ausgangsbedingungen. Die amerikanischen Indizes beendeten Juli überwiegend im Plus: Die confidenten Berichte von Microsoft und Alphabet kompensierten enttäuschende Ergebnisse von Apple und Meta sowie schwächere Inflationsdaten und die Entscheidung der Fed, den Zinssatz im Bereich von 3,50–3,75% zu belassen. Ein Rückgang der Ölpreise unterstützte zusätzlich die Risikobereitschaft im Technologiesektor. In Russland trat am 1. August ein Paket von Änderungen in Kraft – von der Neuberechnung der Renten für arbeitende Rentner bis hin zu elektronischen Steuerbenachrichtigungen –, was sich mäßig positiv auf den Verbrauchersektor der Moskauer Börse auswirkt.
Unternehmensberichte der Woche: von Palantir bis Disney
Die Berichtssaison für das 2. Quartal in den USA erreicht einen neuen Höhepunkt. Wichtige Veröffentlichungen dieser Woche:
- Montag, 3. August: Palantir, Marriott International, Snap; in Russland – der Bericht von TGK-1 nach IFRS für das erste Halbjahr.
- Dienstag, 4. August: Caterpillar, McDonald's, Merck, Pfizer, Spotify – vor der Eröffnung; AMD und Amgen – nach Börsenschluss.
- Mittwoch, 5. August: Walt Disney, Eli Lilly, Uber, Shopify, eBay; in Russland – IFRS-Bericht von „Ростелеком“.
- Donnerstag, 6. August: ConocoPhillips, Airbnb, Warner Bros. Discovery, DraftKings; in Russland – der Bericht von „Юнипро“.
- Freitag, 7. August: Take-Two Interactive, Under Armour, Wendy's.
Besonderes Augenmerk liegt auf dem Halbleitersektor: Die Ergebnisse und Prognosen von AMD werden eine Prüfung der Widerstandsfähigkeit der Nachfrage nach Infrastruktur für künstliche Intelligenz darstellen.
Makrokalender der Woche: ISM und Arbeitsmarktbericht der USA
- 3. August – Juli-ISM-Index im Verarbeitungssektor der USA, PMI der Industrie in China.
- 4. August – JOLTS-Stellenangebot und Handelsbilanz der USA für Juni.
- 5. August – ADP-Beschäftigungsbericht und ISM-Index im Dienstleistungssektor.
- 6. August – wöchentliche Anträge auf Arbeitslosenhilfe und Challenger-Daten zu Entlassungen.
- 7. August – Juli-Arbeitsmarktbericht der USA (Non-Farm Payrolls), der wichtigste Bericht für die Erwartungen bezüglich des Zinssatzes der Fed.
Worauf Investoren achten sollten
Sonntag, 2. August 2026 – ein Tag zur Positionsbildung vor der Markteröffnung. Erstens: Die Ergebnisse der OPEC+-Sitzung – die Entscheidung über die Septemberquoten und alle Signale über eine Pause ab Oktober werden die Dynamik von Öl, Rohstoffwährungen und Aktien des Erdöl- und Gassektors am Montag bestimmen. Zweitens: Der Bericht von Berkshire Hathaway – die Cash-Position des Konzerns und der Ton der Kommentare von Greg Abel werden traditionell als Barometer für die Haltung des konservativen Kapitals gegenüber den aktuellen Bewertungen des S&P 500 gelesen. Drittens: Die Makrodaten der startenden Woche – vom PMI in China bis zum Arbeitsmarktbericht am Freitag – könnten die Erwartungen zur Zinssatzentwicklung der Fed nach der Juli-Entscheidung verschieben. Ein abgewogenes Management der Rohstoffanteile, die Bereitschaft zur Volatilität bei Aktien im Halbleitersektor rund um den Bericht von AMD und die Aufmerksamkeit für tarifliche Nachrichten aus Washington bleiben die grundlegende Strategie der ersten Augusttage.