Der weltweite Energiesektor befindet sich am Mittwoch, dem 9. September 2026, im Zustand eines Preisschocks. Der Brent-Ölpreis hat erstmals seit Ende Juli die Marke von 99 $ pro Barrel überschritten, der europäische Gas-Hub TTF handelt nahe 900 $ pro tausend Kubikmeter, und die Gasspeicher in der EU sind schlechter gefüllt als in jedem Jahr seit 2011. Für Investoren, Brennstoffunternehmen, Raffineriebetriebe und Teilnehmer am globalen Energiemarkt gibt es eine zentrale Frage des Tages: Wird die geopolitische Prämie in den Öl- und Gaspreisen in ein echtes physisches Angebotsdefizit umschlagen?
Marktübersicht des globalen Energiesektors: Öl, Gas, Elektrizität, Kohle und Erneuerbare Energien zum 9. September 2026
Hauptthema des Tages: Die Straße von Hormus am Wendepunkt
Dern zentrale Treiber des gesamten Rohstoffsektors bleibt die Eskalation rund um die Straße von Hormus — einen maritimen Korridor, durch den vor dem Krisenbeginn etwa ein Fünftel der weltweiten Öllieferungen floss. Nach einer Reihe amerikanischer Angriffe auf Objekte in der Region hat Teheran angekündigt, zu reagieren und eine vollständige Blockade der Schifffahrt zu drohen sowie eine „verbotene Zone“ außerhalb der Straße auszurufen, was direkt negative Auswirkungen auf die Versicherung von Tankertransporten hat.
Die physische Situation ist bereits kritisch. Schätzungen zufolge haben in den letzten zehn Tagen im Durchschnitt nur etwa zehn Schiffe mit Rohstoffen pro Tag die Straße passiert. Der Transit von Rohöl und Ölsubstanzen betrug im zweiten Quartal 2026 im Durchschnitt etwa 4,9 Millionen Barrel pro Tag, im Vergleich zu 21,6 Millionen Barrel pro Tag im vierten Quartal 2025. Die globalen Öllagerbestände gingen im zweiten Quartal um etwa 4,2 Millionen Barrel pro Tag zurück, und im dritten Quartal wird ein weiterer Rückgang um etwa 3,8 Millionen Barrel pro Tag erwartet.
Öl: Brent bei 99 $, WTI über 93 $ — Risikoaufschlag in Aktion
Die wichtigen Benchmarks des Ölmarktes am Mittwochmorgen:
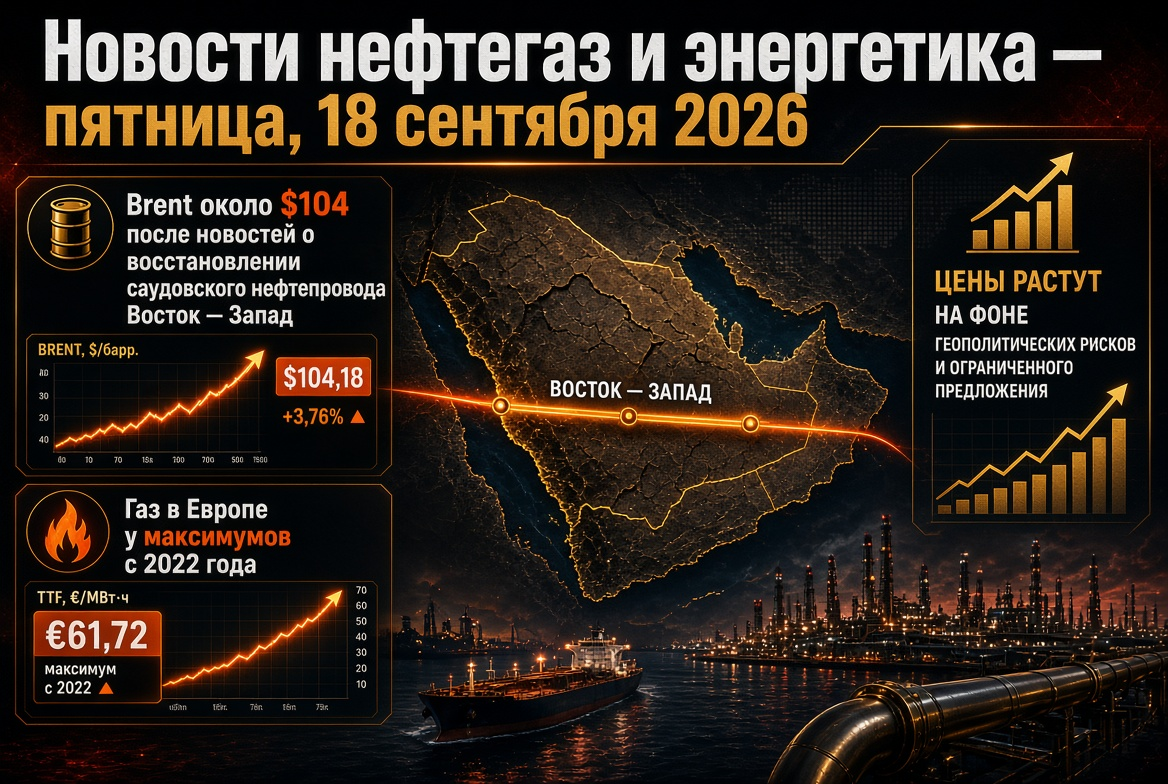
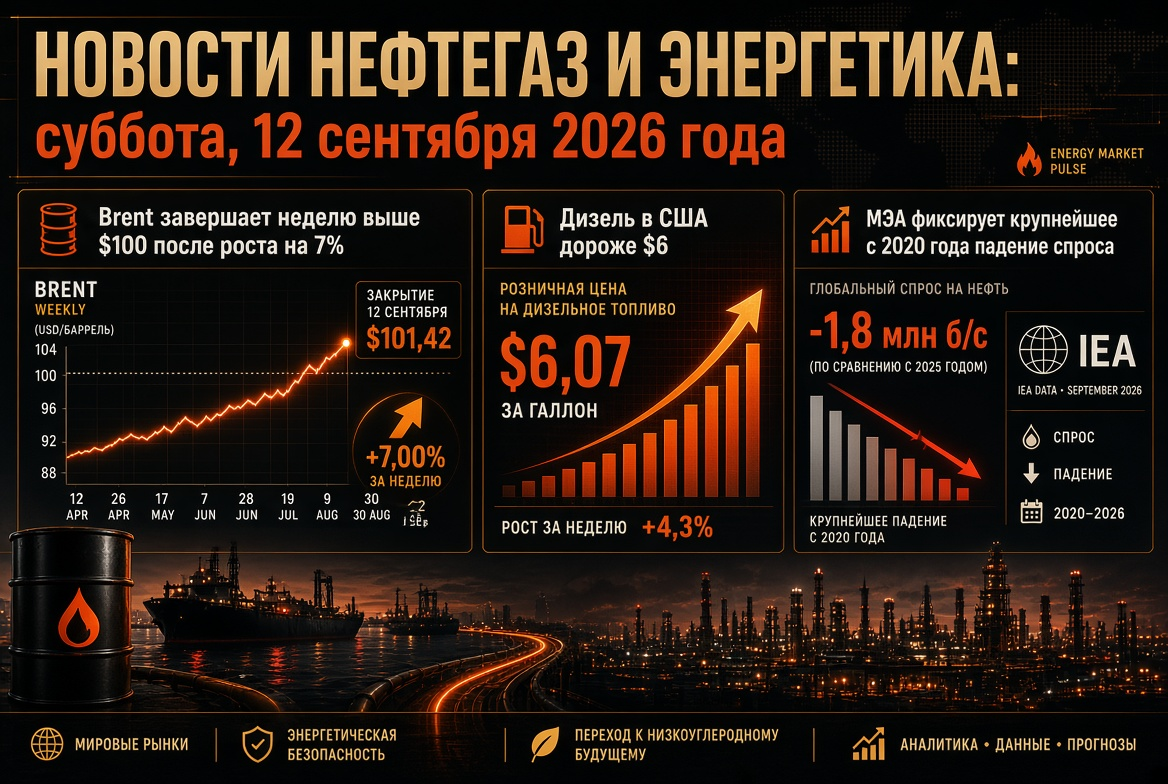
- Brent (November-Future, ICE Futures): gehandelt im Bereich von 97,9–99,2 $ pro Barrel, mit einem Anstieg von über 2% am Dienstag und einem neuen Höchststand seit Ende Juli.
- WTI (Oktober-Kontrakt, NYMEX): festigte sich über 93 $ pro Barrel und stieg um etwa 2% in der Sitzung.
- Wöchentliche Dynamik: Brent erlebte einen Anstieg von etwa 8%, WTI fast 10%, was zu einem der stärksten wöchentlichen Anstiege in diesem Jahr wurde.
- Jahreshoch 2026: 126,41 $ pro Barrel für Brent, aktualisiert am 30. April – der Höchststand seit März 2022.
Die Bandbreite der Prognosen von Investmentbanken ist heute außergewöhnlich groß. Bei einer Zunahme der Angriffe auf Schiffe in der Region verschiebt sich das Ziel-Szenario für Brent auf 120 $ pro Barrel; bei Normalisierung der Exporte aus dem Persischen Golf zurück auf 80 $. Analysten warnen, dass die Einschränkungen der Lieferungen aus dem Golf bis Ende 2026 bestehen bleiben könnten, und ein vollständiges Wiederherstellen des Schiffsverkehrs durch die Straße von Hormus wird nicht vor Ende des ersten oder Anfang des zweiten Quartals 2027 erwartet.
Ein weiterer Faktor der Verwundbarkeit ist die strategische Ölreserve der USA, die auf etwa 286,6 Millionen Barrel gefallen ist. Dies ist ein mehrjähriges Tief, was die Fähigkeit Washingtons zur Dämpfung externer Angebotsstörungen erheblich verringert.
OPEC+ pausiert: Oktober-Ölquoten unverändert
Die sieben OPEC+-Länder, die an freiwilligen Kürzungen beteiligt sind — Russland, Saudi-Arabien, Irak, Kuwait, Kasachstan, Algerien und Oman — haben nach einem Online-Treffen am 6. September die Septemberquoten für Oktober ohne Änderungen verlängert und damit eine Reihe von Erhöhungen unterbrochen. Zielwerte: Russland — 9,949 Millionen Barrel pro Tag, Saudi-Arabien — 10,478 Millionen Barrel pro Tag, Oman — 841.000 Barrel pro Tag.
Die Logik dieser Entscheidung ist klar: Im September hat das Bündnis die schrittweise Rückkehr zu den freiwilligen Kürzungen von 1,65 Millionen Barrel pro Tag abgeschlossen, und es gibt keinen Spielraum für weitere Erhöhungen ohne Überarbeitung der Basiswerte für 2027, während eine Kürzung der Produktion den Marktbedingungen inmitten der Nahostkrise widersprechen würde. Die nächste Sitzung ist für den 4. Oktober 2026 angesetzt. Für die Ölgesellschaften ist dies ein Signal für Vorhersehbarkeit des Angebots seitens des Kartells — bei völliger Unvorhersehbarkeit der Transportkorridore.
Europäischer Gasmarkt: Gasspeicher auf dem niedrigsten Stand seit 2011, TTF bei 900 $
Der europäische Gasmarkt tritt in die Heizsaison in der schlechtesten Verfassung der letzten anderthalb Jahrzehnte ein. Laut Angaben von Betreibern der Gasanlagen waren die Speicher der EU am 1. September zu 65,39 % (69,73 Milliarden Kubikmeter) gefüllt, am 5. September lag dieser Wert bei 66,59 % (etwa 72,9 Milliarden Kubikmeter). Das ist etwa 16,6 Prozentpunkte unter dem fünfjährigen Durchschnitt und fast 12 Punkte unter dem Vorjahresniveau.
Die Lage auf den wichtigsten Märkten ist extrem heterogen:
- Deutschland — etwa 53 %, das schlechteste Ergebnis unter den großen EU-Wirtschaften.
- Österreich — etwa 67 %.
- Frankreich — etwa 71 %.
- Italien — über 83 %, der einzige große Markt in der Nähe der komfortablen Zone.
Die Oktober-Futures für TTF überschritten Anfang September erstmals seit Ende Dezember 2022 die Marke von 900 $ pro tausend Kubikmeter und bewegen sich im Bereich von 860–900 $. Europäische Betreiber pumpen tatsächlich Gas zu den Höchstpreisen, und einige Analysten warnen direkt: Bei den aktuellen Preisen wird es nicht möglich sein, die Gasspeicher bis zum Winter auf sichere Volumina zu füllen.
LNG und Kohle: Gasdefizit bringt Kohleproduktion zurück ins Spiel
Die Verengung des Marktes für verflüssigtes Erdgas verändert das globale Energiemuster. Das LNG-Defizit wird für 2026 auf etwa 35 Millionen Tonnen geschätzt, was importabhängige Länder in Asien zwingt, die Kohleproduktion zu erhöhen. Die weltweite Nachfrage nach Kohle könnte um etwa 3 % oder 274 Millionen Tonnen auf etwa 9,1 Milliarden Tonnen steigen.
Die Reaktion in Nordost-Asien ist besonders bemerkenswert: Die Kohlenproduktion in Südkorea ist um fast 40 % auf den höchsten Stand seit 2019 gestiegen, in Japan um mehr als 11 % bei gleichzeitigem Rückgang der Gasproduktion. Gleichzeitig haben mehrere Länder in Asien und Europa Energiesparmaßnahmen eingeführt, um die Kosten für importierte Brennstoffe zu senken. Für den Kohlesektor bedeutet dies ein unerwartet starkes Umfeld, wo noch vor einem Jahr ein struktureller Rückgang der Nachfrage erwartet wurde.
Sanktionen, Rabatte und Umverteilung der Logistik für Öl und Ölprodukte
Der Sanktionsrahmen bleibt der zweitwichtigste Faktor für die weltweite Öl- und Gasbranche nach der Straße von Hormus. Die blockierenden Beschränkungen gegen die größten russischen Ölgesellschaften halten den erhöhten Discount des russischen Rohöls im Vergleich zu Brent aufrecht: Der durchschnittliche Rabatt im Jahr 2026 wird auf etwa 22 $ pro Barrel geschätzt, mit der Aussicht auf eine Verengung auf etwa 17 $ bis zum Ende des Jahres, während sich die Logistik anpasst.
Gleichzeitig werden die globalen Frachtströme umverteilt: Die Länder des Persischen Golfs nutzen aktiver alternative Exportwege, um die Straße zu umgehen, und das Produktionswachstum außerhalb der OPEC kompensiert teilweise die verlorenen Volumina. Diese Faktoren halten laut Markteinschätzungen Brent weiterhin unter der psychologischen Marke von 100 $.
Russischer Markt für Erdölprodukte: Raffinerien, Börse und zweite Welle des Brennstoffdefizits
Der Binnenmarkt für Brennstoffe in Russland bleibt seit Mai 2026 im Krisenmodus. Die wichtigsten Parameter der Situation sind:
- Raffination: Nach Schätzungen der Behörden befindet sich jede zehnte Raffinerie in Reparatur; die Stillstandszeiten der Kapazitäten betrugen etwa 0,35 Millionen Tonnen pro Tag.
- Exportbeschränkungen: Das vollständige Verbot für den Export von Benzin wurde bis zum 31. Januar 2027 verlängert; das Embargo für den Export von Dieseltreibstoff wurde mehrfach verlängert.
- Börse: Der auf 10 % reduzierte Norm des Pflichtverkaufs von Benzin an der Börse wurde bis Ende 2026 verlängert; dabei bleibt ein erheblicher Teil der Börsengeschäfte unvollzogen.
- Import: Seetransporte von Benzin aus Indien haben begonnen, und das potenzielle Importvolumen wird auf bis zu 400.000 Tonnen pro Monat geschätzt, hauptsächlich in Netzwerken vertikal integrierter Unternehmen.
- Qualität: Produzenten haben vorübergehend die Erlaubnis erhalten, Treibstoff mit einem niedrigeren Umweltstandard zu produzieren, um das Angebot zu erweitern.
Für unabhängige Tankstellen bleibt die Situation am schmerzhaftesten: Die Einzelhandelspreise werden administrativ gedeckelt, während die Einkaufskosten schneller steigen.
Elektrizität und Erneuerbare Energien: Historische Wende im globalen Energiemuster
Vor dem Hintergrund der Rohstoffturbolenzen beschleunigt sich der strukturelle Trend zur Energiewende. Der weltweite Strombedarf wird für 2026 um 3,6 % und für 2027 um 3,8 % steigen — von 28.600 TWh im Jahr 2025 auf etwa 30.700 TWh bis 2027. Treiber sind: Industrie, Elektromobilität, Klimaanlage und das schnell wachsende Energieverbrauchsder Rechenzentren für künstliche Intelligenz.
Das Hauptereignis des Jahres in der Elektrizitätswirtschaft ist, dass erneuerbare Energien erstmals in der Geschichte die Kohle nach der Menge der weltweiten Erzeugung überholen. Die Solarproduktion erhöht sich um etwa 600 TWh und erreicht den zweiten Platz unter den erneuerbaren Energien nach der Wasserkraft, wobei sie die Windenergie überholt. Regionale Nachfragedynamik: China +5,5 %, Indien etwa +7 %, USA und EU jeweils etwa 2 %. Für Investoren bedeutet dies einen anhaltenden Kapitalfluss in die Solar- und Windproduktion, Energiespeicher und Netzwerkinfrastruktur.
Kalender der Woche: Worauf sollten die Marktteilnehmer achten
Die kommenden Tage werden dem Markt die erste Prognosenabgleichung mit der Realität seit einem Monat bieten. Im Fokus stehen die aktualisierten monatlichen Berichte von relevanten Agenturen und dem Kartell, die Statistiken zu den Lagerbeständen von Öl und Ölprodukten in den USA sowie die Außenhandelsdaten Chinas, die den tatsächlichen Umfang des Rückgangs der asiatischen Nachfrage zeigen werden. Erinnern wir uns daran, dass die durchschnittliche Jahresprognose für Brent für 2026 im August auf fast 87 $ pro Barrel angehoben wurde, mit Erwartungen von etwa 85 $ im dritten Quartal und einem Rückgang auf 78 $ im vierten Quartal — diese Zahlen scheinen bei den aktuellen Preisen Kandidaten für eine erneute Erhöhung zu sein. Ein zusätzlicher saisonaler Faktor: September–Oktober — die Zeit für planmäßige Reparaturen an amerikanischen Raffinerien, was vorübergehend die Auslastung der Raffination und die Produktion von Ölprodukten senkt.
Schlussfolgerungen und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Solange die Krise in Hormus nicht deeskaliert, bleibt das Risiko, dass Brent über 100 $ pro Barrel festgelegt wird, grundlegend, und das Szenariobereich für das Quartal ist anomal breit — von 80 $ bis 120 $.
- Gas. Europa tritt den Winter mit einem historischen Lagerdefizit an; jeder Kälteeinbruch oder eine neue Störung der LNG-Lieferungen könnte die TTF-Preise wieder in den vierstelligen Bereich zurückbringen.
- Kohle. Das Gasdefizit bietet der Kohleproduktion in Asien ein ungeplantes Nachfragefenster — entgegen der langfristigen Dekarbonisierungstrend.
- Ölprodukte und Raffinerien. Hohe Crack-Spreads unterstützen die Raffinationsmargen, aber Exportbeschränkungen und logistische Risiken verteilen den Gewinn zwischen den Regionen.
- Erneuerbare Energien. Der strukturelle Wandel zugunsten erneuerbarer Energien bleibt das einzige wirklich vorhersehbare Element der Gleichung und das Hauptaugenmerk für langfristige Investitionen in die Energieerzeugung.
Das Fazit des Tages für den weltweiten Energiesektor lässt sich einfach formulieren: Kurzfristig bestimmen die Geopolitik des Persischen Golfs den Preis für Öl, Gas und Elektrizität, mittelfristig die Fähigkeit Europas, den Winter mit halb leeren Lagern zu überstehen, und langfristig die Geschwindigkeit der Energiewende. Für die Teilnehmer am Energiesektor sind in diesen Bedingungen Szenarioplanung, Diversifizierung der Logistik und strenge Risikokontrollen beim Hedging von entscheidender Bedeutung.