Schlüsselt Themen des Tages: IPO-Fenster, Kapital Konzentration und Wendepunkt der Venture-Investitionen in souveräne Technologien und physische Infrastruktur
Das Wichtigste des Tages: Kurze Zusammenfassung für Investoren
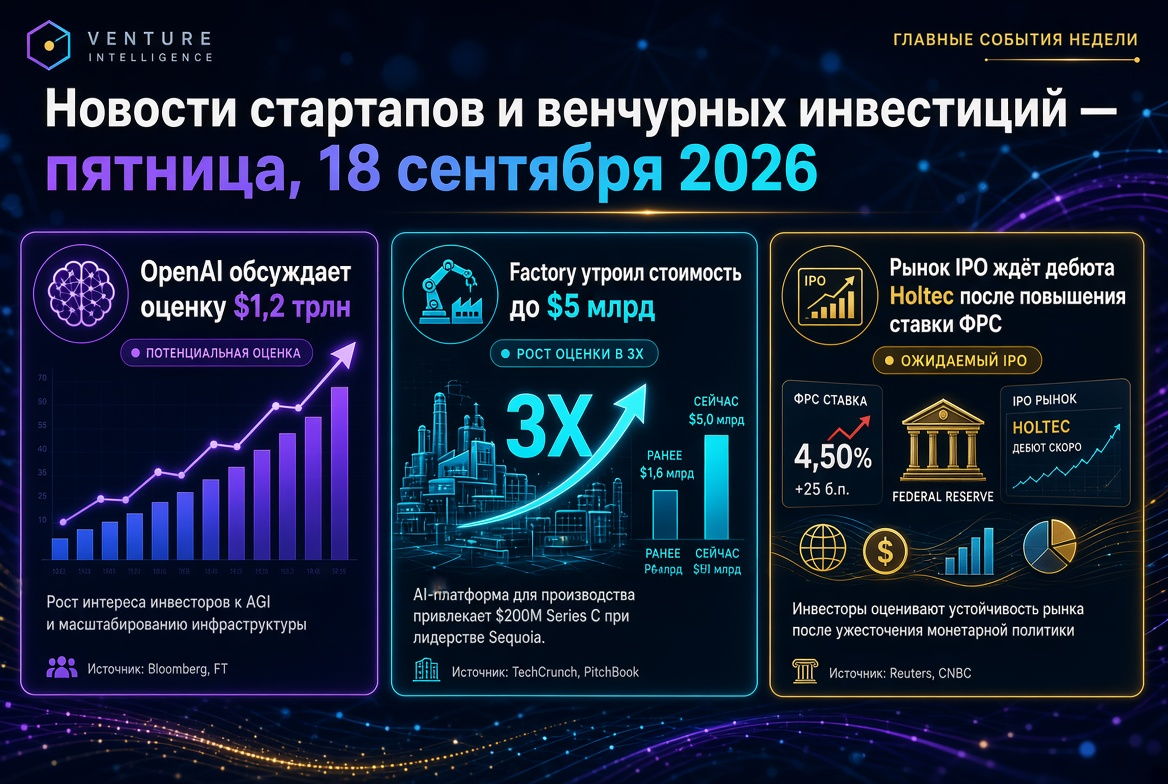
- IPO-Fenster. Anthropic hält die Richtung auf ein Listing im Oktober an der Nasdaq nach einer vertraulichen Einreichung; das Platzierungsvolumen wird bis zu 100 Milliarden Dollar diskutiert. OpenAI, die eine Woche später einen Antrag stellte, tendiert zu einer Verschiebung auf 2027.
- Markt für Emissionen. Die Anzahl der amerikanischen Technologie-IPOs im Jahr 2026 überstieg 235, und das zweite Quartal war rekordverdächtig hinsichtlich des eingeworbenen Volumens – etwa 104,8 Milliarden Dollar.
- Investitionsdynamik. August – 42 Milliarden Dollar in etwas mehr als 1.500 Startups weltweit: Korrektur im Vergleich zum Juli bei gleichzeitiger Beibehaltung eines mehrfachen Wachstums im Jahresvergleich.
- Konzentration. Nach dem ersten Halbjahr erreichten die globalen Venture-Investitionen 510 Milliarden Dollar, von denen 217 Milliarden Dollar (43 %) auf lediglich zwei Unternehmen entfielen.
- Fokuswechsel. Die aktuellen Deals der Woche – Raumfahrt, nachhaltiger Flugkraftstoff, industrielle Computer Vision, sprachbasierte KI für regulierte Sektoren – zeigen eine Wende des Venture-Kapitals zu „physischen“ und souveränen Aktiva.
IPO-Fenster verengt sich: Warum Oktober wichtiger ist als jede Megarunde
Die zentrale Handlung des Herbstes ist nicht die Größe der nächsten Runde, sondern der Ausgabepreis. Die Platzierung von SpaceX im Juni, die mit etwa 1,77 Billionen Dollar bewertet wurde, wurde zum größten IPO in der Geschichte, doch die anschließende Korrektur der Bewertungen um etwa ein Drittel vom Höchststand gab dem Markt ein vorsichtiges Signal. Deshalb wird das Oktober-Listing von Anthropic zum Referenzpunkt: Es wird den Multiplikator vorgeben, nach dem alle Privatunternehmen im Bereich künstliche Intelligenz neu bewertet werden.
Für Fondsmanager ist dies eine Frage der Verteilung, nicht des Images. Die Branche lebt im dritten Jahr mit einem Liquiditätsengpass: LP (Limited Partners) erhalten ihr Geld langsamer, als Fonds neue Verpflichtungen anfordern. Große Technologie-IPOs können die Verteilungen freischalten und einen neuen Zyklus der Mittelbeschaffung initiieren. Analysten haben bereits festgestellt, dass der Gesamtwert der erwarteten Ausgänge mit dem gesamten Volumen der Exits des Venture-Marktes in den USA in den letzten fünfundzwanzig Jahren vergleichbar ist.
Dynamik im August: Korrektur ohne Trendwende
Die August-Statistik verdient eine nüchterne Analyse. Der Rückgang um 25 % im Vergleich zum Juli wird nicht durch eine Verschlechterung der Bedingungen erklärt, sondern durch den Kalender und den Basiseffekt: In einzelnen Monaten des Jahres 2026 haben ein oder zwei Megarunden die Hälfte des Gesamtvolumens ausgemacht. Drei Schlussfolgerungen zur Marktbewertung:
- Monatliche Volatilität hört auf, ein Indikator zu sein. Bei der aktuellen Struktur der Transaktionen wird die Dispersion der Volumina durch Entscheidungen mehrerer Emittenten und nicht durch das kollektive Verhalten tausender Unternehmen bestimmt.
- Die Anzahl der Transaktionen ist stabiler als das Volumen. Etwa 1.500 finanzierte Startups pro Monat sind ein stabiler Wert, der auf einen funktionierenden Deal Flow in den frühen Phasen hinweist.
- Die jährliche Dynamik bleibt multiple. Ein Wachstum um mehr als das Doppelte im Vergleich zu August 2025 bestätigt, dass der Markt sich in einer Expansionsphase und nicht in einer Erholungsphase befindet.
Kapitalkonzentration: Der Markt von zwei Emittenten und Megafonds
Das strukturelle Merkmal des Jahres 2026 ist eine beispiellose Konzentration. Rekord-510 Milliarden Dollar globaler Venture-Investitionen im ersten Halbjahr wurden in erster Linie durch gigantische Transaktionen und nicht durch eine Erweiterung der Anzahl der Runden gebildet. Über 70 % des Kapitals im zweiten Quartal flossen in Unternehmen, die mit künstlicher Intelligenz verbunden sind, und sechzehn Runden über 1 Milliarde Dollar stellten 108,6 Milliarden Dollar bereit – mehr als die Hälfte des Quartalsvolumens. Nordamerika zog 392 Milliarden Dollar an und behielt damit die absolute Dominanz.
Gleichzeitig findet eine Konsolidierung auf der Seite der Manager statt: Fonds mit Vermögenswerten von mehr als 1 Milliarde Dollar kontrollieren den überwiegenden Teil des Deal-Wertes, und der größte Teil neuer Verpflichtungen der LP konzentriert sich bei mehreren großen Plattformen. Für mittelgroße Fonds bedeutet dies die Notwendigkeit zu einer strengen Spezialisierung – im Wettbewerb um Kapital mit Megafonds ist es sinnlos, im Wettbewerb um Expertise jedoch möglich.
Souveräne Technologien und physische Infrastruktur: Neue Investmentthese
Die auffälligste Verschiebung der letzten Tage ist der Zufluss von Venture-Kapital in Unternehmen, die physische Systeme und kritische Daten steuern. Beispielhafte Transaktionen zu Beginn der Woche:
- Raumfahrt. Das indische Unternehmen Pixxel schloss eine Series-C-Runde über 100 Millionen Dollar unter Co-Leitung von Temasek und Seraphim und brachte das Gesamtkapital auf 195 Millionen Dollar. Das Unternehmen erweitert sich von hyperspektraler Bildgebung zu einer Earth-Intelligence-Plattform, Satellitenproduktion und souveränen Systemen für Staaten.
- Energiewende. Das australische Unternehmen Jet Zero gewann 30 Millionen AUD mit Beteiligung von Qantas, Airbus und POSCO International für ein Projekt zur Herstellung von nachhaltigem Flugkraftstoff mit einer Kapazität von bis zu 113 Millionen Litern pro Jahr.
- Industrielle KI. Das Schweizer Unternehmen Jaipur Robotics erhielt 4,3 Millionen Euro für Systeme zur Computer Vision für Müllverbrennungs- und Zementwerke, nachdem über 50 Millionen gekennzeichnete Bilder zur Schulung der Modelle verwendet wurden.
Der gemeinsame Nenner ist die strategische und nicht nur kommerzielle Art der Nachfrage. Staaten und Unternehmen streben danach, Sensorik, Treibstoffe, Berechnungen und Daten, die sie für kritisch halten, zu kontrollieren. Für Venture-Fonds eröffnet dies ein Segment mit längeren Zyklen, aber auch höheren Eintrittsbarrieren.
Vertikale KI: Geschützte Werte verschieben sich in Richtung Arbeitsprozess
Die Bewertung von Startups im angewandten KI-Sektor hängt immer weniger vom Zugang zu Basis-Modellen ab. Das italienische Unternehmen Cato erhielt 6 Millionen Euro für die Automatisierung der Teilnahme an öffentlichen Ausschreibungen im Volumen von etwa 309,7 Milliarden Euro, das indische Unternehmen Navana.ai erhielt 40 Crore INR für sprachbasierte KI für Banken mit Anforderungen an lokale Implementierung. Die Logik der Investoren ist einheitlich: Wettbewerbsvorteile werden nicht durch das Modell, sondern durch den Branchenarbeitsprozess, proprietäre Daten und regulatorische Konformität geschaffen.
Was Investoren in vertikalen KI-Deals prüfen
- Das Vorhandensein von Daten, die sich nicht durch den Anschluss an dasselbe Modell reproduzieren lassen.
- Die Tiefe der Integration in die Betriebsabläufe des Kunden und die Kosten des Wechsels.
- Die Einhaltung der Anforderungen an die Datenresidenz und die lokale Implementierung.
- Die Wirtschaftlichkeit der Inferenz und ihre Widerstandsfähigkeit gegen einen Rückgang der Berechnungspreise.
Geografie: Indien, Europa und Märkte außerhalb des Silicon Valleys
Das indische Startup-Ökosystem zeigt ein für das Jahr 2026 typisches Muster: Die Volumina wachsen, die Anzahl der Runden nimmt ab – das Kapital wird konzentrierter und selektiver. Neueste Deals im Bereich Wasserinfrastruktur, pharmazeutische Distribution und Spieltechnologie belegen die Nachfrage nach praktischen Lösungen, und die Schließung eines spezialisierten Gesundheitsfonds über dem Zielvolumen deutet auf eine anhaltende Bereitschaft der LP für spezialisierte Strategien hin.
Europa arbeitet punktuell: Kleine Runden mit starken branchenführenden Unternehmen und der Teilnahme strategischer Investoren. Die Beteiligung von Unternehmen an Seed-Syndikaten wird zur Norm – industrielle Akteure sichern sich den Zugang zu Technologien vor den Wachstumsrunden.
Strukturiertes Financing: Venture Debt kehrt zurück
Eine bemerkenswerte Tendenz im September ist der Anstieg des Anteils an Mischgeschäften, die Eigenkapital und Schulden kombinieren. Für Unternehmen mit vorhersehbaren Einnahmen, Zahlungsströmen oder Kreditaktiva ermöglicht dies, Kapital ohne übermäßige Verwässerung zu beschaffen. Für Investoren wird das Risiko durch die Struktur des Deals und nicht nur durch die Bewertung gesenkt. Die Finanzarchitektur in den späteren Phasen wird komplizierter, und Fonds brauchen zunehmend Kompetenz im Bereich Strukturierung und nicht nur in der Auswahl.
Drei Schlussfolgerungen für Venture-Investoren und Fonds
- Der Herbst 2026 dreht sich um Liquidität, nicht um den Zugang zu Kapital. Das Hauptportfolio-Risiko besteht heute nicht darin, keine Runde anzuheben, sondern keinen Ausstieg zu haben. Die Preisgestaltung der Oktober-Platzierungen ist wichtiger als jede neue Megarunde.
- Die Barbells-Struktur bleibt bestehen. Das Kapital wird zwischen gewaltigen Deals der Führer und selektiven frühen Investitionen verteilt. Den stärksten Druck erfahren Unternehmen der Serien B und C ohne herausragende Kennzahlen.
- Die Prämie für Narrative verschwindet. Die Due Diligence wird entlang des gesamten Funnels strenger: Investoren fordern nachgewiesene Einnahmen, eine klare Struktur des geistigen Eigentums und eine verständliche Unit-Ökonomie bereits in der Seed-Phase.
Prognose: September als Kalibrierungspunkt
Bis Ende September wird der Markt im Wartemodus leben. Eine erfolgreiche Platzierung mit stabilen Bewertungen nach dem Debüt wird den Weg für eine ganze Klasse von Technologieunternehmen ebnen und die Verteilungen für LP bereits im vierten Quartal freischalten. Ein schwaches Debüt wird dazu führen, dass der gesamte Pool privater KI-Aktiva, die nach Wachstums-Multiplikatoren bewertet sind, neu bewertet wird. Für Fondsmanager ist die Schlussfolgerung pragmatisch: In einem Markt, in dem wenige Emittenten fast die Hälfte der globalen Venture-Finanzierung absorbieren, wird die Rentabilität des Portfolios durch die Disziplin der Platzierung und die Qualität der Auswahl bestimmt, nicht durch den Zugang zu Kapital.