Ölmarkt: Brent auf Fünfmonatshoch
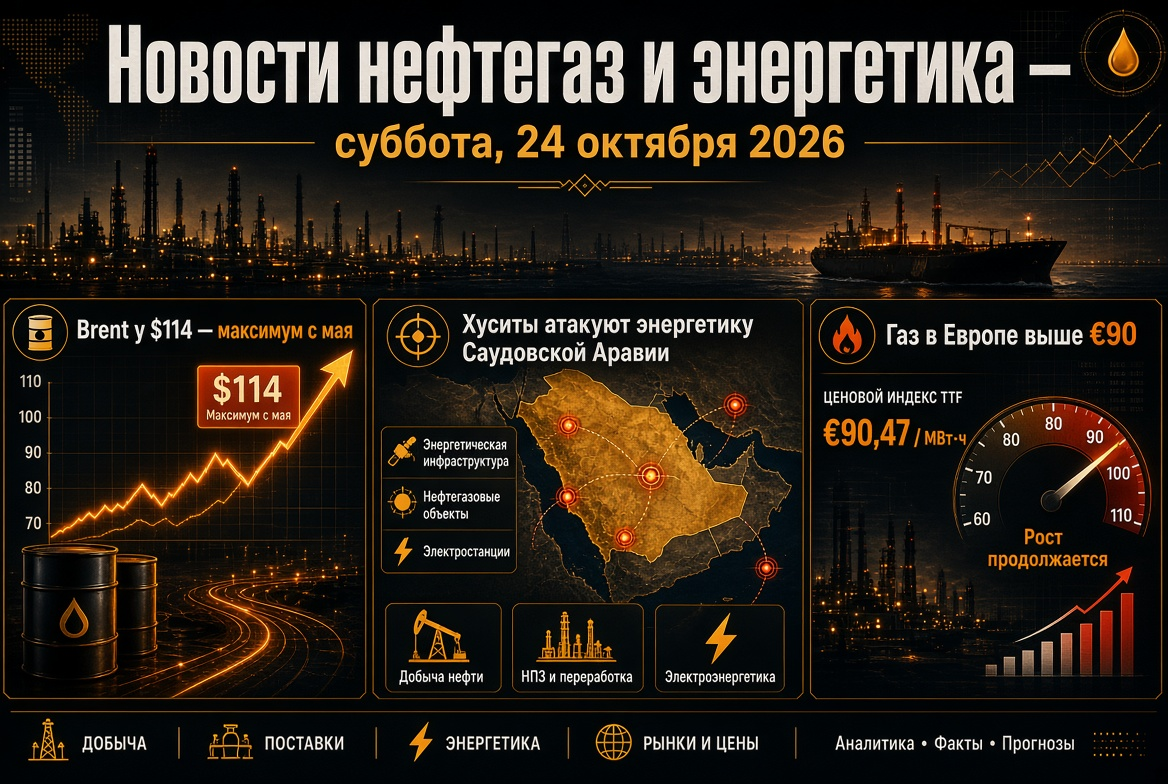
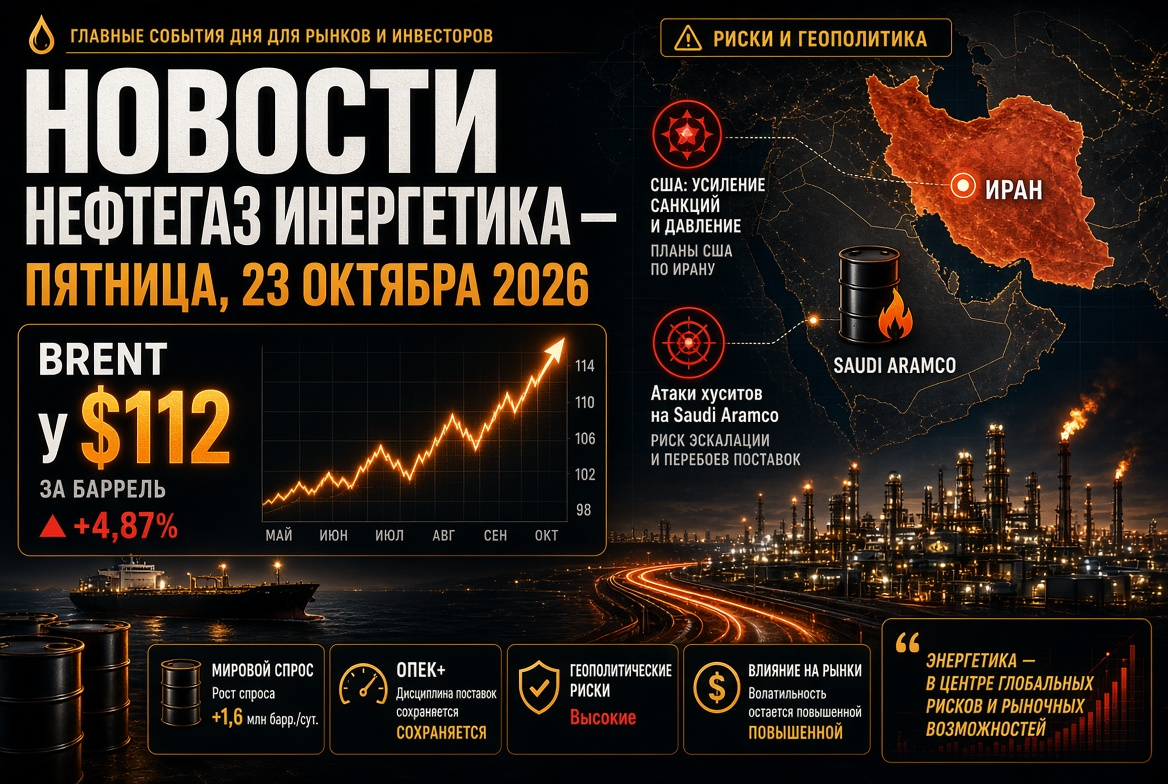
Die Dezember-Futures auf Brent wurden am Dienstag im Bereich von 109–111 $ pro Barrel gehandelt. Der November-Kontrakt auf WTI lag bei 99–100 $. Seit Anfang Oktober hat sich der Ölpreis um etwa 10 % erhöht: Am ersten des Monats lag Brent bei etwa 100 $. Die Preise für Rohöl werden von drei Faktoren beeinflusst:
- Geopolitische Prämie. Händler berücksichtigen in den Kursen das Risiko von Lieferausfällen aus dem Persischen Golf und dem Roten Meer.
- Rückgang der Bestände. Laut EIA gingen in der Woche bis zum 9. Oktober die kommerziellen Ölbestände in den USA um 8,6 Millionen Barrel auf 415,6 Millionen zurück. Die Bestände an Destillaten sanken auf 102,6 Millionen Barrel, was etwa 12 % unter dem fünfjährigen Durchschnitt liegt.
- Entgegenstehende Schätzungen der Flüsse. Der US-Energieminister Chris Wright erklärte, dass die Ölexporte aus dem Persischen Golf wieder auf etwa 80 % des Vorkriegsniveaus gestiegen sind. Analysten der Schiffsüberwachung stellen einen dramatischen Rückgang des Transits durch die Straße von Hormuz in der vergangenen Woche fest.
Nahe Osten: Angriffe auf Saudi Aramco und Bedrohung der Schifffahrt
Das Hauptthema für den Ölmarkt ist die Ausweitung des Konflikts auf das Territorium Saudi-Arabiens. Die Houthis berichteten über Angriffe auf Einrichtungen von Saudi Aramco in Yanbu an der Roten Küste, auf das Feld Shaybah, auf die Flughäfen von Riad und Abha sowie auf militärische Einrichtungen. Zuvor war die Hauptzentrale von Aramco in Dhahran attackiert worden. Riad hat das FII-Investitionsforum auf das nächste Jahr verschoben.
Die Situation im maritimen Korridor verschlechtert sich ebenfalls:
- In den letzten zwei Wochen wurden mindestens 18 Schiffe angegriffen;
- Im südlichen Teil der Straße von Hormuz wurde ein Tanker von einer Seemine beschädigt;
- Der durchschnittliche Öltransit durch die Region lag in der vergangenen Woche bei etwa 8,5 Millionen Barrel, verglichen mit über 20 Millionen in der Woche zuvor.
Für den Markt bedeutet dies eine hohe Volatilität: Jede Bestätigung von Schäden an den Produktions- oder Exportkapazitäten von Aramco könnte den Preis schnell um mehrere Dollar erhöhen.
OPEC+ und IEA: Quoten auf Pause, Mangel bis Ende des Jahres
Sieben wichtige OPEC+-Teilnehmer hielten die Zielniveaus für die Produktion im November unverändert. Die Quota Saudi-Arabiens beträgt 10,5 Millionen Barrel pro Tag, die Russlands 9,9 Millionen und die des Iraks 4,4 Millionen. Vereinbarungen zur Steigerung im Jahr 2026 sind in der Praxis überwiegend auf dem Papier geblieben. Im August produzierte die Gruppe etwa 25 Millionen Barrel pro Tag, was etwa 5 Millionen unter dem Vorkriegsniveau liegt. Das nächste Treffen des Bündnisses ist für den 1. November angesetzt.
Wesentliche Erkenntnisse des Oktoberrapports der IEA:
- Die weltweite Ölnachfrage wird im Jahr 2026 um 2,6 Millionen Barrel pro Tag sinken.
- Das weltweite Angebot wird sich im Jahr 2026 um 5,8 Millionen Barrel pro Tag verringern.
- Das Marktgleichgewicht bleibt bis Ende des Jahres defizitär.
- Der Mangel an mitteldestillierten Produkten wird bis 2027 anhalten.
Ölprodukte und Raffinerien: Diesel bleibt das am stärksten defizitäre Glied
Der Sektor der Ölprodukte erfährt einen doppelten Schock: Unterbrechungen im Export von Fertigkraftstoffen aus dem Nahen Osten fallen mit Schäden an Raffinerien in Russland zusammen. Die IEA hat die Freigabe von mehr als 20 Millionen Barrel Diesel aus den Reserven genehmigt. Im Rahmen des Krisenplans wurden bereits rund 330 Millionen Barrel auf den Markt gebracht. Der globale Dieselexport lag im September etwa 700.000 Barrel pro Tag unter dem Vorjahresniveau. Amerikanische Raffinerien arbeiten mit einer Auslastung von etwa 93,5 %. Dies unterstützt hohe Raffineriemargen und die Gewinne unabhängiger Raffineriebetreiber.
Russland: Rabatt auf Urals steigt, Infrastruktur unter Beschuss
Der russische Ölexport steht unter Druck von mehreren Seiten:
- Wettbewerb um Absatzmärkte. Der Rabatt auf Urals in den baltischen Häfen gegenüber Dated Brent erweiterte sich auf 20,85 $ pro Barrel. Die Gründe sind ein zurückgehender Bedarf in Indien aufgrund des Rückkehrs von Volumina aus dem Nahen Osten und hohe Frachtraten. Die Exporte von Urals aus der Ostsee gingen in der vergangenen Woche um 21,9 % zurück.
- Hohe Steuerbasis. Der Preis für Urals zur Berechnung der Mineralölsteuer liegt im Oktober bei etwa 104,7 $ pro Barrel im Vergleich zu 92 $ im September. Dies liegt deutlich über dem Haushaltsziel von 59 $.
- Angriffe auf die Logistik. Am 18. Oktober griffen Drohnen den ÖTerminal in St. Petersburg mit einer Kapazität von 12,5 Millionen Tonnen pro Jahr und das Öllager „Ruchyi“ an.
- Regulierung des Inlandsmarktes. Das Exportverbot für Benzin gilt bis zum 31. Januar 2027. Die Einschränkungen für Diesel-Exporte für Hersteller wurden bis Ende Oktober verlängert. Daten über die Auslastung der Raffinerien sind gemäß einem Erlass vom 28. September geheim gehalten.
Gas und LNG: Europa geht mit Speicherengpass in den Winter
Der niederländische Knotenpunkt TTF wird bei etwa 88 € pro MWh gehandelt. Seit Jahresbeginn ist der Preis um mehr als das Dreifache gestiegen. Die unterirdischen Gasspeicher in der EU sind zu etwa 74 % gefüllt, während der Durchschnitt für Mitte Oktober etwa 86 % beträgt. Der Markt wird zusätzlich von drei Faktoren unterstützt:
- Fehlender qatarischer LNG auf dem Weltmarkt;
- Ungeplanter Stillstand des norwegischen Erdgaskomplexes Kårstø;
- Ab Januar in Kraft tretendes EU-Verbot für den Import von russischem LNG.
Der Hauptlieferant, der die weggefallenen Volumina ersetzt, sind die amerikanischen LNG-Exporteure. Europa muss jedoch um jede Lieferung mit asiatischen Käufern konkurrieren.
Kohle: Renaissance vor dem Hintergrund der Gaskrise
Energie-Kohle hat sich erneut zu einem Rückversicherungskraftstoff für die Energiesysteme Asiens entwickelt. Der australische Referenzpreis Newcastle liegt bei etwa 150 $ pro Tonne. Das sind etwa 40 % über dem Niveau zu Beginn des Jahres und 45 % höher als vor einem Jahr. Am 6. Oktober erreichte der Preis 152,2 $, den Höchststand seit Oktober 2024. Ein separates Risiko für die Branche geht von der Entscheidung des Obersten Gerichtshofs Australiens aus: Bei der Genehmigung von Kohlenbergwerken müssen die Regulierungsbehörden nun die Emissionen aus der Verbrennung von Kohle im Ausland berücksichtigen. Bergbaufirmen warnen, dass dies Investitionen bremsen könnte.
Energie und Erneuerbare Energien: Erneuerbare Energien als Preisdämpfer
Die Energiekrise hat die Entwicklung erneuerbarer Energien beschleunigt. Im Juni wurde die Solarenergie erstmals zur größten Stromquelle in der EU: Sie machte etwa 25 % der Erzeugung oder 52 TWh aus. In Deutschland betrug der Anteil erneuerbarer Energien in der ersten Jahreshälfte 61,8 %. Branchenverbände wie SolarPower Europe schätzen, dass die Solarenergie dem Euroraum seit Beginn der Krise im Nahen Osten etwa 20 Milliarden € bei den Gasimporten eingespart hat. Auktionen für Onshore-Windkraft haben eine hohe Überzeichnung erfahren: In Deutschland wurden 2,5 GW zu einem Durchschnittspreis von etwa 50,6 € pro MWh vergeben. Dennoch wird der Strompreis in Europa im Winter, bei schwacher solarer Erzeugung, erneut an teurem Gas orientiert sein.
Was Marktteilnehmer im Energiesektor am Mittwoch, den 21. Oktober, beobachten sollten
- Wöchentlicher EIA-Bericht zu Öl- und Ölproduktbeständen in den USA. Besonderes Augenmerk sollte auf Destillate und die Auslastung von Raffinerien gelegt werden.
- Meldungen von Saudi Aramco und dem Ministerium für Energie Saudi-Arabiens. Wichtig ist, ob Schäden in Yanbu und Shaybah bestätigt werden.
- Daten über den Transit von Tankern durch die Straße von Hormuz und Frachtraten.
- Dynamik des TTF und die Einspeisegeschwindigkeit von Gas in die europäischen Gasspeicher.
- Entscheidung der russischen Regierung über den Export von Diesel ab November.
- Signale von OPEC+ vor dem Treffen am 1. November und der Stand der Prüfung der Produktionskapazitäten.
Insgesamt bleibt der weltweite Öl- und Gasmärkte ein Verkäufermarkt: Der fundamentale Mangel wird durch die Geopolitik verstärkt, und die Bestände an Ölprodukten schrumpfen. Für Investoren bedeutet dies eine anhaltend hohe Volatilität in den kommenden Wochen. Besonders stabil erscheinen die Positionen von Raffinerien, LNG-Exporteuren und Kohlebergbauunternehmen.