Die zentralen Themen für Risikoinvestoren und Fonds am Mittwoch, den 21. Oktober 2026:
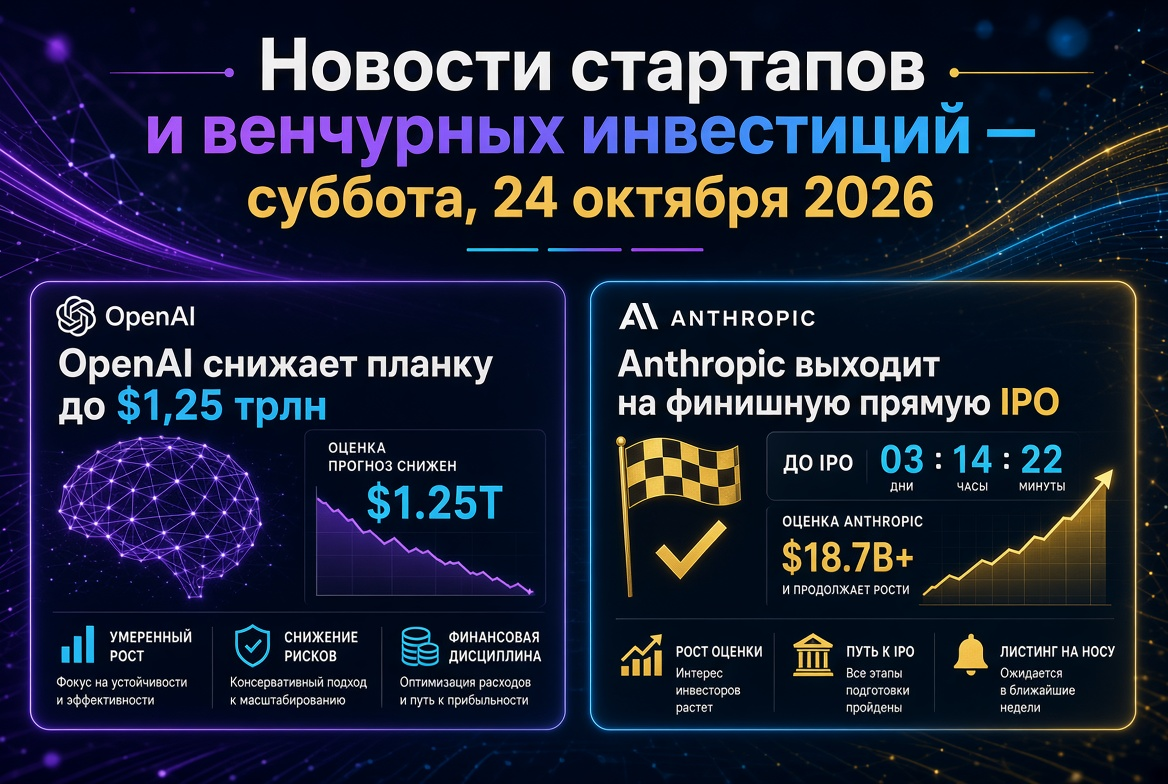
- OpenAI strebt an, etwa 30 Milliarden USD bei einer Bewertung von über 1,4 Billionen USD vor dem IPO von Anthropic zu akquirieren, das Mitte November erwartet wird.
- KI-Infrastruktur bleibt der Hauptmagnet für Risikokapital: Modal, Nscale und Verda schlossen große Finanzierungsrunden ab.
- Neue Einhörner: Town erreichte eine Bewertung von 1 Milliarde USD, Dream Labs akquirierte 90 Millionen USD für Robotik.
- Fintech und Verteidigungstechnologien zeigen eine anhaltende Nachfrage seitens der Fonds.
- Marktrisiken: Eine Korrektur im Halbleitersektor und die Schuldenlast von Rechenzentren beeinflussen die Bewertungen.
OpenAI vs. Anthropic: Der Kampf um institutionelles Kapital
Die am häufigsten besprochene Geschichte der Woche ist der Versuch von OpenAI, eine Runde in Höhe von etwa 30 Milliarden USD bei einer festen Pre-Investment-Bewertung von 1,4 Billionen USD zu sichern. Laut Informationen sind aktuelle Aktionäre von SoftBank und die abudhabiischen MGX an den Verhandlungen beteiligt, während Fonds aus den VAE insgesamt eine Investition von bis zu 10 Milliarden USD diskutieren. Auch BlackRock und das Endowment der Universität Kalifornien zeigen Interesse.
Warum OpenAI Eile hat
- Wettbewerb um Geld. Anthropic veranstaltete am 14. Oktober einen Investoren-Tag und bereitet sich auf den Börsengang vor; beide Unternehmen wenden sich an dieselben Sovereign Funds und Long-Only-Investoren.
- Infrastrukturverpflichtungen. Das Unternehmen benötigt einen Liquiditätsvorrat für den Fall, dass eine Schwäche des IPO-Marktes ihr eigenes Listing, das für 2027 geplant ist, verschiebt.
- Steigende Bewertung. 1,4 Billionen USD sind etwa 64% über der Bewertung von 122 Milliarden USD aus der Mart-Runde mit einer Bewertung von 852 Milliarden USD und entsprechen einem Multiplikator von etwa 28x des Jahresumsatzes von 50 Milliarden USD.
Für den Risikomarkt ist das ein Signal: Nach der Veröffentlichung der Berichterstattung von Anthropic werden beide Unternehmen relativ zueinander bewertet, und diese Zahlen werden Maßstäbe für den gesamten Bereich der generativen KI setzen.
KI-Infrastruktur: Mega-Runden und Umsatz über 1 Milliarde USD
Die dritte Oktoberwoche stand unter dem Zeichen großer Infrastrukturgeschäfte. Investoren differenzieren zunehmend zwischen angewandter KI und „Spaten und Schaufeln“ – rechenintensive Plattformen mit bestätigtem Umsatz.
- Modal Labs – eine D-Serie-Runde über 750 Millionen USD unter der Führung von Accel bei einer Bewertung von 15,75 Milliarden USD; der Jahresumsatz des Unternehmens überstieg 1 Milliarde USD.
- Nscale – eine wandelbare Runde über 3,4 Milliarden USD unter der Leitung von Third Point Ventures, die größte Transaktion des Monats.
- Verda – der finnische GPU-Cloud-Anbieter sammelte 189 Millionen USD in Serie B unter der Führung von Emergence Capital bei einer Bewertung von über 1 Milliarde USD; der Jahresumsatz beträgt etwa 165 Millionen USD bei positivem Cashflow.
- Salience Labs – 125 Millionen USD in Serie B für photonische Berechnungen.
Neue Einhörner und angewandte künstliche Intelligenz
Trotz der Kapitalkonzentration bei den Führenden erhalten Start-ups auf angewandter Ebene weiterhin Finanzierung – vorausgesetzt, sie lösen kostspielige Unternehmensprobleme.
Deals zu Beginn der Woche
- Town – 108 Millionen USD bei einer Bewertung von 1 Milliarde USD: Das Unternehmen entwickelt KI-Assistenten, die auf dem Niveau ganzer Teams arbeiten können.
- Dream Labs – ehemalige Forscher von NVIDIA sammelten 90 Millionen USD zur Schaffung eines gemeinsamen KI-„Gehirns“ für kostengünstige Roboter.
- Legora – 550 Millionen USD in Serie D bei einer Bewertung von 5,55 Milliarden USD; juristische KI hat sich als eines der stärksten Segmente des Jahres 2026 etabliert.
- Plinto – 2,9 Millionen EUR in Pre-Seed für KI-Agenten zur Fehlerkontrolle in Rechnungen.
Verteidigungstechnologien und Cybersicherheit
Defense Tech hat endgültig den Übergang von einem Nischenmarkt zum Mainstream des Risikokapitals vollzogen. Shield AI sammelte 1,5 Milliarden USD in Serie G bei einer Bewertung von 12,7 Milliarden USD, während Anduril eine Ausschreibung für Mitarbeiter in Höhe von 1,3 Milliarden USD durchführte, bei der die Bewertung des Unternehmens innerhalb von nur fünf Monaten von 61 Milliarden USD auf 90 Milliarden USD stieg.
Im Bereich der Cybersicherheit sticht Armadin hervor: 255 Millionen USD in Serie B unter der Führung von Andreessen Horowitz und Accel bei einer Bewertung von 2,5 Milliarden USD für eine Plattform zur autonomen offensiven Sicherheit. Investoren setzen auf den Schutz vor Angriffen, die durch künstliche Intelligenz verstärkt werden.
Fintech: Wachstum von 35% und Tokenisierung
Der Fintech-Sektor erlebt eine stabile Erholung. Die globalen Investitionen in die Branche beliefen sich im dritten Quartal 2026 auf etwa 27,5 Milliarden USD in 897 Geschäften – 35% mehr als im Vorjahr.
- Ramp – 1,85 Milliarden USD bei einer Bewertung von 60 Milliarden USD, eine der größten Fintech-Runden des Jahres.
- Valon – 150 Millionen USD in Serie D bei einer Bewertung von 2,3 Milliarden USD mit Beteiligung von Ribbit Capital.
- Spiko – 90 Millionen USD in Serie B unter der Leitung von NEA zur Skalierung von tokenisierten Geldmarktfonds.
- Capitolis – 120 Millionen USD in Serie E.
Kryptorisikokapital bleibt zurückhaltend: In den ersten 18 Tagen des Oktobers sammelten Krypto-Projekte etwa 437 Millionen USD in 27 Runden, wobei der größte Teil durch die Post-IPO-Runde von Strive über 208 Millionen USD gesichert war.
Deep Tech, Biotech und Klimatechnologien
Risikokapitalfonds diversifizieren weiterhin ihre Portfolios über KI-Anwendungen hinaus:
- Oratomic – 475 Millionen USD in Serie B von einem Syndikat aus ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst und Bezos Expeditions.
- OMass Therapeutics – 310 Millionen USD in Serie C; Soufflé Therapeutics – 135 Millionen USD in Serie B für RNA-Therapien.
- Voltus – überzeichnete Runde in Serie D über 225 Millionen USD für eine Plattform für vernetzte Energien.
- Icon – 200 Millionen USD in Serie D für robotergestützte Bauprojekte mit Beteiligung von Baillie Gifford und BlackRock.
Neue Risikofonds und Pulver trocken
Die Kapitalbeschaffung geht weiter, obwohl sie sich auf einen begrenzten Kreis von Managern konzentriert. Unter den auffälligen Fonds der letzten Wochen:
- Diffusion ONE – 1,25 Milliarden USD;
- DCVC VII – etwa 654 Millionen USD;
- TCGX Asia Life Sciences Fund I – 600 Millionen USD;
- PSV Tech Fund II – 56 Millionen USD für Pre-Seed-Startups in Nordeuropa.
IPO-Markt und Risiken für Bewertungen
Das Jahr 2026 hat sich bereits als rekordverdächtig für Technologielistungen erwiesen, jedoch hat die Volatilität im Oktober einige Emittenten dazu gezwungen, ihre Listings auf Eis zu legen. Unternehmen im Philadelphia Semiconductor Index verloren in weniger als zwei Wochen über 1,6 Billionen USD an Marktkapitalisierung, und die Anleihen von CoreWeave mit einer Verschuldung von etwa 50 Milliarden USD verloren stark an Wert. AirTrunk REIT, Firmus und SB Energy haben Listings verschoben oder zurückgezogen, und Banker bemerken, dass eine Reihe von Unternehmen auf die Ergebnisse des Listings von Anthropic wartet.
Asien bleibt aktiv
In Indien stehen in dieser Woche die Debüts von Zetwerk Manufacturing und Tonbo Imaging an, was die Robustheit des Fensters für Exits in den Schwellenländern bestätigt.
Russland und GUS: Markt auf der Suche nach dem Boden
Der russische Risikokapitalmarkt steht unter Druck. Im ersten Halbjahr 2026 betrugen die Investitionen in Technologie-Startups etwa 29,3 Millionen USD – 62% weniger als im Vorjahr, und die Zahl der Transaktionen sank auf 35. In der Zwischenzeit verlagert sich das Kapital in M&A-Deals: 33 Transaktionen im Gesamtwert von etwa 829 Millionen USD. Investoren bevorzugen ausgereifte Unternehmen mit bewährtem Geschäftsmodell und in der Industrie tätige B2B-Technologien.
Fazit für Investoren
Der Markt für Start-ups und Risikokapital zeigt im Oktober 2026 eine zweigeschwindigkeitige Dynamik. Kapital konzentriert sich bei den Führern – KI-Labors, Infrastruktur und Verteidigungstechnologien –, während es anderen Unternehmen obliegt, Umsatz und Unit-Ökonomie nachzuweisen. Die wichtigsten Maßstäbe für die kommenden Wochen sind:
- Ergebnisse der Runde von OpenAI und endgültige Bewertung;
- Parameter und Marktreaktion auf das IPO von Anthropic;
- Dynamik der Halbleiteraktien und der Anleihemärkte für KI-Infrastruktur;
- Tempo der Beschaffung neuer Risikofonds bis zum Ende des Jahres.
Für Fonds ist dies eine Zeit, in der Disziplin bei den Bewertungen und Diversifizierung über Sektoren wichtiger werden als die Geschwindigkeit des Einstiegs in Transaktionen.