Wichtig für Venture-Investoren:
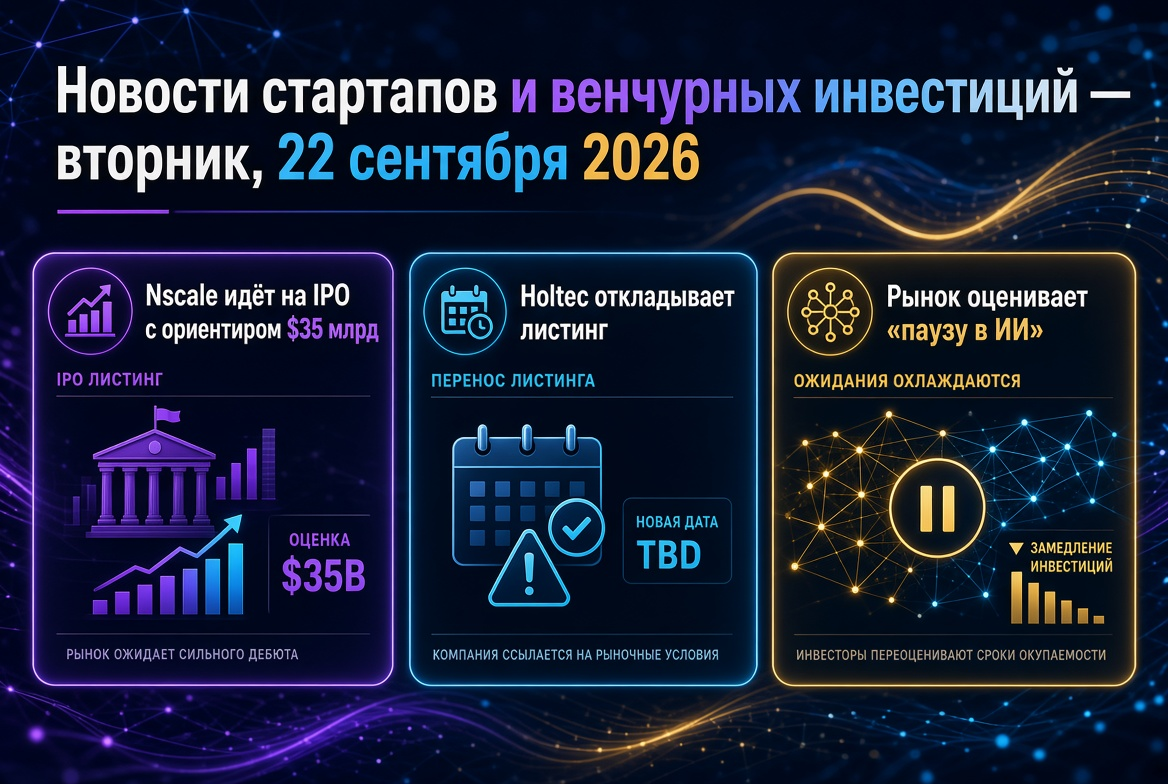
- Nscale hat ein IPO-Prospekt an der NYSE eingereicht; die Bewertungsmarke liegt bei bis zu 35 Milliarden USD.
- Holtec Nuclear hat das Placement in Höhe von bis zu 900 Millionen USD aufgrund der Marktbedingungen verschoben.
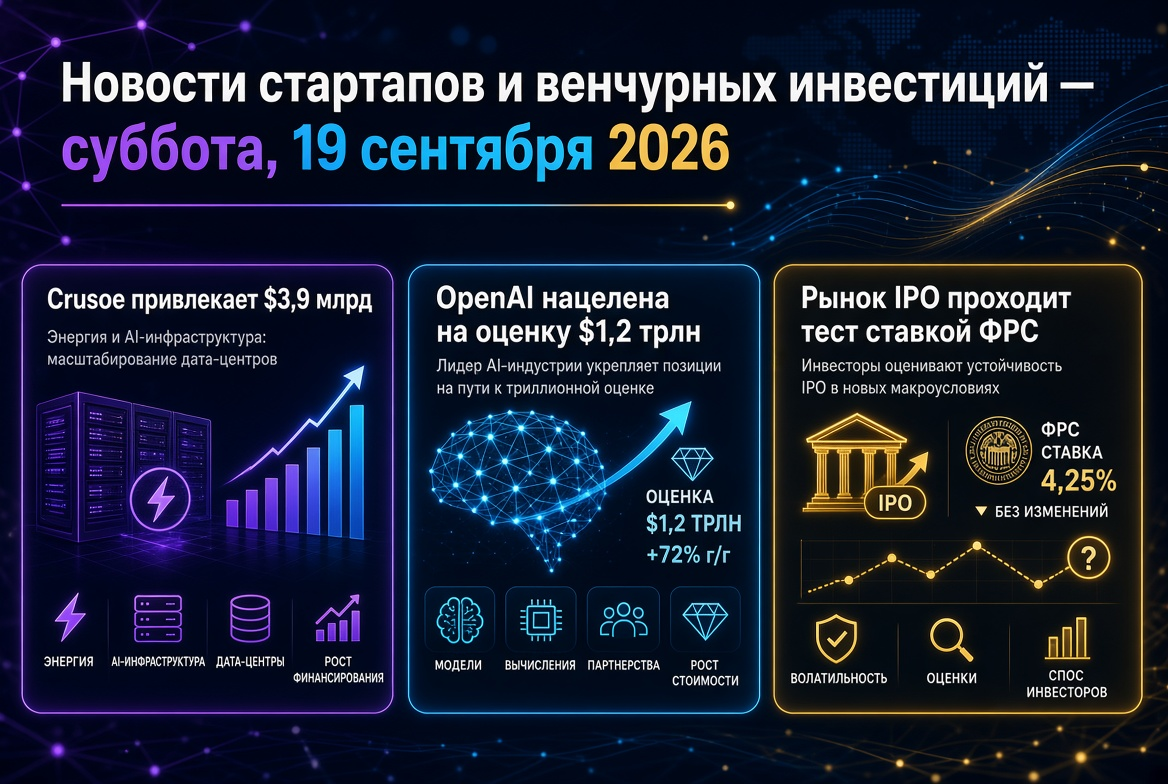
- OpenAI hat das IPO auf 2027 verschoben, Investoren bieten eine Finanzierungsrunde mit einer Bewertung von 1,2 Billionen USD an; Anthropic bleibt auf Kurs für die Nasdaq.
- Emulate bereitet eine Seed-Runde von bis zu 700 Millionen USD vor, Euclyd hat 200 Millionen Euro in einer Series-A-Runde eingeworben.
- Crux AI erhält einen Kredit von 22 Milliarden USD gegen Chips, Bloom Energy erhält 25 Milliarden USD Projektfinanzierung.
- Ein indischer Alliance für Deep-Tech-Investoren hat sich verpflichtet, 3 Milliarden USD zu investieren, CATL startet einen Venturefonds in Höhe von 860 Millionen USD.
Nscale: der Haupttest für das IPO der KI-Infrastruktur
Der britische Neo-Cloud-Anbieter Nscale hat am Freitag ein IPO-Prospekt bei der SEC eingereicht und plant, an der NYSE unter dem Ticker NSCL zu handeln. Die Organisatoren sind Goldman Sachs, J.P. Morgan und Morgan Stanley. Der Umsatz für das erste Halbjahr 2026 stieg auf 140,6 Millionen USD im Vergleich zu 10,4 Millionen USD im Vorjahr, der Nettoverlust erweiterte sich auf 1,02 Milliarden USD. Die ausstehenden Verpflichtungen aus Verträgen belaufen sich auf 56,4 Milliarden USD, wobei über die Hälfte des Umsatzes von einem einzigen Kunden erwirtschaftet wurde. Medienberichten zufolge rechnet das Unternehmen damit, bis zu 3 Milliarden USD bei einer Bewertung von bis zu 35 Milliarden USD einzuwerben – im Vergleich zu 14,6 Milliarden USD in der Series-C-Runde im März. Gleichzeitig hat Nscale ein wandelbares Darlehen von Nvidia in Anspruch genommen.
Für Venture-Funds ist dies der erste herbstliche Indikator dafür, wie öffentliche Investoren ein kapitalintensives Modell mit vertraglich gesichertem Bedarf, hoher Kundenkonzentration und Abhängigkeit von einem GPU-Anbieter bewerten werden.
Holtec und das IPO-Fenster: Selektivität statt Euphorie
Holtec Nuclear, das als das Haupt-IPO im September galt, hat das IPO verschoben. Die Marktbedingungen sind ungünstig: X-energy wird etwa 37% unter dem Preis des April-Listings gehandelt, Standard Nuclear liegt 21% darunter. Das IPO-Fenster ist nicht geschlossen, aber enger geworden:
- In dieser Woche stehen Bamboo Insurance (665 Millionen USD bei einer Bewertung von 3,3 Milliarden USD) und der Hersteller von Verteidigungsmaterialien Amaero (53 Millionen USD) auf dem Plan;
- Biotech-Unternehmen Electra Therapeutics, das 350 Millionen USD eingeworben hat, wird etwa 12% unter dem Platzierungspreis gehandelt;
- Motive hat den Antrag auf ein IPO zurückgezogen und mehr als 1,3 Milliarden USD Wachstumskapital von General Catalyst erhalten – Private Equity ersetzt die Börse;
- Revolut erwägt eine doppelte Listung in New York und London mit einer Bewertung von bis zu 200 Milliarden USD.
„Pause in der KI“ und Zinssatz der FRS: Doppelfilter für Bewertungen
Der CEO von Anthropic, Dario Amodei, hat einen Essay veröffentlicht, in dem er dazu aufruft, die Möglichkeiten der Modelle koordiniert zu verlangsamen. Er erhielt Unterstützung von Sam Altman und Führungskräften anderer großer Technologiefirmen. Anthropic implementiert unabhängige Sicherheitstester. Der Markt reagierte mit Verkaufsdruck auf Halbleiter, aber gegen Ende der Woche verzeichnete der Nasdaq einen Anstieg von 0,7%, während der Dow 1,7% verlor.
Branchanalysten heben die Auswirkungen auf Venture-Investitionen hervor: längere Zyklen für die Veröffentlichung von Modellen, mögliche Verschiebungen bei Verpflichtungen für Rechenzentren, längere Exit-Fristen und zusätzlichen Druck auf LPs. Der Wettbewerb verschiebt sich von „roher“ Leistung hin zu Verfügbarkeit, Zuverlässigkeit und Kosten – zugunsten großer Akteure. Gleichzeitig gibt es Vorschläge, Eigentümer von mehr als 5% der Rechenleistung ähnlich wie systemrelevante Banken zu regulieren.
OpenAI und Anthropic: Billionenbewertungen, unterschiedliche Wege
Investoren haben OpenAI eine Finanzierungsrunde mit einer Bewertung von etwa 1,2 Billionen USD angeboten – 41% höher als die 852 Milliarden USD im März, als das Unternehmen 122 Milliarden USD eingeworben hat. Laut Medienberichten gibt es keine formellen Verhandlungen; einige Angebote beziehen sich auf den Verkauf von Aktien durch Mitarbeiter. Der Jahresumsatz überstieg 40 Milliarden USD, der Börsengang wird für 2027 erwartet. Anthropic, dessen Bewertung im Mai bei 965 Milliarden USD lag, bereitet weiterhin das Marketing für ein Listing an der Nasdaq Mitte Oktober vor. Ihr Listing wird den öffentlichen Multiplikator für den gesamten KI-Sektor bestimmen.
Megaraunden und neue Einhörner: Kapital konzentriert sich
- Temporal – 550 Millionen USD in einer Series E bei einer Bewertung von 12,55 Milliarden USD; Plattform für KI-Agenten.
- Fab2 – 500 Millionen USD in einer Series A für die Serienproduktion kompakter Chipfabriken.
- Suniva – 835 Millionen USD an Schulden und Eigenkapital für die Herstellung von Solarzellen in den USA.
- Ridgeline – 250 Millionen USD bei einer Bewertung von 1,45 Milliarden USD; Cornelis Networks – 205 Millionen USD für Netzwerklösungen für KI.
- Penelope Health – 100 Millionen USD zur Automatisierung administrativer Prozesse für Ärzte.
In der Vorwoche hat Cognition 2 Milliarden USD bei einer Bewertung von 48 Milliarden USD eingeworben, die Boring Company 3 Milliarden USD bei 23 Milliarden USD. Die medianen Runden A und B bleiben moderat: Die Kluft zwischen den führenden Vertretern der Kategorien und den anderen Start-ups wächst.
Schulden statt Aktien: Chips und Energie als Sicherheit
Die Finanzierung der KI-Infrastruktur wandert zunehmend auf den Kreditmarkt. Ein Konsortium aus zehn Banken stellt 22 Milliarden USD gegen TPU und Kundenverträge von Crux AI bereit – einem Cloud-Projekt von Blackstone und Alphabet mit 5 Milliarden USD Eigenkapital. Bloom Energy hat sich mit Brookfield über 25 Milliarden USD Projektfinanzierung für die Energieversorgung von Rechenzentren geeinigt. Nvidia investiert 2 Milliarden USD in den Infrastruktur-KI-Fonds von Brookfield mit einem Volumen von 10 Milliarden USD. Für Venture-Fonds bedeutet dies weniger Verwässerung der Anteile in Portfolio-Unternehmen, erfordert jedoch eine hohe Sensibilität gegenüber dem Zinssatz.
M&A: Unterzeichnet bedeutet nicht geschlossen
Transaktionen bleiben ein zweiter Liquiditätskanal, jedoch verlängern sich die Schließungsfristen. Der Kauf von Hugging Face durch Nvidia für 12,9 Milliarden USD wird voraussichtlich erst in der ersten Hälfte von 2027 abgeschlossen. Im Status „unterzeichnet, aber nicht abgeschlossen“ sind Visa – BioCatch (2,4 Milliarden USD), Analog Devices – Alif Semiconductor (1,35 Milliarden USD), Bending Spoons – Miro (1,36 Milliarden USD), Dynatrace – Arize AI (915 Millionen USD). SoftBank hat dem Kauf des Robotics and AI Institute zugestimmt; die Transaktion wird derzeit in den USA überprüft. SPACs kehren zurück: Der Entwickler von Kerntechnologien HGP fusioniert mit Meshflow bei einer Bewertung von 1,2 Milliarden USD.
Europa, Asien und Schwellenmärkte
- Vereinigtes Königreich: Emulate, gegründet im August von ehemaligen Google DeepMind-Mitarbeitern, diskutiert über eine Seed-Runde von bis zu 700 Millionen USD bei einer Bewertung von etwa 3,7 Milliarden USD; führend sind Index Ventures und Lightspeed. ElevenLabs bereitet eine Series E von über 500 Millionen USD mit möglicher Beteiligung des Scaleup Europe Fund vor.
- Niederlande: Euclyd hat 200 Millionen Euro in einer Series A für Chips für Inferenz eingeworben; unter den führenden Investoren der Runde ist Samsung.
- Indien: Die India Deep Tech Alliance hat sich verpflichtet, 3 Milliarden USD zu investieren, im ersten Jahr wurden 250 Millionen USD platziert.
- China: CATL gründet einen Venture-Fonds in Höhe von 860 Millionen USD für KI und Robotik; die Robotaxi-Sparte Hello hat etwa 100 Millionen USD eingeworben.
- Lateinamerika: Das brasilianische Unternehmen VOLL hat 140 Millionen USD von Warburg Pincus erhalten.
Was das für Venture-Investoren und Fonds bedeutet
- Exits verschieben sich. Die Verschiebung des IPOs von OpenAI und die Pause von Holtec verlängern den Horizont der Liquidität – die Planung des DPI sollte überdacht werden.
- Nscale und Anthropic werden die Multiplikatoren bestimmen. Ihr Empfang am öffentlichen Markt wird die Bewertungen in den späteren Stadien für 2027 bestimmen.
- Regulatorisches Risiko ist zu einem Investitionsfaktor geworden. Sicherheitsprüfungen und mögliche Beschränkungen bei den Berechnungen müssen in die Due Diligence eingeplant werden.
- Die Kapitalstruktur ändert sich. Schulden gegen Chips und Verträge verringern die Verwässerung, erfordern jedoch eine nachhaltige Unit-Ökonomie bei einem Satz von 4%.
- Die Prämie für das Team hat ihr Limit erreicht. Seed-Runden in Höhe von Hunderten Millionen ohne Produkt erhöhen die Messlatte für die nächste Runde und das Risiko eines down-rounds.
Der Venture-Markt bleibt liquide, zahlt jedoch für nachgewiesene Nachfrage, Kontrolle über knappe Ressourcen und Kapitaldisziplin. Diese Kriterien werden die Nachrichten über Start-ups und Venture-Investitionen bis Ende des dritten Quartals bestimmen.