Ölmarkt: Erste wöchentliche Korrektur seit drei Wochen
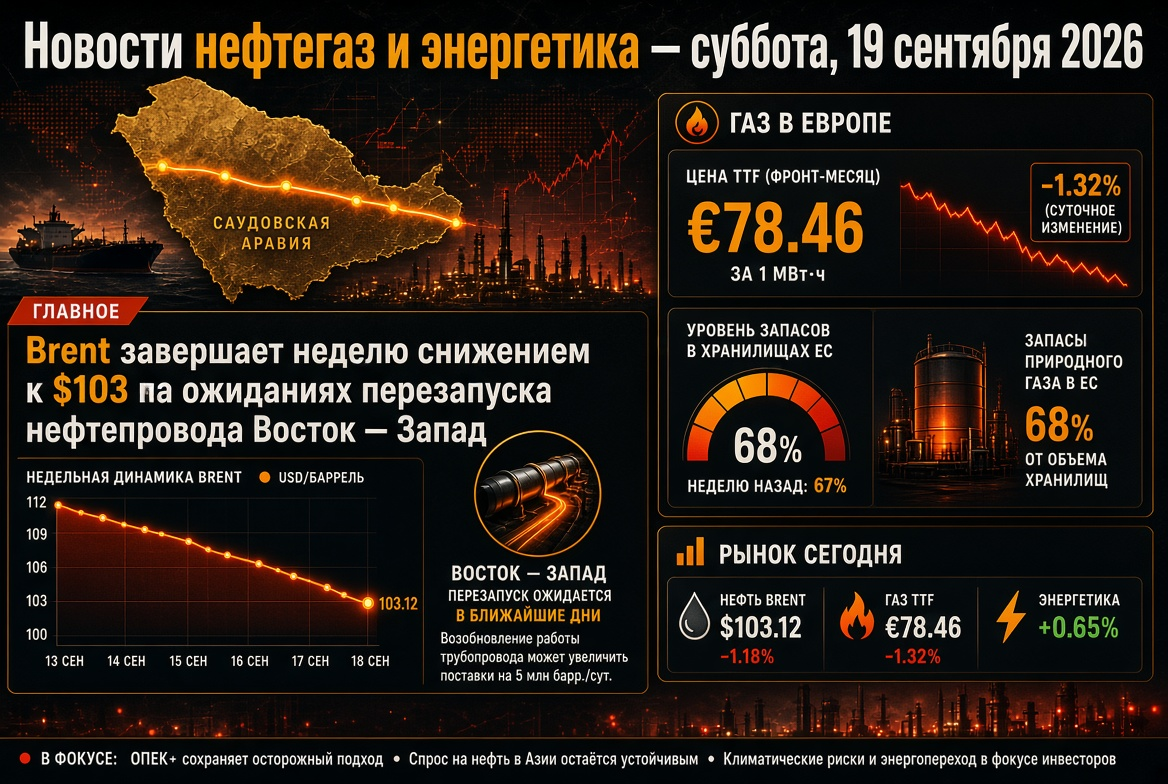
Am Freitag fiel der Ölpreis zum dritten Mal in Folge: Brent sank auf 102,5–103,5 USD pro Barrel, WTI fiel auf 100 USD, kurzzeitig darunter. Am Ende der Woche verliert Brent etwa 2%, obwohl die Kurse am Montag noch auf 108 USD – fast ein Viermonatshoch – gestiegen waren.
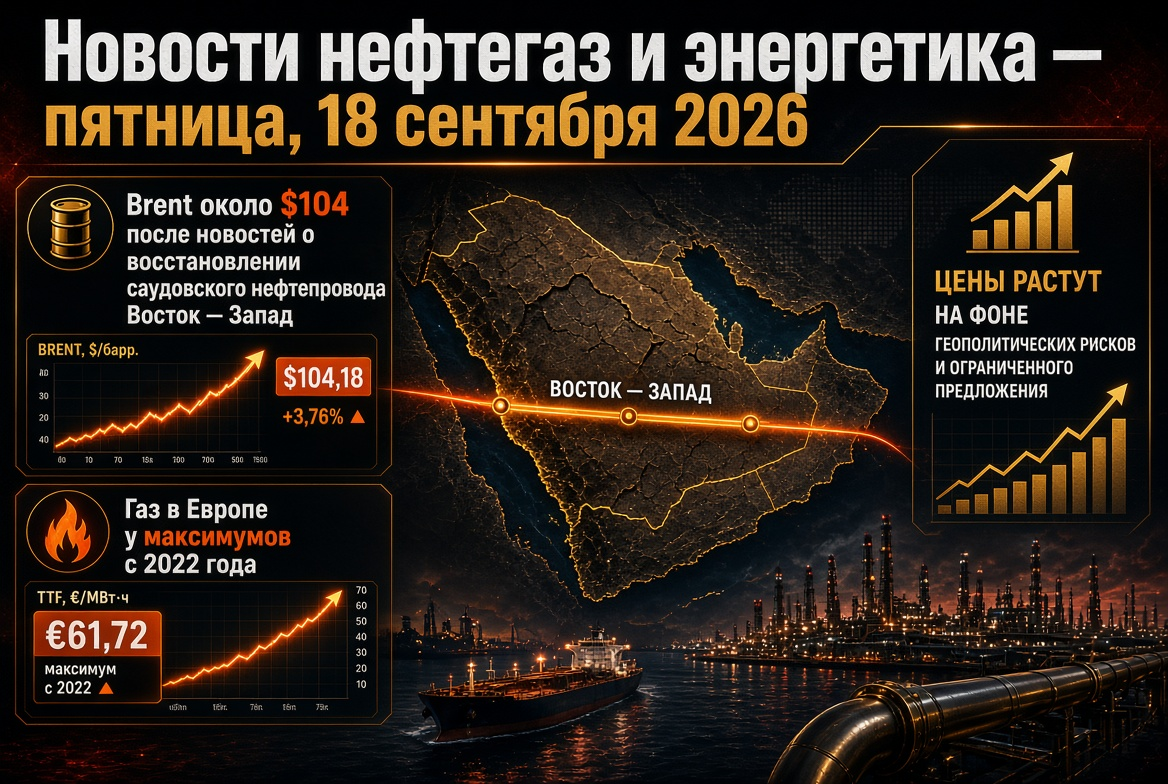
- Mittwoch: Ein Rückgang um fast 3% auf 105,7 USD – der stärkste Rückgang seit drei Wochen – nach Berichten über einen bevorstehenden Teilneustart der saudischen Pipeline Ost-West.
- Donnerstag: Brent schloss bei 104,82 USD, WTI bei 101,91 USD pro Barrel.
- Im Monatsvergleich: WTI verzeichnete ein Plus von etwa 18–19%, Brent um circa 13%; im Vergleich zu vor einem Jahr ist Öl mehr als 50% teurer.
Analysten sind sich einig, dass das fundamentale Bild keinen langfristigen Rückgang von Brent unter 100 USD rechtfertigt. Die Futures-Kurve bleibt stark backwardated: Der Dezember-Vertrag ist fast 5 USD günstiger als der November-Vertrag – der Markt zahlt eine Prämie für sofortige Lieferung.
Nahe Osten: Ost-West, Rotes Meer und Hormuz
Die Ost-West-Pipeline mit einer Kapazität von bis zu 7 Mio. b/s ist der Hauptumgehungsverkehr für die Straße von Hormuz, über die in den letzten Monaten bis zu 5 Mio. b/s transportiert wurden. Nach Drohnenangriffen wurden drei Pumpstationen beschädigt, die Verladungen aus Yanbu wurden ausgesetzt. Riad plant, innerhalb weniger Tage etwa die Hälfte der Kapazität wiederherzustellen; die vollständige Wiederherstellung wird fünf bis sechs Wochen in Anspruch nehmen.
- Umgehungsrouten: Saudi-Arabien bietet asiatischen Raffinerien zusätzliche Mengen über den „Bord-bord“-Umschlag im omanischen Hafen von Sohar an.
- Rotes Meer: Die Houthi-Rebellen haben Mocha, die Inseln Perim und Hanish besetzt und eine Blockade saudischer Häfen erklärt; am Donnerstag gab es erneut Grenzkonflikte zwischen den Parteien.
- Hormuz: Die Straße ist praktisch für den kommerziellen Schiffsverkehr geschlossen, direkte Verhandlungen zwischen den USA und dem Iran finden nicht statt, die Seeblockade iranischer Häfen bleibt bestehen.
- Produktion: Saudi-Arabien meldete im August einen Rückgang der Produktion auf den niedrigsten Stand seit 1990.
die Internationale Energieagentur (IEA) warnt: Lieferengpässe zwingen bereits die Verbraucher, die Nachfrage nach Öl zu reduzieren.
Ölprodukte und Raffinerien: Diesel bleibt der Brennpunkt des Mangels
- Der Crack-Spread für Diesel in den USA erreichte am Mittwoch einen Rekord von 117,97 USD pro Barrel; europäischer Gasölpreis liegt an historisch hohen Peaks.
- Der Terminmarkt für Diesel in New York liegt bei etwa 5,05–5,25 USD pro Gallone; der Einzelhandelspreis in den USA beträgt Rekord 6,23 USD pro Gallone, Benzin 4,32 USD.
- Die Bestände an Destillaten in den USA wachsen nun die dritte Woche in Folge: +1,6 Millionen auf 107,9 Millionen Barrel – das ist ein erstes Anzeichen einer Abkühlung.
Diesel in Europa kostet etwa 70% mehr als im Februar. Für Raffinerien außerhalb des Konflikts ist dies eine Phase der Übergewinne, für Brennstoffunternehmen, die Luftfahrt und die Logistik ist dies ein Kosten-Schock.
Gas und LNG: Europa geht mit einer Speicherkapazität von 68% in die Heizsaison
Die TTF-Futures stiegen am Freitag um 1,5–2% auf 77–78 EUR pro MWh, nachdem sie am Mittwoch bei 82 EUR lagen; im Jahresvergleich ist Erdgas in Europa um etwa 140% teurer. Die Gasspeicher in der EU sind zu etwa 68% gefüllt – 16 Prozentpunkte unter dem Fünfjahresdurchschnitt und in der Nähe von Zweijahrestiefstständen.
- Katar: Die Force-Majeure-Bestimmungen für LNG-Lieferungen wurden bis November verlängert; etwa 17% der Kapazitäten in Ras Laffan sind außer Betrieb, die Reparatur wird auf drei bis fünf Jahre geschätzt.
- Asien: Spot-LNG kostet 26–28 USD pro Mio. BTU – das höchste seit 2022; die Nachfrage nach LNG in der Region könnte bis zum Jahresende um 3–10% sinken, da einige Käufer in Südasien teure Angebote ablehnen.
- Norwegen: Geplante Wartungsarbeiten verringern vorübergehend die Pipeline-Lieferungen.
- USA: Henry Hub liegt bei etwa 2,86 USD pro Mio. BTU; die Rekordspreads unterstützen die amerikanischen LNG-Exporteure.
Russland und die Ukraine: Waffenstillstand bezüglich Energieanlagen nicht bestätigt, Brennstoffexport eingeschränkt
Die am 14. September von Washington verkündete Vereinbarung zur Beendigung der Angriffe auf die Energieinfrastruktur funktioniert in der Praxis nicht: In der vergangenen Woche wurden Raffinerien in Syzran und Jaroslawl angegriffen, die Angriffe auf die ukrainische Infrastruktur gehen weiter. Moskau bezeichnete die Idee als „gut“, Kiew ist bereit zur Deeskalation unter den Garantien der Partner.
- Das Exportverbot für Diesel für Hersteller wird laut Branchenberichten bis Ende Oktober verlängert; für Nicht-Hersteller gilt es bis zum 31. Januar 2027.
- Das vollständige Verbot für die Diesel-Exporte gilt bis zum 31. Januar 2027; der Export von Kerosin ist bis zum 30. November eingeschränkt.
- Nach Drohnenangriffen haben sechs große russische Raffinerien die Produktion gedrosselt.
Für den Weltmarkt der Ölprodukte ist das Fehlen russischen Diesels einer der Faktoren für die rekordverdächtigen Prämien bei mittleren Destillaten.
Asien: Indien und China teilen sich die verfügbaren Barrels
Der Import russischen Öls nach Indien sank im August auf etwa 2,1 Millionen b/s gegenüber 2,7–2,8 Millionen b/s im Juli: Wartungsarbeiten an Raffinerien, geringere Verfügbarkeit von Rohstoffen und aggressive Einkäufe chinesischer Aufbereiter haben Einfluss. Der Rückgang von Brent von den Höchstständen verschafft Indien eine Atempause – die Rupie liegt bei etwa 95,8 pro Dollar. Der Yuan hingegen hat sich auf einen vierjährigen Höchststand aufgewertet, was den Import von Energieträgern für China verbilligt.
Elektrizität, erneuerbare Energien und Atom: Struktureller Wandel beschleunigt sich
- Erneuerbare Energien: Laut IEA wird die Erzeugung erneuerbarer Energien bis 2030 jährlich um etwa 1000 TWh zunehmen, darunter über 600 TWh aus Solarenergie; der Anteil der kohlenstoffarmen Quellen an der globalen Stromerzeugung wird von 42% auf 50% steigen.
- Atom: Uran liegt bei etwa 90 USD pro Pfund; die USA und Saudi-Arabien haben ein Abkommen über friedliche Atomenergie unterzeichnet, in Südkorea wurde der Energiemodul Saeul 3 abgeschlossen. Die Sommerdürre schränkte gleichzeitig den Betrieb von Kernkraftwerken in Europa ein.
- Engpass: Die Lieferzeiten für große Gasturbinen übersteigen den Bauzeitraum des Kraftwerks selbst.
Teurer Gas verbessert die Wirtschaftlichkeit von erneuerbaren Energien und Speichern, jedoch steigen die Zinssätze, was das Kapital für Netze und neue Projekte verteuert.
Kohle: Versicherung der Energiesysteme in Asien
Energie-Kohle in Newcastle hält sich bei etwa 145 USD pro Tonne. Nordost-Asien ersetzt teures LNG durch Kohle und Atomkraft, was die Nachfrage und die Exporteure – Australien, Indonesien, Russland und Südafrika – ankurbelt. Der langfristige Trend bleibt unverändert: Laut IEA wird der Anteil von Kohle an der globalen Erzeugung von 34% im Jahr 2025 auf 27% im Jahr 2030 sinken, daher eilen große Produzenten nicht, in neue Bergwerke zu investieren.
Makroökonomie: Zinsen steigen im Gefolge der Energieinflation
Die US-Notenbank erhöhte am 16. September den Zinssatz um 25 Basispunkte auf 3,75–4,00% – zum ersten Mal seit 2023; am Freitag erhob auch die Bank von Japan den Zinssatz. Die Rendite 10-jähriger US-Anleihen liegt bei etwa 4,95%. Die Anzahl der Bohranlagen in den USA ist laut den neuesten Daten auf 591 gestiegen (450 für Öl, 132 für Gas) gegenüber 539 im Vorjahr: Schieferunternehmen reagieren auf die Preise, jedoch mit Vorsicht.
Was Investoren und Marktteilnehmer im Energiesektor im Auge behalten sollten
- Tatsächlicher Neustart der Ost-West-Pipeline und Wiederaufnahme der Verladungen aus Yanbu.
- Schifffahrt durch die Straße von Hormuz und die Bab al-Mandeb-Straße, neue Angriffe auf die Infrastruktur.
- Status des energetischen Waffenstillstands zwischen Russland und der Ukraine und Zustand der russischen Raffinerien.
- Offizielle Verlängerung des Exportverbots für Diesel aus Russland.
- Dynamik der TTF, Autobahnbeladungsraten in Europas Gasspeichern und Konkurrenz mit Asien um LNG.
- Crack-Spreads für Diesel und wöchentliche Bestandsstatistiken in den USA.
Szenario für die nächsten Tage: Brent in der Spanne von 98–108 USD pro Barrel mit hoher Sensitivität auf Nachrichten aus dem Nahen Osten. Ölprodukte und Gas bleiben die angespanntesten Segmente des globalen Energiemarktes.