Wichtiges zum Handelsstart am 22. Oktober
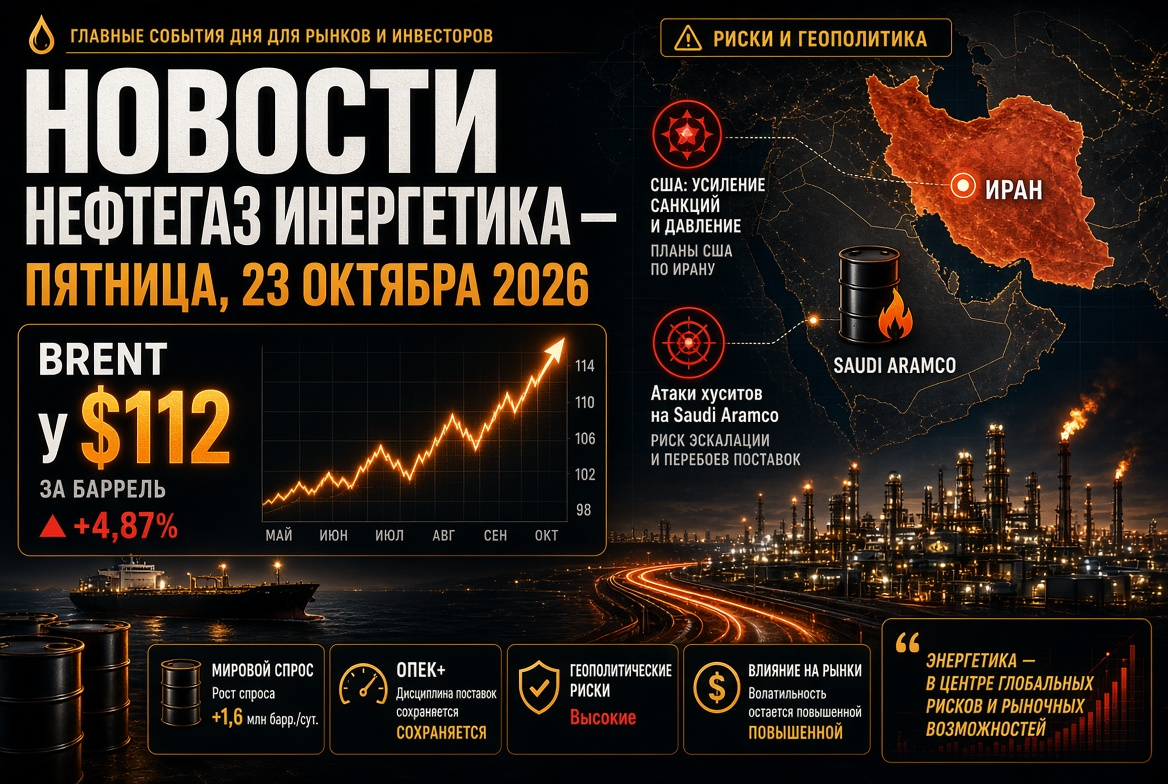
- Öl: Brent – etwa 110 USD/Barrel, WTI – etwa 99 USD/Barrel; seit Jahresbeginn ist Öl um etwa 75% teurer geworden.
- Geopolitik: Teheran erklärte, dass der Persische Golf geschlossen bleiben wird, bis Washington die iranischen Bedingungen akzeptiert.
- Gas: TTF – etwa 88 EUR/MWh, die EU-Speicher sind zu etwa 74–75% gefüllt.
- Reserven: US-Strategische Erdölreserve – auf dem niedrigsten Stand seit 1982.
- Kohle: Newcastle – etwa 150 USD/Tonne, Höchststände seit zwei Jahren.
Ölmarkt: Brent nahe den Höchstständen seit fünf Monaten
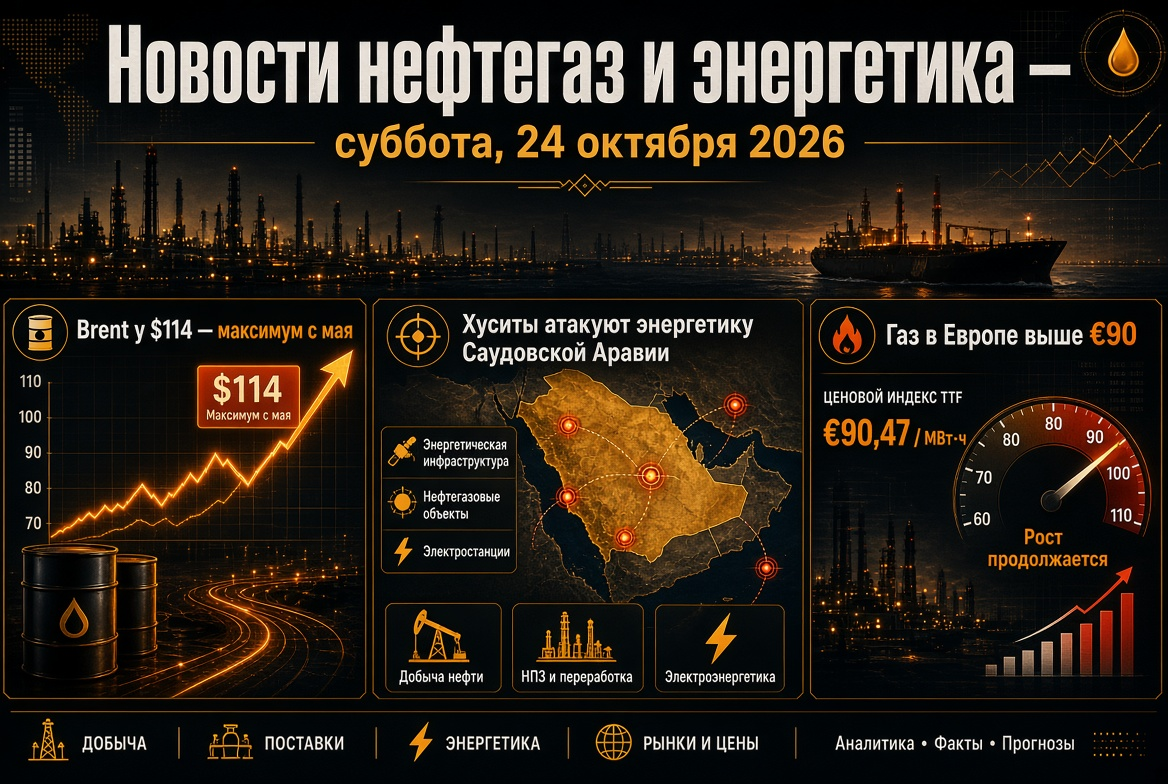
Die Ölpreise erlebten einen der volatilsten Tage im Oktober. Am Dienstag schwankte der Dezember-Kontrakt für Brent über 6 USD: von 105,95 bis 111,99 USD – dem Höchststand seit Mitte Mai. Der Rückgang wurde durch Gerüchte über einen bevorstehenden Deal zwischen den USA und Iran ausgelöst, jedoch kehrte der Ölpreis bereits am Mittwoch wieder über 110 USD pro Barrel zurück.
Drei Faktoren unterstützen den Markt:
- Bestandsabbau in den USA. Die Branchendaten der API verzeichneten einen Rückgang der Bestände an Öl, Benzin und Destillaten. Eine Woche zuvor berichtete die EIA über einen Rückgang der kommerziellen Rohölbestände um 8,6 Millionen Barrel auf 415,6 Millionen, was etwa 3% unter dem Fünfjahresdurchschnitt liegt.
- Weltweite Angebotsengpässe. Laut EIA verringerten sich die globalen Ölbestände im III. Quartal im Durchschnitt um 1,9 Millionen Barrel pro Tag; im IV. Quartal wird dieser Trend anhalten.
- Risikoaufschlag. Angriffe auf Schiffe im Golf von Oman halten die Fracht- und Versicherungsraten auf hohem Niveau.
Persischer Golf und Tankerkrieg: Diplomatie stockt
Die Krise im Persischen Golf, die am 28. Februar begann, dauert nun schon über 230 Tage an. Der iranische Außenminister Abbas Araghchi bestätigte, dass die indirekten Kontakte mit den USA über Pakistan und Katar laufen, jedoch bleibt der Golf bis zur Annahme der iranischen Bedingungen durch Washington geschlossen. Der US-Außenminister Marco Rubio bezeichnete den Abschluss eines Deals als äußerst schwierige Aufgabe und betonte, dass das iranische Atomprogramm ein zentrales Anliegen bleibt.
Analysten verzeichnen eine Ausweitung der Angriffsgeographie: Angriffe auf Tanker erfolgen bereits außerhalb des Golfs, bis hin zum Golf von Oman, was die Ölverladung zwischen Schiffen gefährdet. Die Ölexporte aus den Golfstaaten haben sich teilweise erholt, während die LNG-Lieferungen nahezu lahmgelegt sind.
Saudi-Arabien unter Beschuss der Huthi-Rebellen: Risiken für Saudi Aramco
Ein weiterer Brennpunkt der Spannungen sind die Angriffe der jemenitischen Huthi-Rebellen auf die saudische Öl-Infrastruktur. In der Nacht zum 14. Oktober traf ein Raketenangriff die Zentrale von Saudi Aramco in Dhahran: drei oberste Etagen des Verwaltungsgebäudes wurden beschädigt, es gab keine Opfer. Zuvor hatten die Huthis erklärt, dass sie Objekte von Aramco in Riyadh und Yanbu angegriffen hätten. Die Gruppierung versprach, die Angriffe auf die Ölobjekte des Königreichs fortzusetzen, was ein Risiko für den größten Öl-Exporteur der Welt und die Raffinerien in der Region darstellt.
OPEC+: Quoten pausiert, Fokus auf Basiszinsniveaus 2027
Die sieben Schlüsselstaaten der OPEC+ – Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman – haben die angestrebten Produktionsniveaus für November unverändert gelassen. Die hauptsächlichen Quoten sind:
- Saudi-Arabien – etwa 10,5 Millionen Barrel/Tag;
- Russland – etwa 9,9 Millionen Barrel/Tag;
- Irak – etwa 4,4 Millionen Barrel/Tag.
Die tatsächliche Produktionsmenge der Gruppe betrug im August etwa 25 Millionen Barrel/Tag – etwa 5 Millionen unter dem Vorkriegsniveau. Die Entscheidungen des Bündnisses haben nur begrenzten Einfluss auf den physischen Markt: Die Hauptdiskussion verschiebt sich auf die Prüfung der Kapazitäten und die Basisproduktionsniveaus für 2027. Nach dem Austritt der VAE aus der OPEC im Mai gewinnt dieser Prozess zusätzliche Bedeutung. Das nächste Treffen ist für den 1. November geplant.
Strategische Reserven: US-Ölreserve auf dem niedrigsten Stand seit 1982
Die Bestände der US-Strategischen Erdölreserve sind auf 283 Millionen Barrel gesunken – den niedrigsten Stand seit Oktober 1982 und rund 40% der geplanten Kapazität. Das US-Energieministerium bot dem Markt weitere 17 Millionen Barrel im Rahmen koordinierter Interventionen der IEA an. Erinnern wir uns daran, dass im März 32 Länder der Agentur einer rekordverdächtigen Freigabe von 400 Millionen Barrel zustimmten und Anfang Oktober die G7-Staaten sich auf weitere 100 Millionen Barrel Öl und Diesel einigten.
Für den Markt bedeutet dies, dass das "Sicherheitskissen" geschwächt wird: Das spätere Auffüllen der Reserven wird selbst zu einem Nachfrageschub und könnte die Ölpreise im Jahr 2027 stützen.
Gas und LNG: TTF an vierjährigen Höchstständen
Der europäische Gasmarkt bleibt der Hauptangriffspunkt der Energieversorgung. Der Preis am TTF-Hub stieg auf 88,41 EUR/MWh – dem Höchststand seit fast vier Jahren, und seit Jahresbeginn hat der Anstieg 200% überstiegen. Die wichtigsten Treiber sind:
- Die Füllrate der unterirdischen Speicher in der EU liegt bei etwa 74–75% gegenüber einer saisonalen Norm von 86–89%;
- Der Export von katalanischem LNG könnte im Oktober auf 0,6 Millionen Tonnen sinken, und die Force-Majeure von QatarEnergy wurde bis Ende November verlängert;
- Ungeplante Stillstände des Gasverarbeitungswerks Kårstø in Norwegen.
ING erhöhte die Prognose für den durchschnittlichen Gaspreis im Winter auf 73 EUR/MWh. Die mediane Prognose der Banken für das IV. Quartal liegt bei etwa 71 EUR/MWh, was unter den Marktpreisen liegt und auf einen anhaltenden Risikoaufschlag hinweist.
Kohle, Elektrizität und erneuerbare Energien
Der Gasschock hat die Nachfrage nach Kohle zurückgebracht. Der australische Benchmark Newcastle wird bei etwa 150 USD pro Tonne gehandelt – 45% über dem Niveau vor einem Jahr; am 6. Oktober erreichte der Preis 152,20 USD, den Höchststand seit Oktober 2024.
Die Elektrizitätsversorgung in Europa zeigt hingegen Widerstandsfähigkeit dank erneuerbarer Energien:
- Der Durchschnittspreis am „Spotmarkt“ in der EU fiel um 7% – von 103 auf 91 EUR/MWh;
- Erneuerbare Quellen lieferten etwa 73% der Stromerzeugung in der EU;
- Der Anstieg der Solarenergieerzeugung von Januar bis August betrug rekordverdächtige 36,4 TWh.
Erneuerbare Energien haben die Übertragung des Preisschocks von Gas auf Elektrizität effektiv abgeschwächt, was die Investitionsattraktivität von Solar- und Windprojekten sowie Energiespeichersystemen unterstützt.
Russland: Mineralölprodukte, Raffinerien und Exportbeschränkungen
Auf dem russischen Markt für Mineralölprodukte bleibt die Regulierung streng. Das Exportverbot für Benzin gilt bis zum 31. Januar 2027, die Beschränkungen für den Dieselexport wurden angesichts der auf Herbst verschobenen Wartungsarbeiten der Raffinerien bis Ende Oktober verlängert. Die Daten über die Verarbeitungsvolumen und die Börsenverkäufe von Kraftstoffen wurden in den Bereich der Informationen mit eingeschränktem Zugang verschoben.
Hohe Ölpreise und eine abnehmende Sanktionsrhetorik aus Washington haben russische Aktien auf Höchststände seit Mitte Juni getrieben und unterstützen den Rubel. Die Rabatte auf russisches Öl für China sind gesunken. Im Fokus steht die Sitzung der Bank of Russia am 23. Oktober.
Was Investoren beobachten sollten: Kalender und Szenarien
- 22. Oktober: Reaktion des Marktes auf die aktuellen EIA-Daten zu Beständen an Öl und Mineralölprodukten, wöchentliche Statistiken zu den Gasbeständen in den USA.
- 23. Oktober: Entscheidung der Bank of Russia über den Leitzins.
- 1. November: OPEC+-Treffen zur Förderpolitik für Dezember.
- Anfang November: Zwischenwahlen in den USA, nach denen eine Anpassung der US-Politik gegenüber Iran möglich ist.
Das Basisszenario für den Öl- und Gassektor sieht vor, dass Brent im Bereich von 105–115 USD pro Barrel bleibt, bis es zu realen Fortschritten in Bezug auf den Hormuz kommt. Ein Deal zwischen den USA und Iran könnte schnell den Risikoaufschlag abbauen, während neue Angriffe auf die Infrastruktur im Golf den Ölpreis wieder auf Jahreshöchststände über 120 USD zurückführen könnten. Für den Gasmarkt werden das Wetter in Europa und die Fristen für die Wiederaufnahme der LNG-Lieferungen aus Katar entscheidend sein.