Startup- und Venture-Capital-News — Mittwoch, 26. August 2026: Anthropic geht an die Börse, Nvidia kauft den gesamten AI-Stack und physische KI wird zum neuen Megatrend
Aktuelle Nachrichten über Startups und Venture-Capital am 26. August 2026: Vorbereitung von Anthropic auf ein Rekord-IPO, strategische Expansion von Nvidia, Megarunden in der Verteidigungstechnologie und Robotik sowie zentrale Trends des Venture-Marktes für Fonds und institutionelle Investoren.
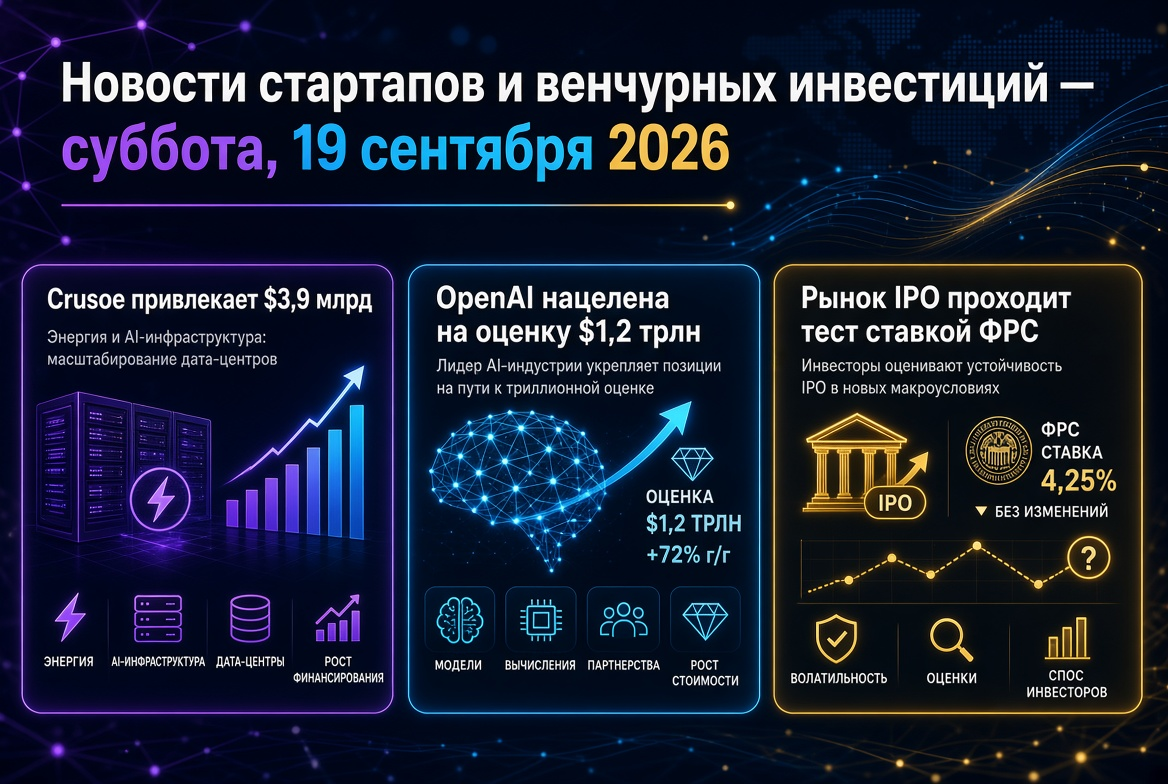
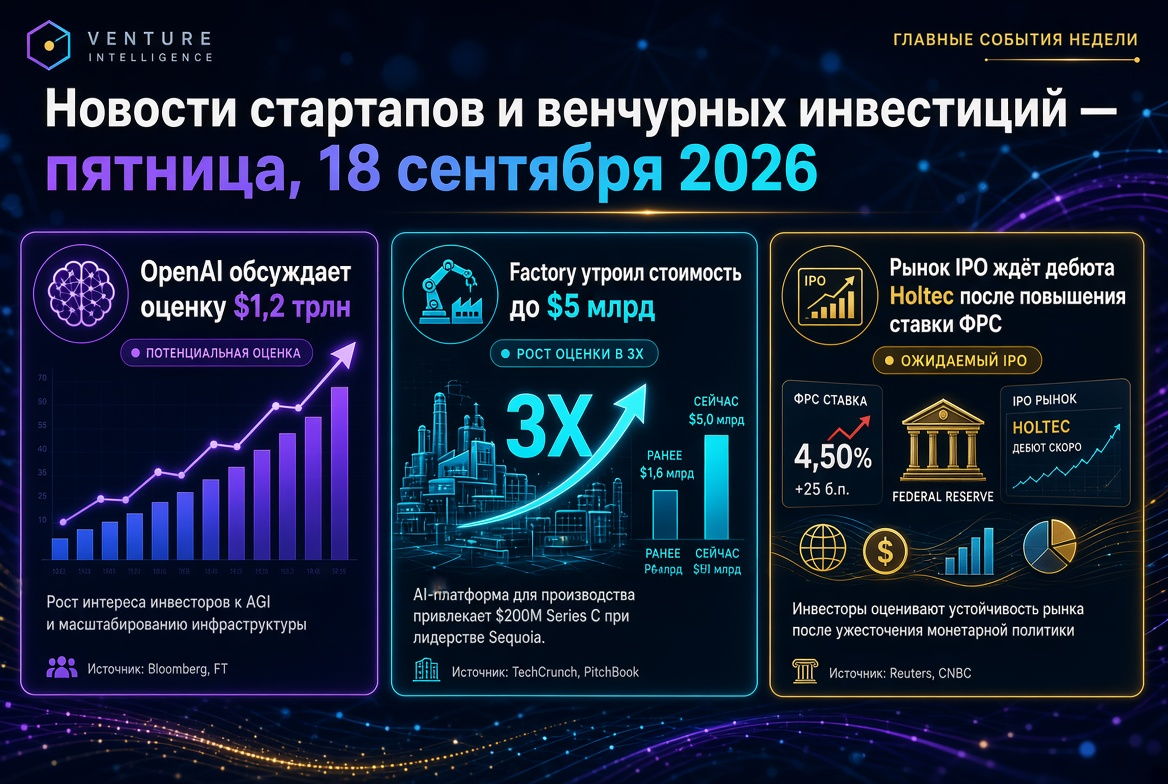
Der Venture-Markt nähert sich dem Ende August 2026 in einem Zustand, der schwer mit einem Wort zu beschreiben ist. Einerseits historische Rekorde: Das globale Volumen der Venture-Investitionen erreichte im ersten Halbjahr 510 Mrd. USD, übertraf die Gesamtzahl des gesamten Jahres 2025 (440 Mrd. USD) und sprengte das frühere Maximum von 375 Mrd. USD, das in der zweiten Jahreshälfte 2021 erzielt wurde. Andererseits eine beispiellose Konzentration von Kapital: Auf OpenAI und Anthropic entfielen 217 Mrd. USD oder 43 % aller Venture-Mittel, die in Startups weltweit investiert wurden.
Für Venture-Investoren und Fonds bedeutet dies, dass die gewohnten Benchmarks nicht mehr funktionieren. Die durchschnittliche Rundengröße wird durch Deals verzerrt, an denen die meisten LPs niemals eine Allokation erhalten werden, und die "Normalität" des Marktes muss bereits außerhalb der Top Ten der Megarunden gemessen werden. Im Folgenden die Schlüsselereignisse und -trends, die die Agenda des Venture-Marktes am Mittwoch, den 26. August 2026, prägen.
Hauptthema des Tages: Anthropic steht vor dem größten IPO in der Geschichte des Technologiesektors
Das zentrale Ereignis der Woche ist die Vorbereitung von Anthropic auf die öffentliche Offenlegung von Dokumenten für das IPO. Das Unternehmen hat im Juni vertraulich einen Entwurf zur Registrierung bei der SEC eingereicht und ist bereit, das Prospekt noch bis Ende August zu veröffentlichen. Die Richtlinie für das Platzierungsvolumen liegt auf dem Niveau oder über dem Rekord-IPO von SpaceX, das im Juni etwa 75 Mrd. USD (bis zu 85,7 Mrd. USD unter Berücksichtigung der Underwriter-Optionen) bei einer Bewertung von 1,77 Bio. USD einbrachte.
Was für Venture-Investoren in diesem Deal wichtig ist:
- Bewertung. Die letzte Privatrunde – Series H mit 65 Mrd. USD – hat eine Post-Money-Bewertung von rund 965 Mrd. USD erzielt. Die Markterwartungen für das IPO schwanken zwischen 1 Bio. USD und 2 Bio. USD.
- Erste Offenlegung der Wirtschaftlichkeit des Frontier-Labors. Das Prospekt wird erstmals dem Markt die Struktur der Einnahmen, das Wachstum, die Segmentierung des Geschäfts und entscheidend, die tatsächlichen Kosten für Inferenz zeigen.
- Risikofaktoren. Laut Quellen werden unter den wichtigen Risiken wachsendes öffentliches Unbehagen hinsichtlich KI und dem Bau von Rechenzentren sowie Bedenken über den Einfluss von KI auf die Beschäftigung aufgeführt.
- Unternehmensstruktur. Der Status als Public Benefit Corporation und Long-Term Benefit Trust mit dem Recht, einen wachsenden Anteil am Verwaltungsrat zu bestellen – ein Thema, das unter institutionellen Käufern diskutiert werden wird.
- Marginalität. Die Prognose zur Bruttomarge wurde aufgrund höher als erwarteter Ausgaben für Rechenleistung von etwa 50 % auf 40 % überarbeitet.
Ein zusätzlicher Hintergrund wird durch die Quartalsergebnisse von Nvidia geschaffen, deren Veröffentlichung für den 26. August erwartet wird. Für das gesamte Ökosystem der AI-Startups ist dies ein zentraler Makroindikator für die Stabilität des Infrastrukturzyklus.
Nvidia baut eine Vertikale auf: von Chips zu Modellen, Anwendungen und Talenten
Nvidia hat in den letzten Tagen demonstriert, wie der größte Nutznießer des AI-Booms Cashflow in Kontrolle über den gesamten Stack umwandelt. Das Unternehmen diskutiert eine Investition in Perplexity im Rahmen einer Runde, die das AI-Search-Startup mit mehr als 30 Mrd. USD bewerten könnte – gegenüber etwa 20 Mrd. USD vor einem Jahr. Der Jahresumsatz von Perplexity ist Berichten zufolge von weniger als 250 Mio. USD zu Beginn 2026 auf über 750 Mio. USD gestiegen.
Gleichzeitig hat Nvidia einen Vertrag mit Poolside im Volumen von rund 6 Mrd. USD abgeschlossen, der etwa 1 Mrd. USD an direkten Investitionen, den Zugang zu den Technologien des Startups und den Wechsel von über 100 Ingenieuren in das Projekt Nemotron umfasst. Ziel ist es, eine wettbewerbsfähige amerikanische Alternative zu den chinesischen Modellen mit offenen Gewichten zu schaffen.
Für Venture-Fonds entsteht ein neues strukturelles Risiko: Strategische Investoren mit einem solchen Maßstab fungieren gleichzeitig als Anbieter, Aktionäre und potenzielle Wettbewerber für Portfoliounternehmen. Klassische Lizenz-Investitions-Einstellungs-Konstrukte werden zunehmend durch vollständige Übernahmen ersetzt, was die Exit-Szenarien direkt beeinflusst.
Physische KI und Robotik: Eine neue Kategorie von Megarunden
Die Robotik-Sparte des chinesischen Autobauers XPeng hat in ihrer ersten externen Runde mehr als 900 Mio. USD bei einer Bewertung von über 6,3 Mrd. USD eingesammelt. Die Runde wurde von IDG Capital und Gaorong Ventures angeführt, strategische Investoren wie Tencent und Alibaba waren ebenfalls dabei. Die Mittel werden für die Entwicklung humanoider Roboter, die Serienproduktion und Modelle der physischen KI verwendet.
Kontext: Bei den Weltmeisterschaften der humanoiden Roboter in Peking haben zwei chinesische Maschinen die Hundertmeter schneller als Usain Bolts Rekord — 9,39 und 9,47 Sekunden gegenüber 9,58 — zurückgelegt. Im Vorjahr benötigte dieselbe Plattform 21,5 Sekunden.
Schlussfolgerungen für die Investitionskomitees:
- Physische KI hat die Kategorie von Demonstrationen in die Kategorie kapitalintensiver industrieller Wetten gewechselt.
- Autobauer erhalten strukturelle Vorteile gegenüber reinen Robotik-Startups durch die Wiederverwendung von Chips, Wahrnehmungssystemen und Produktionskapazitäten.
- Chinesische Technologieriesen drängen aggressiv in den Bereich der embodied AI als die nächste Rechenplattform.
Größte Runden der Woche: Verteidigung, Inferenz und Infrastruktur
Die Liste der größten amerikanischen Deals der Woche bestätigt die Verschiebung des Kapitals in die "harten" Sektoren:
- Castelion — 800 Mio. USD (plus 250 Mio. USD an Fremdfinanzierung), Verteidigungstechnologien, hyperschnelle Angriffsrakete. Die Runde wurde von JPMorgan Chase, Andreessen Horowitz und Carlyle angeführt, Bewertung — 13 Mrd. USD.
- Etched — 700 Mio. USD, Halbleiter zur Beschleunigung von Inferenz, Bewertung 21 Mrd. USD, Leitinvestor Jane Street.
- Higgsfield — 400 Mio. USD, Plattform zur Generierung von AI-Video, Bewertung 5,4 Mrd. USD, Leit — DST Global.
- Groq — 350 Mio. USD, Rechenzentren, Bewertung 3,5 Mrd. USD, mit Beteiligung von Nvidia.
- Wispr Flow — 280 Mio. USD, sprachgesteuerte AI-Schnittstellen, Bewertung 2 Mrd. USD, Leit — Menlo Ventures.
- Muon Space — 250 Mio. USD, Satellitengruppierungen, Leit — Eclipse.
Die Schlusslichter der Top Ten sind Also (150 Mio. USD, Mikromobilität), Velaura AI (110 Mio. USD, ultraenergieeffiziente Berechnungen), Rillet (100 Mio. USD, agentische Finanzen, Bewertung 1 Mrd. USD) und Happy Health (75 Mio. USD, Diagnostik von Schlafapnoe).
Europa: Stabiler Deal-Fluss ohne Megarunden
In Europa wurden in der vergangenen Woche mehr als 45 Deals mit einem Gesamtvolumen von über 684 Mio. EUR verzeichnet. Die führenden Sektoren sind Fintech (239,2 Mio. EUR), Robotik (178 Mio. EUR) und künstliche Intelligenz (99 Mio. EUR). Nach Ländern belegte die Schweiz mit 172,5 Mio. EUR den ersten Platz, gefolgt von Frankreich (150 Mio. EUR) und dem Vereinigten Königreich (122,9 Mio. EUR).
Die größten Deals: eine Investition von SoftBank in Höhe von 200 Mio. USD in das Schweizer Unternehmen Gravis Robotics, die Beschaffung von 150 Mio. EUR durch das französische Unternehmen Ingenico, die Runde von Rillet über 100 Mio. USD bei einer Bewertung von 1 Mrd. USD und eine Seed-Runde des britischen Unternehmens Callosum über 100 Mio. USD – ein seltener Fall von neunstelligem Seed-Funding.
Kontext des ersten Halbjahres: Europäische Technologieunternehmen haben 44,1 Mrd. EUR in 1.740 Deals gesammelt, wobei das Vereinigte Königreich 18,7 Mrd. EUR sicherte und AI-Startups 5,92 Mrd. EUR ausmachten. Es wurden 252 Exits verzeichnet.
M&A-Markt und Liquidität: Infrastruktur für die Stromversorgung als neuer Vermögenswert
Der Exit-Kanal bleibt offen, verschiebt sich jedoch zunehmend in Richtung Infrastrukturvermögen. nVent erwirbt Maverick Power für 1,75 Mrd. USD mit einer möglichen Zusatzzahlung von bis zu 550 Mio. USD bei Erreichung der Zielkennzahlen in den Jahren 2027–2028. Infineon hat das indische Unternehmen C2i Semiconductors übernommen, das sich auf das Management von Stromversorgung in AI-Rechenzentren spezialisiert hat.
Eine besondere Geschichte ist Hugging Face, das die Möglichkeit eines Verkaufs bei einer Bewertung von 13 Mrd. USD und mehr prüft, wobei eine Bank beauftragt wurde, das Interesse von Käufern abzuschätzen. Die letzte bedeutende Bewertung des Unternehmens im Jahr 2023 lag bei etwa 4,5 Mrd. USD.
Im zweiten Quartal 2026 erzielte der Exit-Markt Rekorde: 32 Unternehmen gingen mit einer Bewertung von über 1 Mrd. USD an die Börse und 24 wurden für einen Preis von über 1 Mrd. USD übernommen, insgesamt 113 Mrd. USD. Für LP bedeutet dies, dass die Verteilungen endlich zurückgekehrt sind, was einen neuen Zyklus der Fundraising-Aktivitäten von Venture-Fonds antreibt.
Marktstruktur: Rekord ohne Breite
Der zentrale analytische Schluss für Investoren: Rekordhöhen verschleiern die Markt-Bifurkation. Wenn man die vier größten Deals – OpenAI, Anthropic, xAI und Waymo – ausschließt, liegt die Aktivität des restlichen Marktes in der Nähe der Niveaus von 2024–2025.
Weitere strukturelle Beobachtungen:
- Mehr als 70 % des Kapitals des zweiten Quartals flossen in AI-Unternehmen im Vergleich zu weniger als 50 % ein Jahr zuvor.
- 16 Unternehmen sammelten Runden über 1 Mrd. USD mit einem Gesamtvolumen von 108,6 Mrd. USD – 53 % des Quartalsvolumens.
- Die Finanzierung späterer Phasen stieg im Jahresvergleich um 141 %: Kapital konzentriert sich auf bewährte Gewinner.
- Im ersten Halbjahr 2026 erweiterten 195 Unternehmen die Liste der Einhörner — der Höchststand seit der zweiten Hälfte von 2022.
- Der Anteil der USA am globalen Volumen fiel von 83 % im ersten Quartal auf 67 % im zweiten.
Lokaler Kontext: Russland und Märkte mit begrenztem Zugang zu Kapital
Vor dem Hintergrund des globalen Booms bewegt sich der russische Venture-Markt in die entgegengesetzte Richtung. Schätzungen von Branchenerhebungen zufolge ist das Marktvolumen im ersten Halbjahr 2026 im Jahresvergleich um fast 48 % auf 4,6 Mrd. RUB gesunken. Der Anteil ausländischer Investitionen ist praktisch null, wobei Moskau rund 64 % des Volumens und 63 % der Deals ausmacht.
Die Marktstruktur hat sich ebenfalls geändert: Seed-Runden machen 62 % der Deals, aber nur 8 % des Volumens aus, während späte Phasen 8 % der Deals und 43 % des gesamten investierten Kapitals ausmachen. Den größten Rückgang verzeichneten private Investoren – minus 59 % bei der Anzahl der Deals. Für globale Fonds ist dies eine Illustration, wie schnell lokale Ökosysteme die Verbindung zu internationalen Kapitalströmen verlieren, wenn Exit-Kanäle fehlen.
Was bedeutet das für Venture-Fonds und Investoren
Die Agenda vom 26. August 2026 bringt einige praktische Schlussfolgerungen für Kapitalverwalter mit sich:
- Das IPO von Anthropic wird der wichtigste Test für die Bewertungen im AI-Sektor. Die öffentliche Reaktion auf das Prospekt wird einen Referenzwert für das gesamte private AI-Universum setzen – von Frontier-Laboren bis zu angewandten Startups.
- Die Infrastruktur-Ebene absorbiert weiterhin Kapital. Energie, Stromverteilung, Kühlung, Chips für Inferenz – Segmente mit der vorhersagbarsten Einheitökonomie im aktuellen Zyklus.
- Strategische Investoren verändern die Spielregeln. Die Präsenz von Nvidia, Alibaba, Tencent und Hyperscalern in den Kapitalisierungstabellen erfordert eine Überprüfung der Ansätze zum Schutz von Minderheitsbeteiligungen.
- Verteidigungstechnologien und physische KI sind stabile Kategorien von Megarunden. Geopolitik hat sie von Nischenthemen in die Hauptströmung des Venture-Portfolios verwandelt.
- Das Exit-Fenster ist offen, aber wählerisch. Rekord-IPs und M&A konzentrieren sich im oberen Segment; mittlere Portfoliounternehmen benötigen immer noch nachweisbare Einnahmen.
Der Markt hat eine Phase erreicht, in der Rekordvolumina von Venture-Investitionen mit strenger Selektivität koexistieren. Kapital ist verfügbar – jedoch hauptsächlich für diejenigen, die eine technisch, rechtlich oder physisch schwer reproduzierbare Schicht der AI-Ökonomie kontrollieren.