Ölmarkt: Brent bei etwa 92 USD, WTI bei etwa 85 USD – Pause nach dem Ralley
Die Ölpreise schlossen den Montag mit einem Rückgang von mehr als 2 %: Brent schloss nahe 92 USD pro Barrel, WTI wird bei etwa 85 USD gehandelt. Dies ist die erste merkliche Korrektur nach zwei Wochen des Anstiegs, währenddessen der Markt preiste die ins Stocken geratenen Verhandlungen über die Straße von Hormus und Angriffe auf Schiffe im Persischen und Omanischen Golf ein. Im Vergleich zum Niveau vor dem Krieg (etwa 71 USD für Brent Ende Februar) beträgt der geopolitische Risikopremium immer noch rund 30 %.
Die wichtigsten Faktoren für die Preisbewegungen heute:
- Sanktionen: Der Markt wartet auf konkrete Details zu den neuen US-Beschränkungen – eine Verschärfung des Drucks auf Käufer iranischen Öls könnte das Angebot verringern, birgt jedoch gleichzeitig das Risiko einer Eskalation in der Straße von Hormus.
- Physische Ströme: Der Transit durch die Straße von Hormus bleibt mit etwa 110 Schiffen pro Tag deutlich unter den vorkriegszeitlichen Zahl; laut Tracking werden an einzelnen Tagen zwischen einem und mehreren Dutzend Durchfahrten registriert, während Hunderte von Tankern an den Küsten warten.
- EIA-Prognose: Das US-Energieministerium erwartet einen durchschnittlichen Brent-Preis von etwa 85 USD im dritten Quartal und etwa 87 USD für das Gesamtjahr 2026; eine Rückkehr der Produktion im Nahen Osten auf vorkriegsniveau wird nicht vor Anfang 2027 erwartet, bei einem anhaltenden Rückgang von etwa 0,6 Millionen Barrels pro Tag bis Ende nächsten Jahres.
- Bestände: Am Dienstagabend erscheint der API-Bericht, am Mittwoch die EIA-Daten; die kommerziellen Ölbestände in den USA liegen weiterhin unter dem fünfjährigen Durchschnitt, was die zeitliche Struktur des Marktes unterstützt.
„Wirtschaftlicher Geächteter“: Die USA verlagern den Konflikt mit dem Iran in den finanziellen Bereich
Am 24. August stellte der US-Finanzminister Scott Bessen eine Kampagne vor, die von der Administration selbst als „wirtschaftlicher D-Day“ bezeichnet wird. Ziel ist es, „alle wirtschaftlichen Lebenslinien“ des iranischen Regimes abzuschneiden und eine Wiederaufnahme der Schifffahrt durch die Straße von Hormus ohne eine neue Runde von Luftangriffen zu erreichen. Die Schlüsselpunkte des Pakets sind:
- Sektorale Sanktionsbestimmungen in fünf als "lebenswichtig" für Teheran bezeichneten Bereichen: digitale Vermögenswerte, Technologien, Gold, Luftfahrt und Seetransport.
- Über 60 juristische und natürliche Personen sowie Schiffe, die in die OFAC-Listen aufgenommen wurden – darunter ein Netzwerk von Brokern und einem „schattenhaften Flotten“, die über die VAE, Hongkong, China, Singapur und die Schweiz iranisches Öl transportierten.
- Erweiterung des Risikos sekundärer Sanktionen für alle iranischen Vertragspartner: Länder erhalten eine spezifische Frist zur Beendigung von Beziehungen, wonach einseitige Maßnahmen folgen werden.
- Ein großes Sanktionsmaßnahme gegenüber einer nicht genannten Finanzinstitution bis zum Ende der Woche.
Der härteste Schlag wurde bisher aufgeschoben: Bessen bezeichnete die Ankündigung als „Warnschuss“, und Präsident Trump telefoniert persönlich mit den Weltführern mit „konkreten Bitten“. In der Risikozone, so die Einschätzungen von Experten, befinden sich China, Indien, die Türkei, der Irak und die VAE. Teheran antwortete mit dem Versprechen einer „seismischen“ Antwort, und das iranische Finanzministerium erklärte, dass es vollständig auf neue Beschränkungen vorbereitet sei. Für den Ölmarkt ist die entscheidende Frage, ob Washington sich zu Sanktionen gegen chinesische Banken durchringen kann: China bleibt nämlich der wichtigste Käufer iranischen Öls, obwohl die maritime Blockade den Import aus dem Iran bereits auf etwa 340.000 Barrels pro Tag im Vergleich zu 1,14 Millionen im März reduziert hat.
Die Straße von Hormus: Angriff auf einen Tanker und Verhandlungen über Oman
In den frühen Morgenstunden des Dienstags berichtete das britische Zentrum UKMTO von einem Treffer durch ein unbekanntes Geschoss auf einen Öltanker etwa neun Seemeilen vor der Küste Omans: der Maschinenraum wurde beschädigt, die Besatzung blieb unharmed, die ökologischen Folgen werden bewertet. Der Vorfall bestätigt: Trotz der Aussagen der USA über die „vollständige Kontrolle“ über die Straße ist die Sicherheit der Schifffahrt nicht wiederhergestellt.
Der diplomatische Dialog bleibt bestehen. Iran und Oman diskutieren weiterhin über das Protokoll zur Schifffahrt, indirekte Kontakte zwischen Teheran und Washington erfolgen über Pakistan. Die Positionen der Parteien sind jedoch starr: Iran besteht auf der Aufhebung der maritimen Blockade durch die USA und der Anerkennung seines Rechts, die Passage von Schiffen zu regulieren (und zu bepreisen), während Washington auf die Freiheit der Schifffahrt besteht. Das Memorandum vom 17. Juni ist bereits einmal im Juli gescheitert, daher schätzt der Markt die Wahrscheinlichkeit eines schnellen Durchbruchs zurückhaltend ein.
OPEC+: Quoten wiederhergestellt, physische Produktion nicht
Die Septembererhöhung der Quoten um 188.000 Barrel pro Tag beendete die Wende der freiwilligen Kürzungen von 2023 in Höhe von 1,65 Millionen Barrel pro Tag. Sieben Länder des Bündnisses (Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien, Oman; die VAE traten im Mai aus der OPEC aus) machten deutlich, dass die Quoten bis Ende des Jahres voraussichtlich unverändert bleiben. Die nächste Entscheidung für Oktober wird am 6. September erwartet.
Der entscheidende Punkt für Investoren: die Papierquoten und die tatsächliche Produktion klaffen auseinander. Aufgrund der Schließung der Straße, Angriffe auf die Infrastruktur und erzwungene Stillstände liegt die tatsächliche Produktion von OPEC+ weiterhin mehrere Millionen Barrel pro Tag unter dem Niveau von Februar. Daher warnen Analysten: Sobald die Ströme sich normalisieren, wird es dem Bündnis nicht mehr möglich sein, mit einem Mangel, sondern mit einem potenziellen Überangebot umzugehen.
Gas und LNG: TTF über 65 €/MWh vor dem Hintergrund verzögerter Befüllung in Gasspeichern
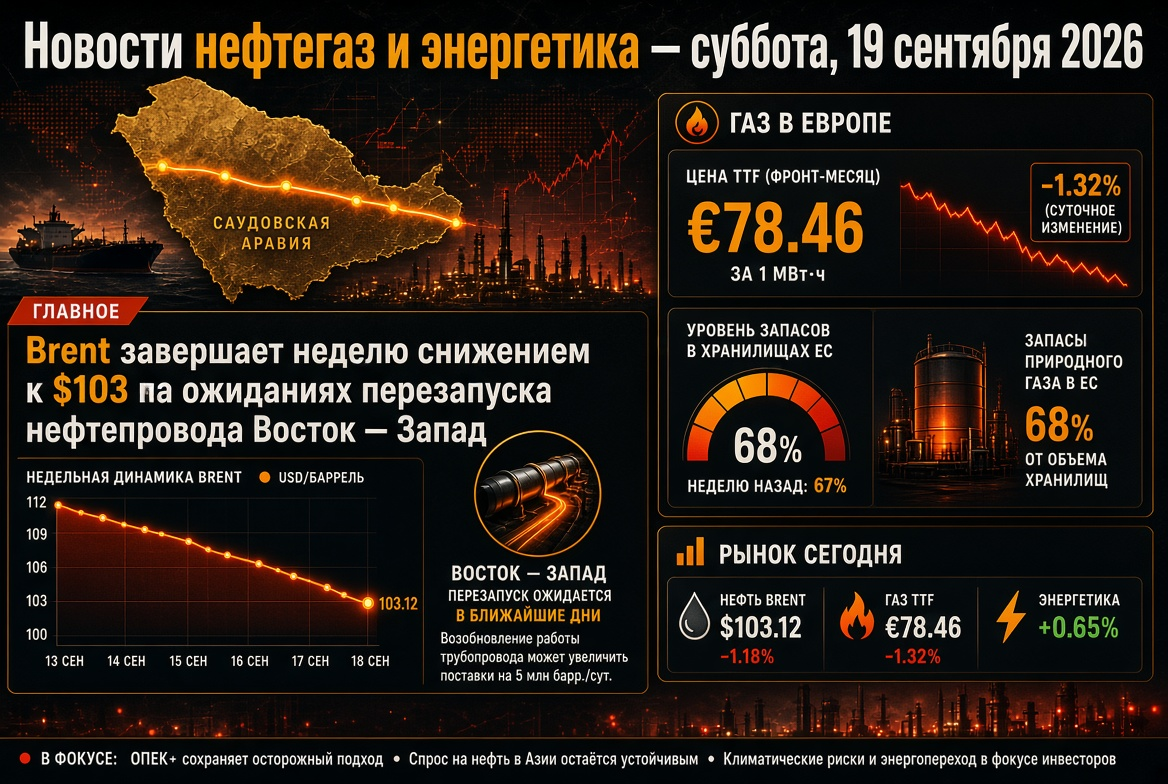
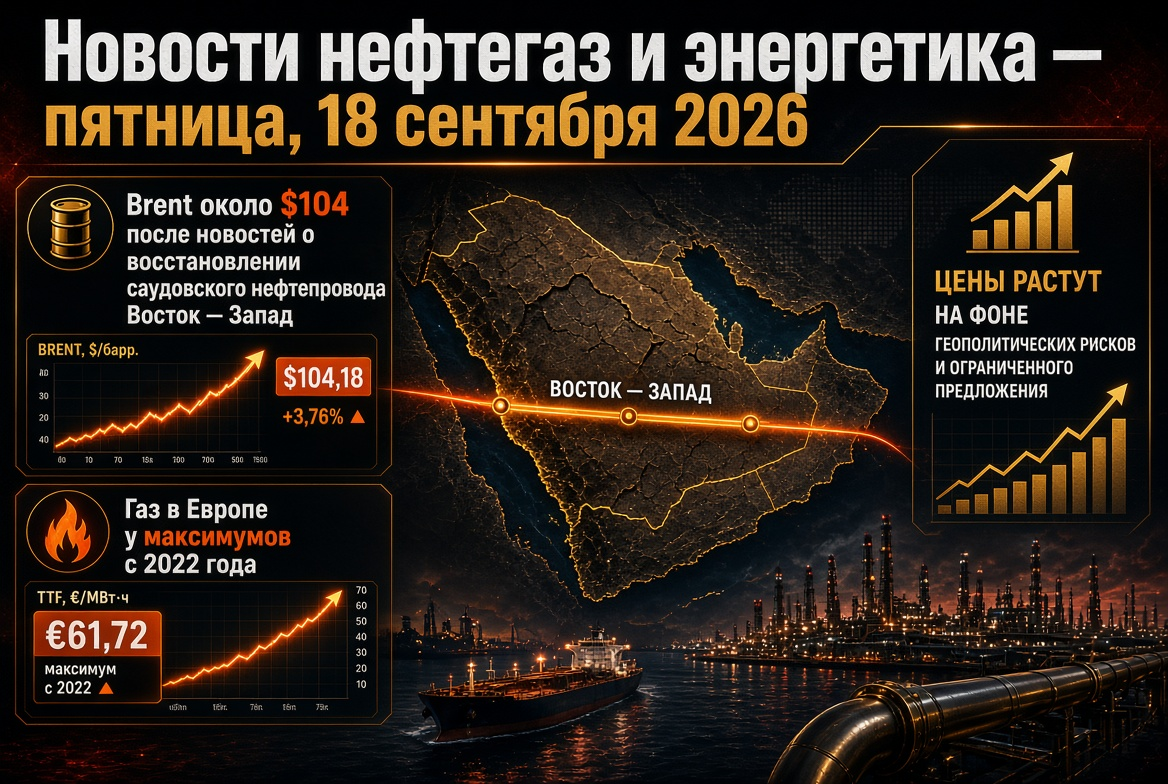
Der europäische Gasmarkt bleibt das angespannteste Segment des Energiesektors. Die September-Futures am TTF-Hub werden nahe 65 €/MWh gehandelt – das Höchstniveau seit Januar 2023 und mehr als 20 % über dem Niveau von vor zwei Wochen. Gründe sind:
- Knappheit katarschen LNG: Lieferungen aus dem Persischen Golf über die Straße von Hormus erfolgen sporadisch, QatarEnergy beeilt sich nicht, den vollen Zeitplan zurückzubekommen.
- Niedrige Bestände: Die Gasspeicher der EU waren am 17. August nur zu 61,4 % gefüllt im Vergleich zu fast 74 % im Vorjahr; das Ziel für den 1. November musste von 90 % auf 80 % gesenkt werden.
- Hitze und Wasserkraft: Anormale Temperaturen erhöhten die Nachfrage nach Gas zur Stromerzeugung, und die rekordniedrige Erzeugung der Wasserkraftwerke erhöhte die Last auf die Gasblöcke.
- Wettbewerb mit Asien: Spot-LNG JKM hält sich im Bereich von über 21 $/MMBtu; Japan, Korea und Taiwan hedgen teilweise Risiken mit Kohle.
Vor diesem Hintergrund bleibt der amerikanische Henry Hub bei unter 3 $/MMBtu bei einer Rekordproduktion in den USA von etwa 122,5 Milliarden Kubikfuß pro Tag – die Spanne zwischen amerikanischem und weltweitem Gas rechtfertigt weiterhin die Welle von Investitionen in Export-LNG-Terminals.
Stromversorgung und erneuerbare Energien: Rekord-Solarerzeugung rettet die Netze
Der Sommer 2026 war ein Stresstest für die Energiesysteme Europas. Im Juni und Juli sank die Erzeugung aus Wasserkraft in der EU auf den niedrigsten Stand seit mindestens einem Jahrzehnt, Frankreich reduzierte die Kapazität seiner Kernkraftwerke aufgrund überhitzter Flüsse, während die intradäglichen Preise in Frankreich und Deutschland während der Abendstunden über 300 €/MWh lagen, in Südosteuropa sogar über 700 €/MWh. Trotzdem hielten die Netze dank einer rekordverdächtigen Solarproduktion stand: An den Spitzen bei heißem Wetter lag die erzeugte Solarenergie 17 % über dem Normalwert. Die wichtigste Schlussfolgerung der Regulierungsbehörden: der Mangel betrifft die Abendstunden, daher werden Investitionen in Speicher beschleunigt: Großbritannien subventioniert 7,6 GW langlebiger Batterien, Spanien könnte die Kapazität der Speichersysteme bis Ende des Jahres verdreifachen.
In den USA haben Wind- und Solarenergie im ersten Halbjahr erstmals Kohle und Atomkraft zusammen überholt und stellen 20 % der Erzeugung sicher; die Solarenergie wuchs um 21 %, Wasserkraft um 9 %, Windkraft um 6 %. Die Nachfrage von Rechenzentren bleibt der Wachstumstreiber, obwohl Texas die Genehmigung neuer Standorte gestoppt hat.
Kohle: Newcastle bei etwa 130 USD pro Tonne, Asien hedgt Risiken von LNG
Der Energiekohlepreis in Newcastle stabilisierte sich bei etwa 130 USD pro Tonne nach 144 USD im Durchschnitt für Juni. Druck auf die Preise resultiert aus der Abkühlung der Nachfrage in China aufgrund eines regnerischen Sommers und dem Anstieg der heimischen Produktion in Indien (+7,5 % im Vergleich zum Vorjahr im Juli, auf 69,75 Millionen Tonnen). Unterstützung gibt die Energiesicherheit: Japan, Südkorea und Taiwan erhöhen die Kohlekäufe als Versicherung gegen Versorgungsunterbrechungen durch LNG. Der Konsens für das dritte Quartal liegt bei etwa 130 USD pro Tonne mit einem schrittweisen Rückgang auf 120 USD bis 2027; Koksalkohle bleibt nahe 240 USD pro Tonne aufgrund von Einschränkungen in China.
Russland: Ölexport nach Asien auf Rekordhöhe, Binnenmarkt für Brennstoffe im manuellen Modus
Der russische Ölexport richtet sich nach Osten. Im Juli erwarb China 50 % des russischen Rohöls, Indien 37 %; Indische Raffinerien importierten rekordverdächtige 2,8 Millionen Barrel pro Tag – 55,5 % des gesamten Importvolumens des Landes. Der durchschnittliche Preis für Urals betrug im Juli etwa 60 USD pro Barrel – höher als die neue Preisobergrenze der G7 und der EU von 44,10 USD, die seit Februar gilt. Die chinesischen Käufe russischer Seelieferungen stiegen im Monat um 28 %: Raffinerien ersetzen die wegfallenden Nahost-Barrels.
Der Binnenmarkt für Erdölprodukte erlebt die zweite Welle der Krise:
- Das Exportverbot für Benzin wurde bis zum 31. Januar 2027 verlängert, für Dieselkraftstoff gilt die Einschränkung bis zum 1. September; eine Entscheidung über eine Verlängerung für die Produzenten ist noch nicht getroffen worden;
- Vizepremier Alexander Nowak berichtete von der Wiederinbetriebnahme mehrerer Raffinerien nach Reparaturen und bestätigte, dass das föderale Hauptquartier plant, zweimal pro Woche tagen;
- Der Mangel wird durch Importe (indischer Benzin kam auf den Markt) und die Produktion von Treibstoffen der ökologischen Klassen K-2–K-4 gedeckt, deren Anteil 10 % nicht überschreiten wird;
- Im Süden, einschließlich des Krasnodar Gebiets, führen Ölgesellschaften während der Hochsaison Beschränkungen für die Kraftstoffabgabe ein;
- Es wird über ein Verbot des Exports aromatischer Kohlenwasserstoffe diskutiert – Rohstoffe für hochoktanige Komponenten.
Was am 26. August zu beachten ist: Kalender für die Teilnehmer des Energiemarktes
- Detaillierung der US-Sanktionen – Liste der Länder mit „Deadlines“ und die angekündigte Entscheidung über die Finanzinstitution.
- Ermittlungen zum Angriff auf den Tanker vor der Küste Omans und die Reaktion von Versicherern und Schiffseignern.
- Fortschritt der Verhandlungen Iran – Oman über das Schifffahrtsprotokoll in der Straße von Hormus.
- Wöchentliche API-Daten zu Öl- und Kraftstoffbeständen in den USA.
- Entwicklung der Einspeisung in europäische Gasspeicher und TTF-Kurse im Rahmen der Restinjektionssaison.
- Vorbereitung auf das OPEC+ Treffen am 6. September: Signale für eine Pause bei der Erhöhung der Quoten.
Fazit: Der Ölmarkt balanciert zwischen zwei Szenarien – erfolgreichem finanziellen Druck, der zur Öffnung der Straße und einem Rückgang von Brent auf 80-85 USD führt, und einer Eskalation, die die Preise wieder auf dreistellige Werte des Frühlings zurückführt. Der Gasmarkt in Europa geht in jedem Fall mit einem geringeren Sicherheitspuffer in die Heizsaison als im Vorjahr, und die Energiewende erhält zusätzlichen Auftrieb durch rekordverdächtige Solarenergieerzeugung und Investitionen in Speicher. Tägliche Analysen des Energiemarktes lesen Sie im Telegram-Kanal Open Oil Market.