Wirtschaftliche Ereignisse und Unternehmensberichte: Samstag, 1. August 2026 – Bericht von Berkshire Hathaway, OPEC+-Sitzung und Handelsstatistik Südkoreas
Der Samstag, der 1. August 2026, eröffnet einen neuen Monat auf den globalen Finanzmärkten. Die Börsen in den USA, Europa, Asien und die Moskauer Börse sind geschlossen, dennoch ist dieser Tag für Investoren alles andere als «leer» im Kalender. Schlüsselereignisse in der Wirtschaft und Unternehmensberichte am Wochenende könnten bereits zum Handelsbeginn am Montag die Richtung vorgeben: Der Markt erwartet den Quartalsbericht von Berkshire Hathaway, eine virtuelle Sitzung der OPEC+ zur Ölproduktion im September sowie die Handelsstatistik Südkoreas für den Juli, die traditionell als Barometer des globalen Handels gilt. In Russland tritt ab dem 1. August ein Paket regulatorischer Änderungen in Kraft, einschließlich der Neuberechnung der Renten für aktive Rentner. Wählen wir die wichtigsten Ereignisse des Tages und des Wochenendes aus, die für den Aktienmarkt und private Investoren von Bedeutung sind.
Warum dieser Samstag für Investoren wichtig ist
Der 1. August fällt in die Übergangsphase zwischen zwei ereignisreichen Wochen. Hinter uns liegt die Sitzung der US-Notenbank (Leitzins bleibt im Bereich von etwa 3,75 %), eine Reihe von Unternehmensberichten amerikanischer Tech-Riesen und die Veröffentlichung des IFRS-Berichts von Norilsk Nickel für das erste Halbjahr. Vor uns liegen die Indizes für die Geschäftstätigkeit ISM und PMI aus China, die Berichte russischer Emittenten sowie der Juli-Arbeitsmarktbericht aus den USA. Das Wochenende vom 1. bis 2. August konzentriert mehrere Katalysatoren:
- die Veröffentlichung des Quartalsberichts von Berkshire Hathaway, der traditionell zu Beginn Augusts erscheint;
- das Online-Treffen von sieben Schlüsselstaaten der OPEC+ zur Festlegung der Quoten für den September;
- die Daten zum Export und Import Südkoreas für den Juli — ein vorlaufender Indikator für die globale Nachfrage;
- das Inkrafttreten neuer Vorschriften in Russland, die Renten, Steuern und kommunale Dienstleistungen betreffen.
Berkshire Hathaway: der zentrale Unternehmensbericht des Wochenendes
Das zentrale Unternehmensereignis ist der Bericht von Berkshire Hathaway für das zweite Quartal 2026. Das Unternehmen von Warren Buffett und Greg Abel veröffentlicht traditionell seine Quartalszahlen am ersten Samstag im August, und in diesem Jahr wird ein Release im Zeitraum vom 1. bis 3. August erwartet. Dies ist das einzige «Schwergewicht» im S&P 500, dessen Bericht traditionell an einem börsenfreien Tag erscheint, was den Investoren Zeit gibt, die Zahlen vor der Eröffnung der Märkte in Ruhe zu analysieren.
Was Analysten vom Bericht erwarten
- Umsatz von etwa 95,3 Milliarden USD — ein Wachstum von etwa 3 % im Jahresvergleich.
- Gewinn pro Aktie der Klasse B auf 5,24 USD, verglichen mit 5,17 USD im Vorjahr.
- Dynamik des Versicherungsgeschäfts: Die Marge von GEICO steht unter Druck aufgrund steigender Auszahlungen und Kosten zur Kundenakquise, während das Versicherungs-«Float» über 176 Milliarden USD liegt.
- Die Höhe des Geldpolsters und die Aktivität beim Aktienrückkauf — ein wichtiges Signal für die Sichtweise des Managements auf die Marktbewertung.
- Die ersten Ergebnisse unter der Führung von Greg Abel nach dem Rücktritt von Buffett als CEO und die Integration des Kaufs von Taylor Morrison Home für 8,5 Milliarden USD.
Die Aktien von Berkshire schneiden in diesem Jahr hinter dem breiten Markt ab, was auf eine Verringerung der «Buffett-Prämie» und den niedrigen Anteil des Technologiesektors im Portfolio zurückzuführen ist. Daher könnte die Reaktion auf den Bericht am Montag erhöht volatil sein.
OPEC+-Sitzung am 2. August: Entscheidung zur Ölproduktion für September
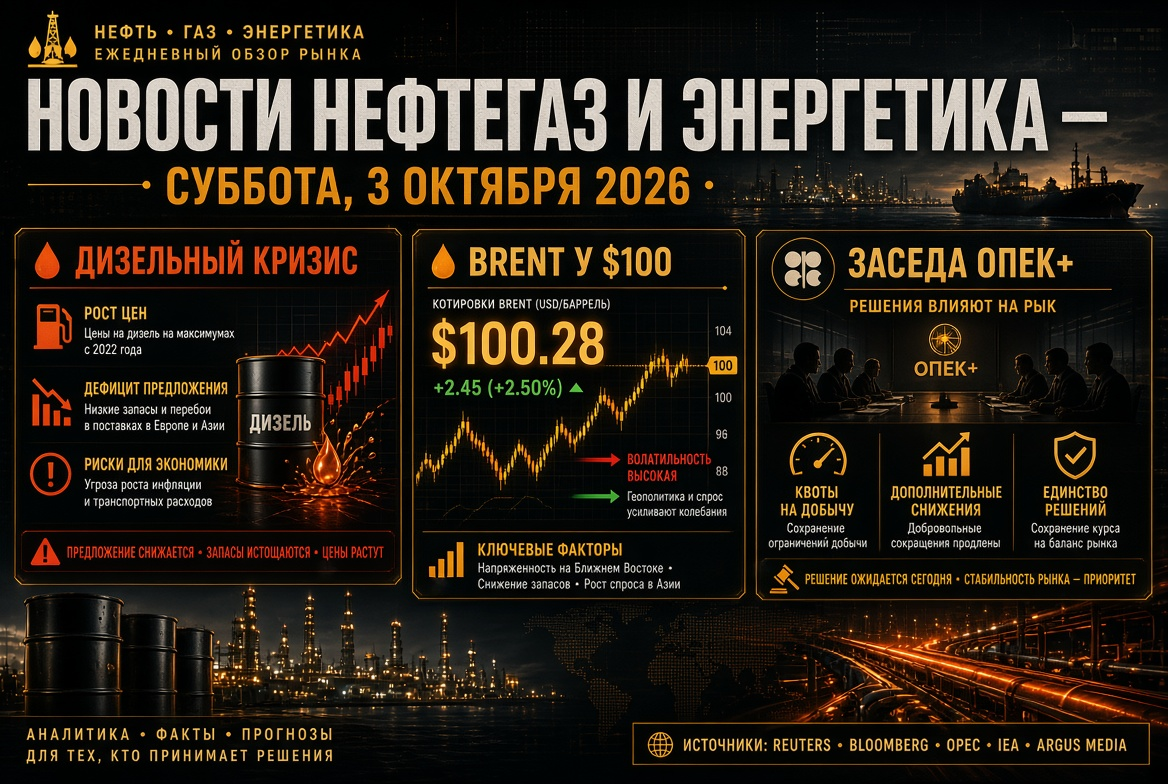
Am Sonntag, dem 2. August, werden sieben Schlüsselproduzenten der OPEC+ — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — ein virtuelles Treffen abhalten, um die Quoten für September festzulegen. Das Basisszenario für den Markt sieht eine erneute Erhöhung der Produktion um etwa 188.000 Barrel pro Tag vor, was den schrittweisen Rückgang der freiwilligen Kürzungen von 1,65 Millionen Barrel, die seit 2023 wirksam sind, beenden würde.
Für den Ölmarkt sind zwei Punkte entscheidend:
- Mögliche Pause nach September. Es wird über eine Einfrierung der Quoten von Oktober 2026 bis Januar 2027 diskutiert, was rund 2 Millionen Barrel pro Tag an Einschränkungen beibehalten und die Brent-Preise unterstützen würde.
- Geopolitischer Hintergrund. Die schrittweise Wiederherstellung des Exports durch die Straße von Hormus nach dem Konflikt rund um den Iran und der Austritt der VAE aus der OPEC machen den tatsächlichen Effekt einer Quotenanpassung begrenzt: Die tatsächliche Produktion mehrerer Länder bleibt unter den genehmigten Niveaus.
Die Ergebnisse der Sitzung werden direkte Auswirkungen auf die Aktien des Öl und Gassektors — von ExxonMobil und Shell bis hin zu Rosneft und Lukoil sowie auf den Rubelkurs und Rohstoffwährungen haben.
Handelsstatistik Südkoreas: Barometer der Weltwirtschaft
Am Morgen des 1. August veröffentlicht der Zoll von Südkorea traditionell die Daten zu Export und Import für den Juli — unabhängig vom Wochenende. Die koreanische Statistik gilt als ein vorlaufender Indikator des globalen Handels und der Nachfrage nach Halbleitern: Die Dynamik der Chip-Lieferungen von Samsung und SK Hynix spiegelt den Zustand des globalen Technologiekreislaufs wider und beeinflusst indirekt die Stimmung hinsichtlich der Aktien von Nvidia, TSMC und dem gesamten Nikkei 225. Vor dem Hintergrund der Tarifpolitik der USA werden Investoren in den Daten nach Anzeichen für eine Verlangsamung der asiatischen Exporte suchen.
Russland und GUS: Was sich ab dem 1. August 2026 ändert
Für den russischen Markt ist der Samstag der Tag, an dem rund 90 föderale Vorschriften in Kraft treten. Die bedeutendsten Änderungen für die Wirtschaft der Haushalte sind:
- automatisierte Neuberechnung der Renten für arbeitende Rentner: maximale Erhöhung — drei Rentenpunkte, etwa 470 Rubel pro Monat;
- Indexierung der beitragsorientierten Renten um 17,3 %, und für Teilnehmer des Mitfinanzierungsprogramms um 19,3 %;
- Verdopplung der festen Rentenzahlung für Bürger, die im Juli 80 Jahre alt werden;
- Umstellung der Steuerbescheide für Vermögensteuern und Einkommensteuer auf ein elektronisches Format über «Gosuslugi»;
- neue Anforderungen an die Detailgenauigkeit der Wohnbetriebskostenabrechnungen.
Die zusätzliche Unterstützung der verfügbaren Einkommen ist ein mäßig positiver Faktor für den Verbrauchersektor der Moskauer Börse, einschließlich Einzelhandel und Banken.
Tarifpolitik der USA: Hintergrund für den August
Die Handelspolitik bleibt eine wichtige Risikofaktor für die globalen Märkte. Im August beobachten Investoren das Inkrafttreten der 50-prozentigen Zölle der USA auf kanadische Waren ab dem 19. August sowie die Fortführung des 25-prozentigen Zolls auf Importe aus Brasilien. Die Eskalation der Handelsbeschränkungen verstärkt die Unsicherheit für die Exporteure des Euro Stoxx 50 und der asiatischen Hersteller und unterstützt zudem die Inflationsprognosen in den USA, was den Handlungsspielraum der Fed für eine Zinssenkung einschränkt.
Woche im Rückblick: Kontext vor der Eröffnung am Montag
Die vergangene Woche endete mit der Veröffentlichung der Halbjahresberichte von Norilsk Nickel nach IFRS und den operativen Ergebnissen von MD Medical sowie einer Reihe von Unternehmensberichten in den USA. Der S&P 500 bewegt sich in der Nähe von historischen Höchstständen bei einem Leitzins der Fed von etwa 3,75 % und einer Inflation von etwa 3,5 % — eine Kombination, die den Markt besonders empfindlich für die makroökonomischen Daten zu Monatsbeginn macht.
Kalender der kommenden Woche: Wichtige Ereignisse
- 3. August — ISM-Index im verarbeitenden Sektor der USA, PMI für die Industrie Chinas (RatingDog, ehemals Caixin), IFRS-Bericht von TGK-1 für das Halbjahr.
- 5. August — IFRS-Bericht von Rostelecom für das erste Halbjahr 2026.
- 6. August — Ergebnisse von Unipro nach IFRS.
- 7. August — Juli-Arbeitsmarktbericht der USA (Non-Farm Payrolls), ein Hauptrelease für die Zinsprognosen der Fed.
Worauf Investoren achten sollten
Der Samstag, der 1. August 2026, ist ein Tag der Vorbereitung, nicht der Geschäfte. Investoren sollten ihren Fokus auf drei Bereiche richten. Erstens, der Bericht von Berkshire Hathaway: Die Geldposition des Unternehmens und die Kommentare von Greg Abel werden ein Indikator für die Sichtweise der «smart money» auf die aktuellen Marktbewertungen sein. Zweitens, die Entscheidung von OPEC+ am 2. August: Ein Signal für eine Pause beim Anstieg der Produktion nach September könnte die Ölpreise und die Aktien des Rohstoffsektors unterstützen, während eine strikte Fortsetzung des Anstiegs der Quoten den Druck auf Brent erhöhen könnte. Drittens, die makroökonomischen Statistiken zu Monatsbeginn — vom koreanischen Export bis zum amerikanischen ISM und dem Arbeitsmarktbericht — werden die Erwartungshaltung bezüglich der Zinspolitik der Fed bestimmen. Eine gut durchdachte Positionierung vor der Eröffnung am Montag, die Kontrolle über den Anteil an Rohstoffanlagen und die Aufmerksamkeit auf tarifliche Neuigkeiten aus Washington bleiben eine grundlegende Strategie zu Beginn des Augusts.