Am 1. August erreicht der Risikokapitalmarkt historische Höchststände. Nach dem ersten Halbjahr 2026 erreichten die globalen Risikokapitalinvestitionen mit rekordverdächtigen 510 Milliarden US-Dollar einen neuen Höchststand – mehr als im gesamten Jahr 2025 (440 Milliarden US-Dollar) und deutlich über dem bisherigen Halbjahreshoch von 375 Milliarden US-Dollar aus der zweiten Hälfte des Jahres 2021. Doch hinter diesem lautstarken Rekord verbirgt sich die grosse Saisonfrage: Das Kapital konzentriert sich in den Händen eines engen Kreises von Unternehmen und Fonds, und die Anleger teilen den Markt zunehmend in «Frontier» und den Rest. Für Risikokapitalfonds und institutionelle Anleger lautet die Schlüsselfrage im August: Bleibt das derzeitige Tempo der Start-up-Finanzierung im zweiten Halbjahr bestehen – und wer erhält Zugang zu Kapital.
Die wichtigsten Zahlen zum Risikokapitalmarkt per 1. August 2026
Die zentralen Kennzahlen, um die sich die aktuelle Investorendiskussion dreht:
- 510 Milliarden US-Dollar – globale Risikokapitalinvestitionen im ersten Halbjahr 2026: 305 Milliarden US-Dollar im ersten Quartal und 205 Milliarden US-Dollar im zweiten;
- 43 Prozent des gesamten Halbjahres-Risikokapitals – rund 217 Milliarden US-Dollar – entfielen auf nur zwei Unternehmen: OpenAI und Anthropic;
- Über 70 Prozent der Investitionen im zweiten Quartal flossen in Start-ups aus dem Bereich Künstliche Intelligenz, gegenüber rund 50 Prozent im Vorjahr;
- 113 Milliarden US-Dollar – das Rekordvolumen bei M&A-Transaktionen in einem Quartal: Im zweiten Quartal wurden 24 Übernahmen im Wert von jeweils über 1 Milliarde US-Dollar abgeschlossen;
- 32 Unternehmen gingen im zweiten Quartal mit einer Bewertung von über 1 Milliarde US-Dollar an die Börse – der stärkste Exit-Markt seit 2021;
- 251 Milliarden US-Dollar wurden seit Jahresbeginn über 86 IPOs in den USA eingesammelt – mehr als im gesamten Jahr 2025.
Kapitalkonzentration: Ein Rekord mit doppeltem Boden
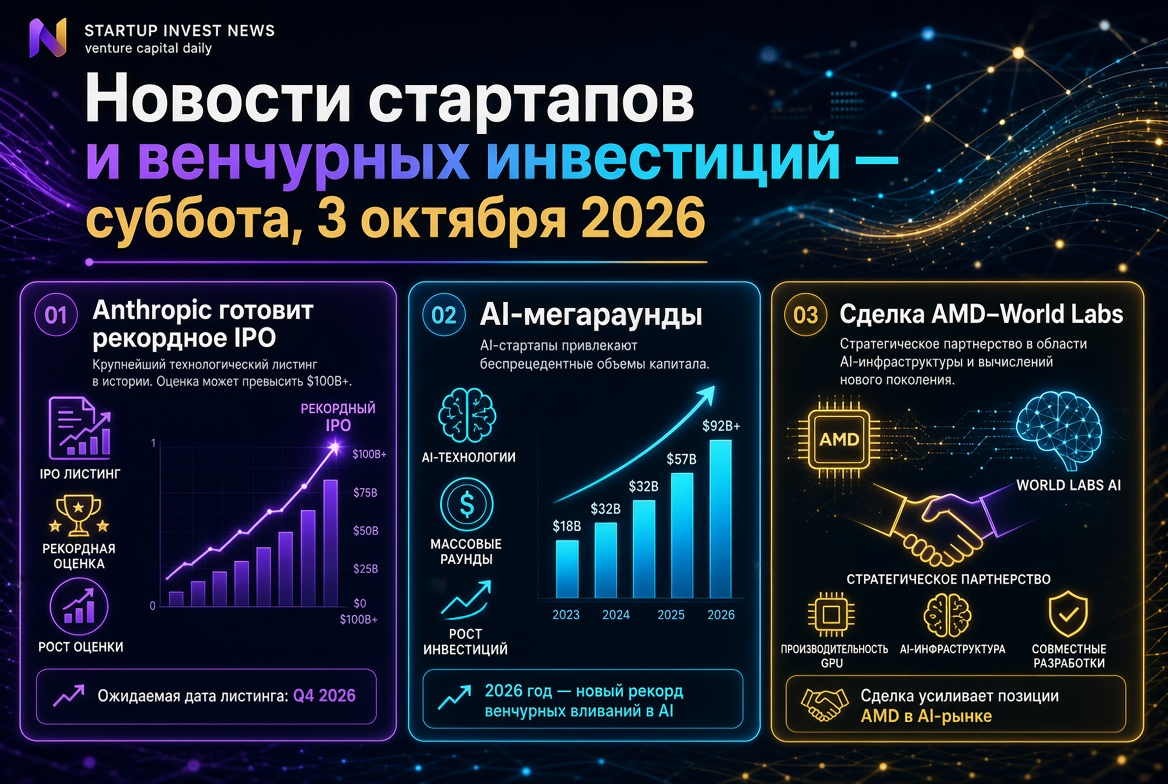
Formell erlebt der Markt den grössten Boom in der Geschichte der Risikokapitalbranche. Tatsächlich haben jedoch nur wenige Megarunden für diesen Rekord gesorgt. Vier Deals – OpenAI, Anthropic, xAI und Waymo – machten rund zwei Drittel des Quartalsvolumens an Risikokapitalinvestitionen aus. Ohne die Megarunden bleibt die Marktaktivität auf dem Niveau von 2024–2025. Anthropic hat mit einer Runde von 65 Milliarden US-Dollar SpaceX überholt und ist nun das wertvollste Privatunternehmen der Welt; ihre vertrauliche IPO-Anmeldung setzt den Massstab für den gesamten Sektor.
Die Konzentration zeigt sich auch auf der Ebene der Fondsmanager: Laut PitchBook haben in den USA die fünf grössten Risikokapitalverwalter 73 Prozent des gesamten eingeworbenen Kapitals auf sich vereint, auf die Top 15 entfielen fast 89 Prozent. Der amerikanische Risikokapitalmarkt hat im Halbjahr 412,7 Milliarden US-Dollar investiert, davon flossen 86 Prozent in KI-Unternehmen. Für LPs und mittelgrosse Fonds bedeutet dies einen verschärften Wettbewerb um qualitativ hochwertige Dealflows und eine wachsende Bedeutung spezialisierter Nischen, die für Megafonds unerreichbar sind.
Megafonds bauen ihr Arsenal aus
Der Wettlauf um Kapital geht auch auf der Fondseite weiter. MGX aus Abu Dhabi hat seinen ersten Fonds mit einem Volumen von 49 Milliarden US-Dollar geschlossen – einer der grössten KI-orientierten Mittelzuflüsse in der Geschichte der Branche, der das Zielvolumen übertraf. B Capital hat den Ascent Fund III mit 500 Millionen US-Dollar abgeschlossen, Framework Ventures hat einen vierten Fonds mit 400 Millionen US-Dollar angekündigt. Der Markt hat sich endgültig in zwei Fahrspuren geteilt: gigantische Plattformwetten auf KI-Infrastruktur und kompakte Spezialfonds mit klar definierten Thesen. Staatsfonds am Golf, Corporate-Venture-Einheiten und Strategen aus dem Kreis künftiger Kunden treten zunehmend als Ankerinvestoren von Runden auf – das Kapital kommt von jenen, die die Technologien später selbst einsetzen.
Runden der letzten Julitage: Fokus auf «operationale» KI
Die Deals der letzten Juliwoche zeigen, wohin sich der Fokus der Investoren nach einem Jahr voller Megarunden für Basismodelle verschiebt:
- Together AI – 800 Millionen US-Dollar (Serie C) zu einer Bewertung von 8,3 Milliarden US-Dollar für eine Plattform zum Training und Betrieb von KI-Modellen für Unternehmen;
- Helsing – rund 1,8 Milliarden US-Dollar von JPMorgan Chase, Lightspeed und Iconiq: Verteidigungstechnologie bleibt einer der heissesten Sektoren Europas;
- Neko Health – 700 Millionen US-Dollar (Serie C) für präventive KI-Diagnostik;
- Freehand – 75 Millionen US-Dollar (Serie B) für die Automatisierung von Lieferketten;
- Enigma – 71 Millionen US-Dollar Seed-Investitionen in die Infrastruktur für physische KI und Robotik;
- Act Security und Hush Security – 60 Millionen bzw. 30 Millionen US-Dollar für das Zugriffsmanagement von KI-Agenten und «nicht-menschlichen» Identitäten.
Der gemeinsame Nenner ist offensichtlich: Risikokapital wandert von «Schaufenster»-Anwendungen zu operativen Ebenen – Infrastruktur, Sicherheit, Agentensysteme für regulierte Branchen. Start-ups an der Schnittstelle von KI und Cybersicherheit haben 2026 bereits 855 Millionen US-Dollar in über 150 Seed-Runden eingesammelt – die Kategorie steuert auf einen Rekord zu.
Das IPO-Fenster ist offen, und die Schlange wird länger
Der IPO-Markt erlebt sein bestes Jahr seit einem Jahrzehnt. Der historische Börsengang von SpaceX mit 75 Milliarden US-Dollar bei einer Bewertung von 1,77 Billionen US-Dollar war die grösste Platzierung eines Risikokapitalunternehmens in der Geschichte und machte rund ein Drittel aller IPO-Einnahmen des Jahres in den USA aus. In der Warteschlange stehen namhafte Unternehmen: Anleger erwarten den Börsengang von OpenAI bis Ende 2026 oder Anfang 2027; Anthropic und Oura haben vertrauliche Anträge eingereicht; Plaid und Quantinuum sprechen über die Vorbereitung eines Listings, während Databricks seinen Börsengang auf 2027 verschoben hat. Ein funktionierender Exit-Markt bringt den LPs lang ersehnte Ausschüttungen zurück – und das ist der entscheidende Unterschied zum Boom von 2021: Kapitalzufluss und Liquidität befeuern sich erstmals seit langer Zeit gegenseitig.
M&A: Die Konsolidierung gewinnt an Fahrt
Das zweite Quartal war ein Rekordquartal für Fusionen und Übernahmen: 24 Deals mit einem Volumen von jeweils mindestens 1 Milliarde US-Dollar, insgesamt 113 Milliarden US-Dollar. Symbol der Konsolidierungswelle ist der Kauf des KI-Tool-Entwicklers Cursor durch SpaceX für 60 Milliarden US-Dollar – die grösste Start-up-Übernahme der Geschichte. Technologiegiganten und reife «Einhörner» kaufen Teams und Technologien, um Lücken in ihren eigenen KI-Stacks zu schliessen, und Risikokapitalfonds erhalten die seltene Gelegenheit, Gewinne auf dem Höhepunkt der Bewertungen zu realisieren.
Jenseits von KI: Robotik, Energie, Klima
Auch wenn KI die Schlagzeilen dominiert, geht die Diversifizierung weiter. Robotik-Start-ups haben seit Jahresbeginn 18,8 Milliarden US-Dollar eingesammelt – mehr als im gesamten Jahr 2025. Klimatechnologien legten im Halbjahr um 55 Prozent auf 26,1 Milliarden US-Dollar zu, wobei der Energiemangel in Rechenzentren der wichtigste Treiber war: Investoren finanzieren kompakte Nuklearlösungen, Geothermie und Kühlsysteme. Quantencomputing, Satellitenradare und Verteidigungsentwicklungen ergänzen das Bild – das Kapital fliesst dorthin, wo Technologien die physischen Grenzen der KI-Ökonomie überwinden.
Russland und die GUS: Ein Jahr der Neubewertung des Modells
Der russische Risikokapitalmarkt bewegt sich gegenläufig zum globalen Trend: Das Transaktionsvolumen ist im Jahresvergleich um rund 40 Prozent gesunken, und die hohen Leitzinsen machen Einlagen zu einer rationalen Alternative zu langfristigen Risikoinvestitionen. Investoren haben endgültig aufgehört, «vielversprechende Ideen» ohne Umsatz zu finanzieren – Geld erhalten Projekte mit nachgewiesener Unit-Ökonomie und klarem Weg zur Profitabilität. Aktivitätspunkte bleiben Corporate-Pilotprogramme, Fördergelder und Nischen-Frühphasendeals, während die Konsolidierung des Ökosystems über Partnerschaften zwischen Start-ups und grossen Unternehmen erfolgt.
Prognose für August: Drei Fragen für Investoren
Zu Beginn des zweiten Halbjahres beobachten Risikokapitalinvestoren drei Weichenstellungen:
- Nachhaltigkeit des Tempos. Das Halbjahr hat bereits das gesamte Vorjahr übertroffen – aber der Zeitplan der Megarunden kann die Quartalsergebnisse um Dutzende Milliarden Dollar verschieben;
- Geldpolitik. Die «falkenhafte» Pause der Fed hält die Kapitalkosten hoch und kühlt den Appetit auf späte Phasen ausserhalb der KI ab;
- Test der öffentlichen Märkte. Die erwarteten Börsengänge der KI-Flaggschiffe werden zeigen, ob die Börseninvestoren bereit sind, private Bewertungen zu bestätigen.
Zwischenfazit für die Risikokapital-Community: Der Kapitalmarkt arbeitet wieder auf Hochtouren, aber die Regeln haben sich geändert. Es gewinnen nicht diejenigen, die lediglich im KI-Bereich präsent sind, sondern diejenigen, die Infrastruktur, Distribution und den Weg zur Liquidität kontrollieren. Der August wird zeigen, wie stabil diese neue Architektur des Risikokapital-Booms ist.