Überblick über wirtschaftliche Ereignisse und Unternehmensberichterstattung am 26. Juli 2026: Börsen geschlossen, aber die Agenda der Woche ist bereits festgelegt - Entscheidung der Fed, Sitzung der Bank von Japan, Quartalsergebnisse von Microsoft, Meta, Apple, Amazon, Shell und Rio Tinto sowie die Reaktion des MosBörse-Index auf den Rückgang des Leitzinses der Zentralbank der Russischen Föderation
Sonntag, 26. Juli 2026 – ein Handelstag ohne Transaktionen und ohne makroökonomische Statistiken. Die globalen Märkte sind geschlossen, der wirtschaftliche Kalender ist leer, und in Russland wird der Tag der Marine gefeiert. Für den Investor ist dies jedoch keine Pause, sondern ein Fenster zur Vorbereitung: Eine der geschäftigsten Wochen des Jahres steht bevor. Zu den wirtschaftlichen Ereignissen und Unternehmensberichten vom 27. bis 31. Juli gehören die Entscheidung der Fed über die Zinsen, die Sitzung der Bank von Japan, die Veröffentlichung des BIP der USA für das zweite Quartal und des PCE-Deflators sowie die Quartalsergebnisse von Unternehmen, die einen bedeutenden Teil der Marktkapitalisierung des S&P 500 ausmachen. Im Hintergrund bleibt der Konflikt um den Iran, der den Brent-Ölpreis in der Nähe dreistelliger Werte hält.
Ergebnisse der Handelswoche an den globalen Märkten
Die Woche endete gemischt, insgesamt negativ. Am Freitag, den 24. Juli, stieg der S&P 500 um symbolische 0,05 % und schloss bei 7411,98 Punkten, der Dow Jones wuchs um 0,46 % auf 51 947,25 Punkte, während der Nasdaq Composite um 0,64 % auf 24 975,82 Punkte fiel. Am Ende der fünf Sitzungen befanden sich alle drei amerikanischen Indizes im Minus, wobei der Nasdaq etwa 2 % verlor.
- Der Hauptschock der Woche – Verkäufe am Donnerstag, als die Gruppe der "Magnificent Seven" zusammen rund 800 Milliarden Dollar an Marktkapitalisierung verlor.
- Alphabet fiel um etwa 7 %, Tesla um 14 %: Beide Unternehmen wiesen im Quartal einen negativen freien Cashflow auf angesichts des rasanten Anstiegs der Investitionen in KI-Infrastruktur.
- Intel verlor am Freitag fast 8 %, obwohl die Berichterstattung die Erwartungen übertraf – der Markt bestraft Ausgaben, nicht Umsatz.
- Apple hingegen stieg um etwa 3,5 % und unterstützte damit den Dow, nachdem es Anfang Juli historische Höchststände erreicht hatte.
Der Berichtssaison verläuft jedoch stark: Von den ersten 95 Unternehmen im S&P 500, die berichtet haben, übertrafen etwa 88 % die Gewinnerwartungen. Die Diskrepanz zwischen guten Zahlen und schwachen Kursreaktionen ist ein zentrales Signal für Investoren: der Markt bewertet nicht den Gewinn, sondern die Investitionsausgaben.
Öl, Gas und Gold: Geopolitische Prämie in den Preisen
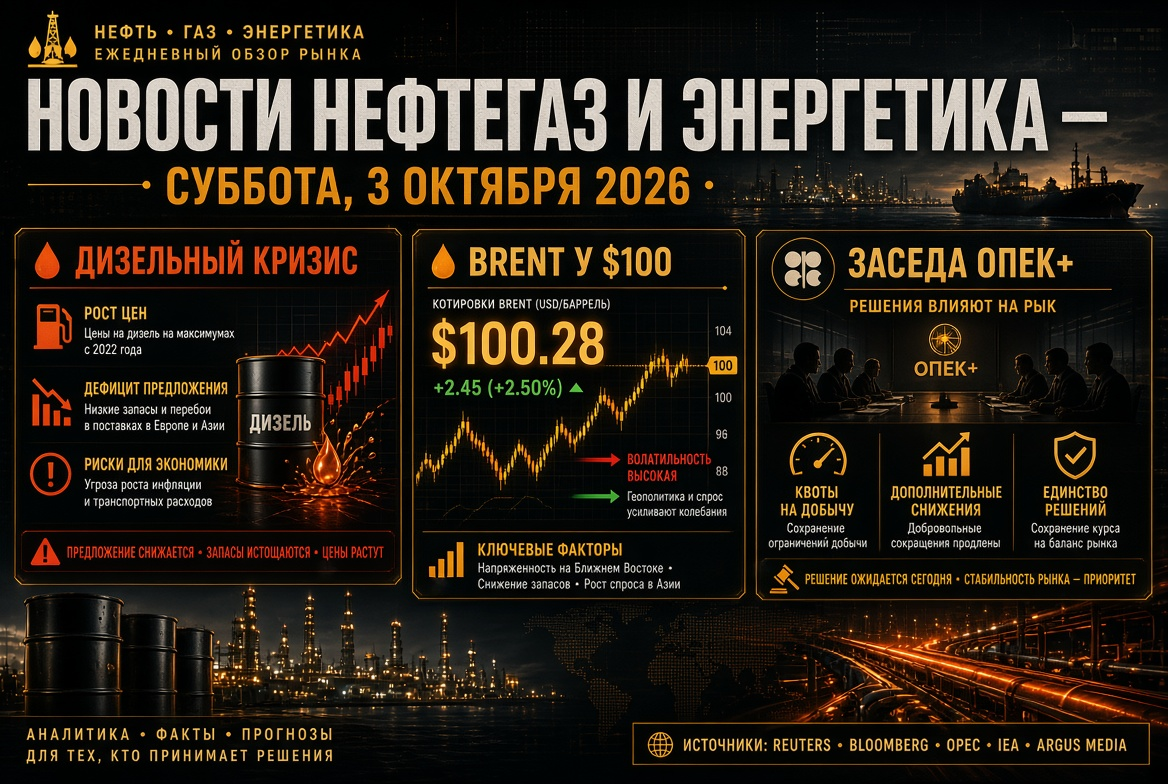
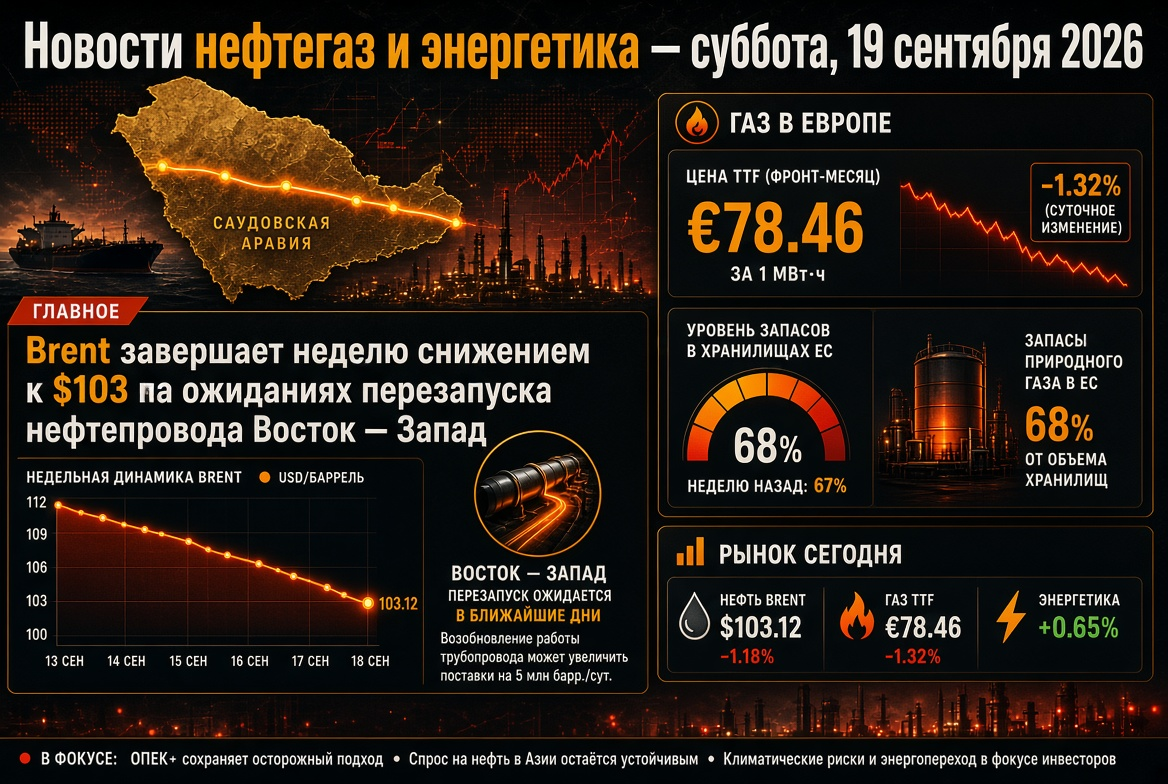
Die Rohstoffmärkte bleiben der wichtigste Kanal für die Übertragung geopolitischer Risiken in die Weltwirtschaft. Am Freitag fiel Brent um etwa 4 % und schloss bei rund 97 Dollar pro Barrel – dies ist der größte tägliche Rückgang seit Ende Juni, aber im Laufe der Woche stiegen die Kurse um mehr als 12 %.
- Die Schifffahrt durch die Straße von Hormus ist gestört, ein Teil der Exportströme aus dem Persischen Golf wurde umgeleitet.
- Angriffe der Huthis auf zwei saudische Tanker im Roten Meer eröffneten eine zweite Risikofront und erhöhten die Frachtraten.
- Gold hält sich in der Nähe historischer Höchststände (rund 4.100 Dollar pro Unze) und spiegelt eine anhaltende Nachfrage nach sicheren Anlagen wider.
- Die Margen bei der Raffination von Diesel und Kerosin in Europa bleiben anomale hoch bei niedrigen Beständen.
Zentralbanken: Fed, Bank von Japan und Zentralbank der Russischen Föderation
Die Woche vom 27. bis 31. Juli steht ganz im Zeichen der Geldpolitik.
- Die Fed der USA hält ihre Sitzung am 28. und 29. Juli ab. Zinssätze liegen im Bereich von 3,50–3,75 %. Neue Prognosen (Dot-Plot) werden nicht veröffentlicht. Die Futures bewerten die Wahrscheinlichkeit, dass der Zinssatz beibehalten wird, auf etwa 64 %, während die Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte bei etwa 35 % liegt. Das wichtigste Marktereignis wird die Pressekonferenz des Vorsitzenden der Regulierungsbehörde, Kevin Warsh, sein.
- Die Bank von Japan tagt am 30. und 31. Juli und veröffentlicht den quartalsweisen Outlook Report. Der Zinssatz beträgt nach der Erhöhung im Juni 1,0 %; der Konsens erwartet eine Pause, aber Kommentare zur Inflation können den Yen stark bewegen.
- Die Zentralbank Russlands senkte am 24. Juli den Leitzins um 25 Basispunkte auf 14,00 % pro Jahr. Dies ist die zehnte Senkung in Folge und die fünfte im Jahr 2026. Die Regulierungsbehörde gab ein neutrales Signal, bemerkte jedoch einen Anstieg der Inflationserwartungen und beschleunigte die Preise für Kraftstoffe sowie Obst- und Gemüseprodukte, während die Inflation stabil im Bereich von 4–5 % im Jahresvergleich blieb.
Unternehmensberichte der Woche: USA und S&P 500
Der Berichtszeitraum der amerikanischen börsennotierten Unternehmen für die kommende Woche ist der dichteste des Quartals:
- Mittwoch, 29. Juli: Microsoft, Meta Platforms, Qualcomm, Starbucks, Public Storage, Humana, Boston Scientific, Biogen, Cognizant.
- Donnerstag, 30. Juli: Amazon, Apple, Mastercard, Valero Energy, Regeneron, Exelon, Xcel Energy.
- Im Laufe der Woche: Procter & Gamble, General Dynamics, L3Harris, Johnson Controls, Amphenol, Garmin, Old Dominion Freight Line, Visa, Coca-Cola, PayPal.
Die zentrale Frage für Investoren ist nicht der Umsatz, sondern die Investitionsausgaben der Hyperscaler und die Dynamik der Cloud-Segmente Azure und AWS.
Europa: Euro Stoxx 50, FTSE 100 und energiewirtschaftliche Gewinnverzerrungen
Die europäische Berichterstattung für das zweite Quartal zeigt ein Wachstum des aggregierten Gewinns von etwa 17 %, wobei fast das gesamte Wachstum vom Energiesektor getragen wird. TotalEnergies berichtete über einen bereinigten Nettogewinn von etwa 6 Milliarden Dollar (+67 % im Jahresvergleich), Repsol erzielte 1,84 Milliarden Euro gegenüber 598 Millionen Euro im Vorjahr. Für Industrie, Fluggesellschaften und den Verbrauchersektor stellt das gleiche Öl jedoch Kosten dar.
In dieser Woche berichten AstraZeneca und Vodafone (27. Juli), Barclays, GSK, Unilever (28. Juli), Airbus, Rio Tinto, Standard Chartered, Reckitt, Glencore (29. Juli), Shell, Lloyds, Rolls-Royce, BAE Systems, Anglo American, British American Tobacco, London Stock Exchange Group (30. Juli), NatWest, IAG, ITV, Taylor Wimpey (31. Juli). Der composite PMI für Deutschland kehrte im Juli in den Wachstumsbereich zurück (51,2), was die Gesamtlage in der Eurozone etwas verbessert.
Asien: Nikkei 225, Yen und chinesische Nachfrage
Der japanische Markt hält sich in der Nähe von Rekordhöhen, und der schwache Yen unterstützt weiterhin Exporteure: Einige Investmenthäuser haben ihre Prognosen für USD/JPY in Richtung einer weiteren Abwertung der japanischen Währung angepasst. Für die asiatischen Märkte werden die Entscheidungen der Bank von Japan, die Daten zur Industrieproduktion und Inflation in Tokio sowie die Reaktionen der chinesischen Stahl- und Raffinerieunternehmen auf die gestiegenen Rohstoffpreise entscheidend sein.
Russland: MosBörse-Index nach Zinssenkung
Der russische Aktienmarkt hat die Woche erstmals seit fast 20 Wochen mit einem Anstieg abgeschlossen. Der MosBörse-Index, der vor der Sitzung der Zentralbank unter 2100 Punkte fiel, konnte seine Verluste nach der Zinssatzentscheidung wettmachen. Zu den Gewinnern am Freitag gehörten „RusAgro“ (+35,7 % aufgrund von Unternehmensnachrichten), Mosbirja (+5,7 %), MMK (+4,9 %), „En+ Group“ (+4,2 %) sowie „PhosAgro“, „Yandex“ und NLMK.
Der Kalender für Unternehmensereignisse an MOEX:
- 27. Juli – „Nor Nickel“: Produktionszahlen für das erste Halbjahr 2026.
- 28. Juli – TGK-1 und „Alle Instrumente“: Betriebsergebnisse für 6 Monate.
- 29. Juli – „Acron“: Hauptversammlung der Aktionäre zu Dividenden (235 Rubel pro Aktie).
Aus der bereits veröffentlichten Berichterstattung: Der Nettogewinn von „Novatek“ gemäß IFRS für das erste Halbjahr fiel auf 218,6 Milliarden Rubel. Ein zusätzlicher Faktor ist die Verlängerung der OFAC-Lizenz für Verhandlungen über den Verkauf internationaler Vermögenswerte von „Lukoil“ bis zum 22. August 2026.
Makrostatistik der Woche
- US-BIP für das zweite Quartal (erste Schätzung) – Donnerstag.
- Basis-PCE-Deflator für Juni – entscheidender Inflationsindikator der Fed.
- Persönliche Einkommen und Ausgaben der Amerikaner, Anträge auf Arbeitslosengeld.
- Verbrauchervertrauen in den USA und Geschäftsklimaindex der Eurozone.
- Inflation in Tokio und Industrieproduktion in Japan.
Wochenausklang: Worauf Investoren achten sollten
- Investitionsausgaben sind wichtiger als Umsatz. Die Reaktion auf die Berichte von Alphabet und Tesla zeigte, dass der Markt bereit ist, für aggressive Investitionen in KI auch bei starken operativen Ergebnissen zu bestrafen. Die Berichte von Microsoft, Meta, Amazon und Apple werden ein Test sein, ob diese Investitionen in ein Umsatzwachstum der Cloud umgewandelt werden.
- Doppeltes Risiko durch Öl. Brent nahe 100 Dollar ist gleichzeitig eine Unterstützung für öl- und gasexportierende Länder (einschließlich des russischen Marktes) und eine inflationsbedingte Belastung für die Industrie, den Verkehr und die Verbraucher. Es lohnt sich zu bewerten, auf welcher Seite dieser Bilanz sich Ihr Portfolio befindet.
- Fed-Entscheidung ohne Dot-Plot. Das Fehlen neuer Prognosen erhöht das Gewicht der Formulierungen in der Erklärung und der Pressekonferenz. Das Szenario einer Zinserhöhung, welches der Markt auf etwa ein Drittel schätzt, ist in den Preisen für risikobehaftete Anlagen unterbewertet.
- Neue Tarife der USA. Die in Kraft getretenen Zölle im Bereich von 10–12,5 % für wichtige Handelspartner werden sich allmählich in den Margen der Importeure und in den Inflationsstatistiken im Herbst zeigen.
- Russischer Markt: Der Zinszyklus setzt sich fort. Die Senkung des Leitzinses auf 14 % verteuert die Finanzierung und erhöht die Attraktivität von Aktien im Vergleich zu Einlagen, aber das neutrale Signal der Zentralbank und die steigenden Inflationserwartungen erfordern Vorsicht bei längerfristigen OFZ-Anlagen.
- Wochenend-Hausaufgabe. Überprüfen Sie die Diversifikation nach Regionen und Sektoren, den Anteil an sicheren Anlagen und die Stop-Loss-Niveaus vor dem Handelsbeginn am Montag – die Woche verspricht erhöhte Volatilität.