Nachrichten aus der Öl- und Gasindustrie sowie Energieversorgung am 26. Juli 2026: Brent sank auf 97 USD nach dem Durchbruch von 100 USD, Gas TTF über 63 €/MWh, Stilllegung des KTK, Exportverbot für Benzin in Russland bis Ende des Jahres, Kohle Newcastle, Elektrizität und Erneuerbare Energien. Ein Überblick für Investoren und Marktteilnehmer der Energiewirtschaft
Der globale Brennstoff- und Energiesektor schließt die dritte Dekade im Juli in einem Zustand erhöhter Volatilität ab. Die Preise für Brent-Öl durchbrachen am Donnerstag erstmals seit fast zwei Monaten die Marke von 100 USD pro Barrel, verloren am Freitag jedoch einen Teil des Anstiegs und kehrten auf 97 USD zurück. Dennoch verbesserte sich der Rohstoffsektor in dieser Woche um über 10 %. Der europäische Gaspreis am TTF-Hub stabilisierte sich über 63 €/MWh - einem Höchststand seit Januar 2023. Vor diesem Hintergrund war die bedeutendste Unternehmens- und regulatorische Nachricht am Wochenende die Entscheidung der russischen Behörden, das vollständige Exportverbot für Benzin bis Ende 2026 zu verlängern. Im Folgenden finden Sie eine umfassende Analyse der wichtigsten Ereignisse in den Öl-, Gas-, Kohle- und Energiewirtschaftssektoren für Investoren, Brennstoff- und Ölgesellschaften sowie Marktteilnehmer der Energiewirtschaft.
Hauptpunkt am Sonntagmorgen, 26. Juli 2026
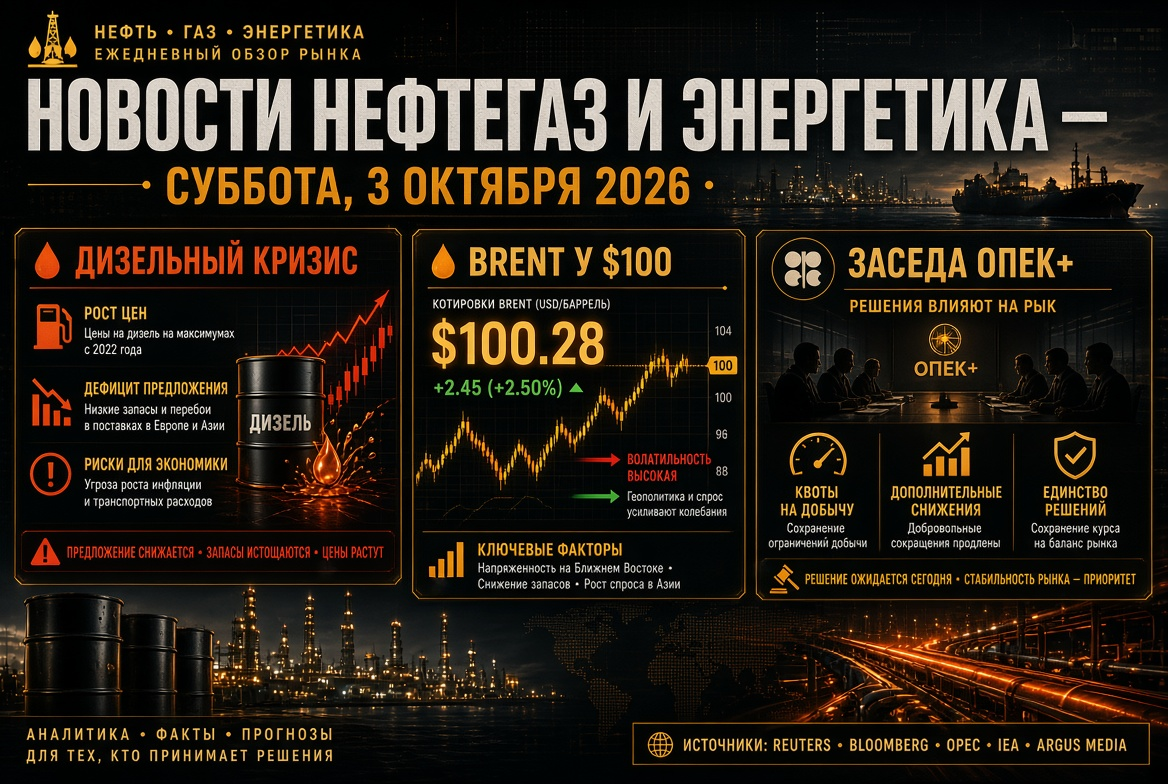
- Öl: Brent erreichte am Donnerstag einen zweimonatigen Höchststand von etwa 102 USD und schloss über 100 USD, während es am Freitag um etwa 4 % auf 97 USD pro Barrel korrigierte. WTI gab ungefähr die Hälfte eines sechsprozentigen Anstiegs ab und wird in der Nähe von 88–89 USD gehandelt.
- Dynamik: Im Monatsvergleich legte Brent etwa 30 % zu, im Jahresvergleich über 40 %. Der wöchentliche Abschluss beträgt plus 10–12 %.
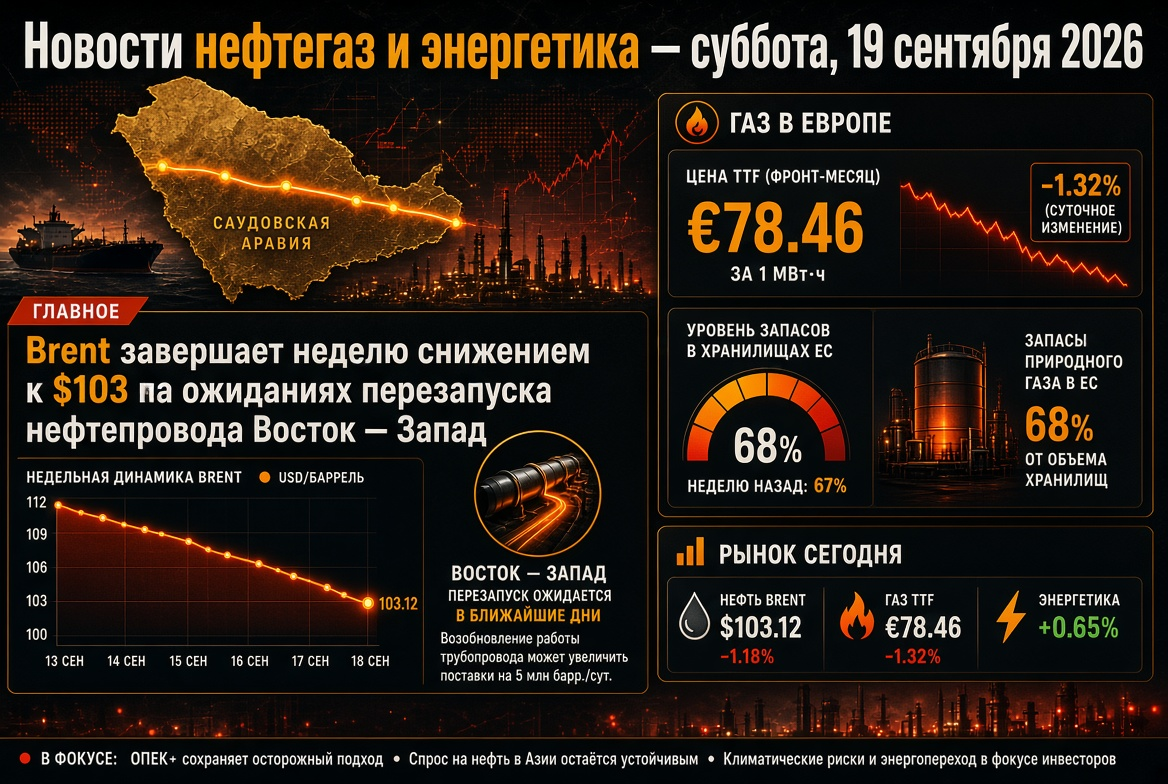
- Gas: Die TTF-Futures stiegen über 63 €/MWh - ein Rekord seit Januar 2023; dieser Anstieg stellt eine Zunahme von über 45 % seit Anfang Juli dar und fast eine Verdopplung im Vergleich zum Vorjahr.
- Logistik: Der Export des Kaspischen Pipeline-Konsortiums in Noworossijsk wurde gestoppt, Kasachstan senkte die Förderung.
- Russland: Das Exportverbot für Benzin wurde bis Ende des Jahres verlängert; die Einschränkungen für Diesel werden schrittweise aufgehoben, während sich der Markt erholt.
- Kohle: Newcastle liegt bei etwa 130 USD pro Tonne mit moderatem Nachfrage aus Indien.
- Elektrizität: Der Vertrag zwischen OpenAI und Georgia Power über 3,2 GW festigt den Status des Rechenzentrums als neuen Treiber der Stromnachfrage.
Ölmarkt: Risikoprämie genommen, aber nicht gehalten
Der Ölmarkt wird seit fünf Wochen von militärischen Berichten und nicht von der Balance zwischen Angebot und Nachfrage bestimmt. Der Durchbruch von 100 USD bei Brent geschah nach den Angriffen der Huthis auf zwei saudische Öltanker im Roten Meer - ein Ereignis, das die Risikozone über die Straße von Hormus hinaus erweiterte und die Alternative Route für den saudischen Export infrage stellte. Die Korrektur am Freitag wird ganz einfach erklärt: Öl fließt weiterhin physisch durch die nahöstlichen Routen, einige Tanker fahren mit abgeschalteten Transpondern, und technische Indikatoren für Überkauftheit verlangten eine Pause nach dem schnellsten monatlichen Anstieg seit 2022.
Faktoren, die die Preise unterstützen
- Begrenzte Durchfahrtsmöglichkeiten in der Straße von Hormus, die traditionell für etwa ein Fünftel des Seetransports von Öl verantwortlich ist.
- Bedrohung für die Häfen im Roten Meer: Riad warnte am Samstag vor einer potenziellen Gefahr in der Nähe von Yanbu - einem Terminal, das in der Lage ist, Millionen von Barrel pro Tag zu laden.
- Der Stopp der kasachischen Exporte über KTK führt dazu, dass mehr als 1 % des weltweiten Angebots vom Markt genommen wird.
- Gestiegene Frachtraten und Versicherungsprämien, die in die Einkaufs-Preise der Raffinerien übertragen werden.
- Verlängerte Routen: Asiatische Käufer prüfen den Transport saudäischen Öls durch den Suezkanal und um Afrika herum.
Faktoren, die hemmen
- Der Verhandlungsprozess zwischen den USA und Iran ist formell nicht abgebrochen: Beide Seiten bestätigen den Fortbestand von Kontakten unter Vermittlung Omans und Pakistans.
- Das Interesse Chinas an einer Deeskalation: Störungen im Persischen Golf betreffen den größten Ölimporteur der Welt.
- Freie Kapazitäten bei OPEC+ und die fortgesetzte Erholung der Quoten.
Geopolitik: Streit über die Durchfahrtsregeln in Hormus
Die wichtigste Geschichte des Wochenendes ist rechtlicher Natur und nicht militärischer. Teheran erklärte, dass Washington versuche, ein neues Transitrechtskoridor durch die Straße von Hormus einseitig zu eröffnen, um iranische Verfahren zu umgehen, was als Verletzung des im Juni unterzeichneten Verständigungsmemorandums betrachtet wird. Die USA bestehen darauf, dass der Iran nicht die Kontrolle über die Straße hat, während die Militärs bestätigen, dass der Schiffsverkehr durch Begleitkräfte unterstützt wird. Parallel dazu führte die US-Seite in der vergangenen Nacht den dreizehnten Angriff auf iranische Infrastruktur durch und drohte mit „starkem militärischem Vorgehen“ bei weiteren Angriffen auf Schiffe im Roten Meer. Für den Markt bedeutet dies eine einfache Wahrheit: Die Risikoprämie für geopolitische Risiken wird in den Öl- und Gaspreisen bis zur Schaffung eines funktionierenden Verkehrsmechanismus bleiben und nicht bis zu einem formellen Waffenstillstand.
OPEC+: Sitzung am 2. August als Hauptplanungsimpuls
Das Bündnis setzt die schrittweise Wiederherstellung der Förderung fort: Am 5. Juli vereinbarten sieben Länder - Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman - einen Anstieg von 188.000 Barrel pro Tag für August. Die nächste Sitzung ist auf den 2. August angesetzt und wird in einer grundlegend anderen Preisrealität abgehalten als die vorherige. Das Hauptproblem von OPEC+ heute sind nicht die Quoten, sondern dass ein erheblicher Teil der verfügbaren Kapazitäten physisch im Persischen Golf liegt und von derselben Straße von Hormus abhängt. Der Austritt der VAE aus dem Bündnis am 1. Mai 2026 hat zudem den verwaltbaren Angebotsumfang weiter eingeengt, während die zu entwickelnde Methodik zur Bewertung der maximalen Kapazitäten die Grundlage für die Quoten von 2027 bilden wird - eine weitere Quelle interner Meinungsverschiedenheiten.
Gasmarkt: TTF auf Höchstständen, Winterrisiko für Europa steigt
Europäisches Gas ist zum zweiten Krisen-Epizentrum geworden. Der Anstieg des TTF um über 45 % seit Anfang Juli ist auf eine Kombination struktureller Gründe zurückzuführen: den Rückgang der Lieferungen katarischer LNG nach Beschädigungen an den Anlagen in Ras Laffan, die Neuausrichtung atlantischer Ladungen auf die lukrative asiatische Nachfrage, die außergewöhnliche Hitze in Europa, die die Nachfrage nach Strom für Klimaanlagen anheizt, und die gestiegenen Frachtraten. Der größte Gaslieferant in der Region warnte, dass die EU mit hoher Wahrscheinlichkeit ihr Ziel von 80 % Füllstand der unterirdischen Speicher vor Beginn der Heizsaison nicht erreichen wird. Das Rückbleiben des Befüllungstempos hinter dem fünfjährigen Durchschnitt macht den Winter 2026-2027 zum Haupt Risiko für die europäische Industrie und Energieversorgung, während das Fenster für eine Beschleunigung der Befüllung sich schließt: Saisonale Nachfragesteigerungen beginnen bereits Ende September.
KTK und Kasachstan: Logistik als Engpass im Export
Der Kaspische Pipeline-Konsortium hat das Laden am Seehafen bei Noworossijsk nach einer Reihe von Drohnenangriffen auf Tanker gestoppt. Seit dem 21. Juli hat Kasachstan die Rohölpumpen in das System eingestellt: Schiffseigner weigern sich, sich den externen Verladeeinrichtungen zu nähern, und einige Tanker stehen in der Warteschlange. Das Energieministerium der Republik bestätigte eine „kontrollierte Anpassung“ der täglichen Förderung, um das Überlaufen der Tanks zu verhindern. Das KTK stellt über 80 % des kasachischen Ölexports sicher und verbindet die Felder Tengiz und Kashagan, die von Chevron, ExxonMobil und Shell ausgebeutet werden, mit dem Schwarzen Meer. Für europäische Raffinerien, die auf das leichte, nieder schwefelige CPC Blend angewiesen sind, bedeutet dies eine dringende Suche nach Ersatzlieferungen in einem ohnehin angespannten Markt.
Russland: Exportverbot für Benzin bis Ende 2026 verlängert
Die wichtigste Entscheidung der vergangenen Woche für den russischen Markt für Mineralölprodukte wurde am 25. Juli bekannt gegeben: Das vollständige Exportverbot für Benzin wird bis Ende des laufenden Jahres verlängert und gilt sowohl für Produzenten als auch für Nicht-Produzenten. Die Beschränkungen für Dieselkraftstoff sollen schrittweise aufgehoben werden, während sich der Markt erholt. Der bis zum 31. Juli geltende Regime verwandelt sich somit von einer saisonalen in eine sechsmonatige Maßnahme.
Der Hintergrund dieser Entscheidung ist ein äußerst schwieriger Sommer für die Branche in den letzten Jahren:
- Das Volumen der Erdölverarbeitung fiel im Juni auf etwa 4,1 Millionen Barrel pro Tag - ein Tiefpunkt der letzten Jahre - aufgrund von Schäden an Raffinerien;
- Angriffe auf Anlagen dauern an: Ende Juli wurden Objekte in der Region Uljanowsk getroffen, zuvor in Omsk und Saratow;
- Der Norm für den obligatorischen Börsenverkauf von Benzin „Euro-5“ wurde von 15 % auf 10 % für den Zeitraum bis zum 30. September gesenkt;
- Die Einfuhrzollgebühren wurden aufgehoben, und der Import von Mineralölprodukten wird erhöht;
- Die Seelieferung von Mineralölprodukten erreichte im Juni ein historisches Minimum.
Die relevanten Behörden berichten von einer schrittweisen Verbesserung der Treibstoffversorgung in mehreren Regionen und von der Umstellung auf ein „punktuelles“ Management von Engpässen. Die Prioritäten bleiben die gleichen: Erntekampagne, Nordversorgung und Versorgung der sibirischen Regionen. Für die Ölgesellschaften bedeutet die Verlängerung des Embargos eine vorhersehbare, aber anhaltende Verengung der Exportmarge und die Notwendigkeit, die interne Absatzlast bis Ende des Jahres hoch zu halten.
Kohle: ruhiger Hafen mit begrenztem Aufwärtspotenzial
Der Kohlenmarkt bleibt vom Mangel an LNG begünstigt, jedoch ohne Hype. Australische Energiekohle Newcastle 6000 kcal wird um etwa 130 USD pro Tonne gehandelt - nicht weit von den Tiefstständen Anfang März: Moderaten Käufe aus Indien, die ihre eigene Förderung und Vorräte erhöht hat, gleichen die steigende Nachfrage in Nordost-Asien aus. Japan bleibt führend im Zuwachs an Kohlegeneration angesichts der Gasverringerung, Südkorea hat den Import stark erhöht. Branchenbewertungen des zusätzlichen Bedarfs in der APT für 2026 belaufen sich auf etwa 70 Millionen Tonnen, mit einer Eskalation auf bis zu 90 Millionen Tonnen. Erstaunlich ist, dass große Bergbauunternehmen neue Projekte nicht genehmigen: Der Markt sieht den Anstieg als zyklisch und nicht strukturell an.
Elektrizität und Erneuerbare Energien: Nachfrage wächst schneller als das Angebotsvolumen
Der Energieschock hat die Energiewende nicht verlangsamt, sondern beschleunigt. Der weltweite Strombedarf wird im Jahr 2026 voraussichtlich um 3,6 % und im Jahr 2027 um weitere 3,8 % steigen. Zum ersten Mal wird die erneuerbare Erzeugung die Kohlenkraft weltweit übertreffen; der Anteil von Erneuerbaren Energien an der globalen Stromerzeugung steigt von 33 % auf 37 %. Die Treiber sind unverändert: Industrie, Elektrotransport, Klimaanlagen und Rechenzentren.
Letzterer Faktor hat aufgehört, abstrakt zu sein. Der in dieser Woche angekündigte 25-jährige Vertrag zwischen OpenAI und Georgia Power sieht die Lieferung von bis zu 3,2 GW für ein Rechenzentrum in Georgia mit Inbetriebnahme der Kapazitäten in den Jahren 2028–2032 vor, mit Investitionen von bis zu 20 Milliarden USD und der Option für ein kontrolliertes Lastmanagement bis zu 1 GW. Dies ist eine der größten Einzelverpflichtungen zur Kapazitätsbereitstellung in der Geschichte der amerikanischen technologischen Infrastruktur und veranschaulicht anschaulich, warum Elektrizität zu einer eigenen Anlageklasse geworden ist, neben Öl und Gas.
Was bedeutet das für Investoren und Marktteilnehmer der Energiewirtschaft
- Hedging ist zwingend erforderlich. Bewegungen von 4–7 % pro Sitzung machen ungesicherte Positionen in Öl, Gas und Mineralölprodukten zu einer nicht akzeptablen Risikogröße.
- Die Raffineriemarge steht von beiden Seiten unter Druck. Teure Rohstoffe unter administrativen Exportbeschränkungen und Preisdruck auf Abgabepreise schmälern die Crack-Spreads der Raffinerien.
- Logistik ist wichtiger als Geologie. Hormus, Bab al-Mandeb und Noworossijsk zeigen, dass der Preis eines Barrels durch die Durchlässigkeit der Engpässe bestimmt wird.
- Prämie für Vorhersehbarkeit. Kohle, Atomkraft und Vermögenswerte mit langen Vertragslaufzeiten werden nach oben bewertet.
- Das Winterrisiko in Europa ist nicht beseitigt. Das Unterbleiben des Füllstands in den Gasspeichern birgt das Potenzial für einen neuen Anstieg des TTF im vierten Quartal.
Der Kalender der kommenden Woche gibt vier Leitlinien vor: Sitzung der OPEC+ am 2. August, Statistiken zur Füllung europäischer Speicher, Verlauf der Verhandlungen über die Schiffsverkehrsregeln in Hormus und Block von Quartalsberichten der größten Öl- und Gasunternehmen. Jedes dieser Ereignisse könnte die Preise innerhalb einer Sitzung um 5–10 USD pro Barrel verschieben. Das Basis-Szenario für Öl, Gas und Energie in den kommenden Monaten ist die Beibehaltung einer erhöhten Volatilität mindestens bis Ende des dritten Quartals 2026.