Wichtigstes Ereignis des Tages: Schlüsselereignisse der Energiewirtschaft
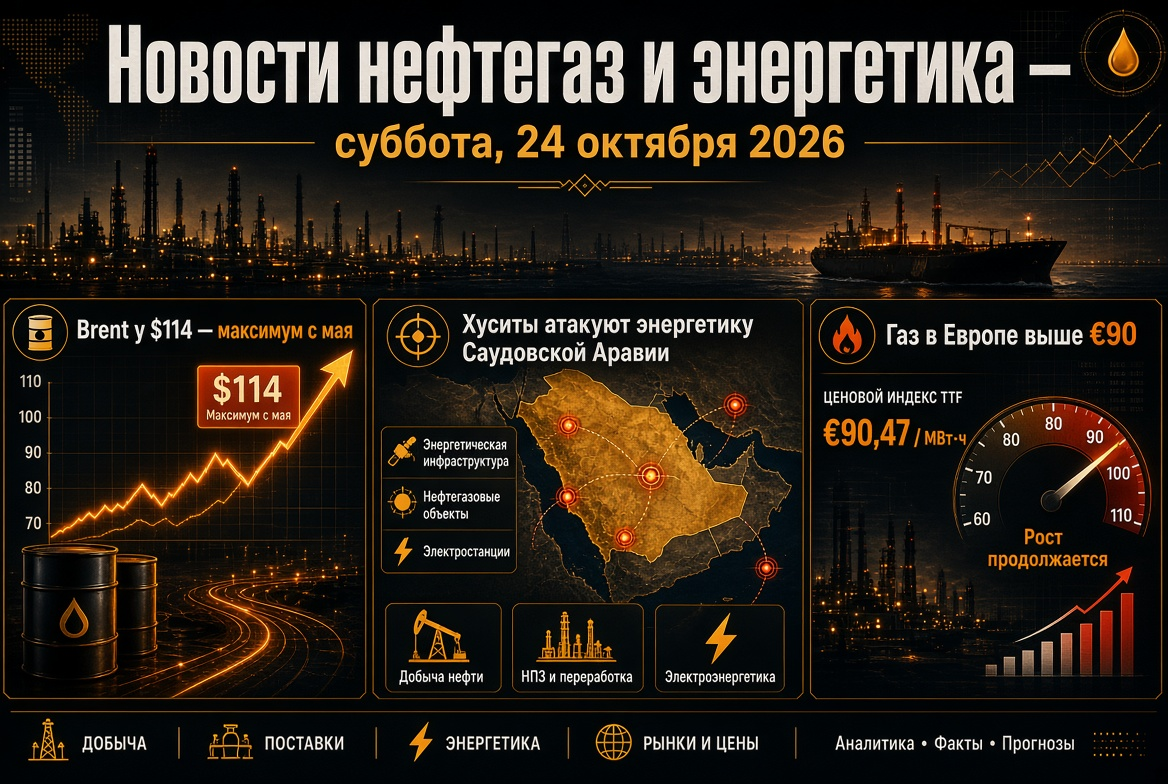
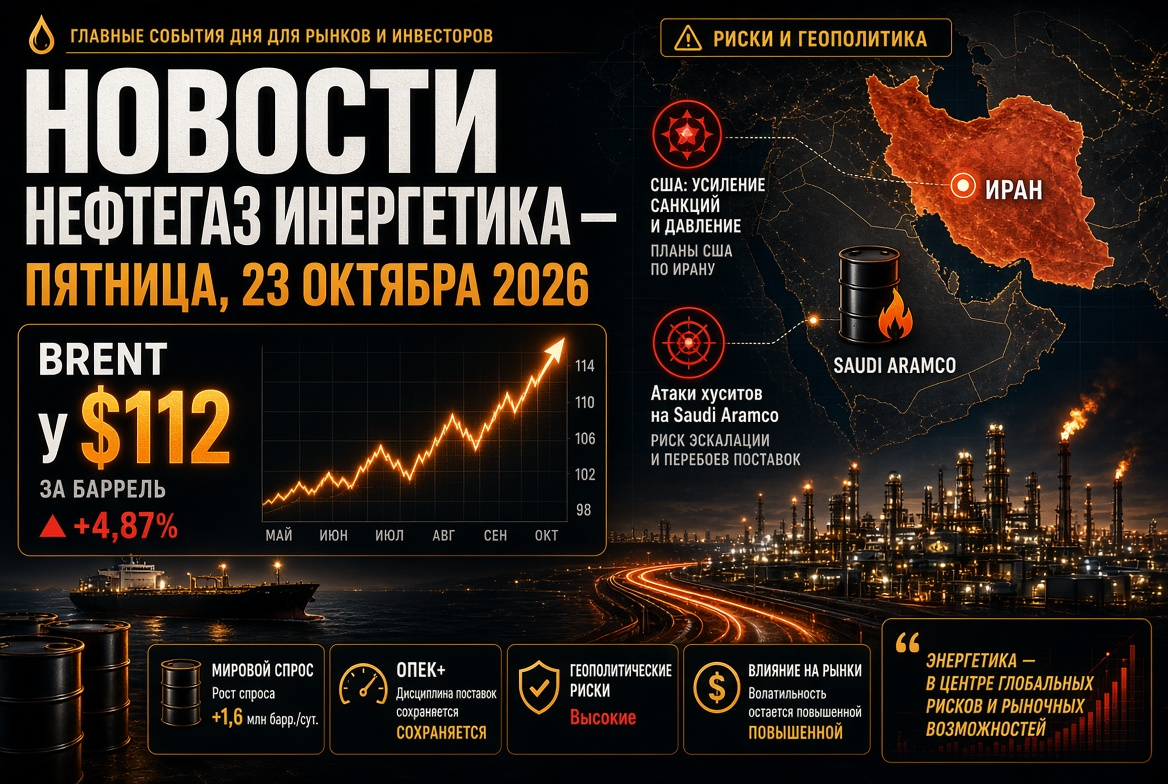
- Brent-Öl legte am Donnerstag um etwa 3 % zu und erreichte intraday 112,68 $ pro Barrel; WTI überschritt kurzzeitig die 100 $-Marke.
- Die USA und Israel haben laut US-Medien einen Plan für eine "kurze, aber intensive" Operation gegen den Iran nach den Zwischenwahlen im November ausgearbeitet.
- Die Houthi-Rebellen haben saudische Anlagen, darunter das Shai-ba-Feld der Saudi Aramco, angegriffen; das US-Außenministerium ordnete die Ausreise einiger Diplomaten aus Saudi-Arabien an.
- Gas in Europa: TTF liegt bei etwa 87 €/MWh, die Füllstände der Gasspeicher betragen etwa 75 % bei einer saisonalen Norm von etwa 90 %.
- Dieselkrise: Die Raffineriemarge für Diesel in Europa und den USA bleibt über 100 $ pro Barrel.
Ölmarkt: Brent auf Höchstständen seit Mai
Der Haupttreiber des Ölmarktes ist die Erwartung einer neuen Phase der Auseinandersetzungen um den Iran. Händler bewerten die Wahrscheinlichkeit einer Wiederaufnahme der Angriffe nach den Zwischenwahlen in den USA, die für Anfang November angesetzt sind. Parallel dazu spielt der Markt die Angriffe der jemenitischen Houthi auf die Infrastruktur Saudi-Arabiens aus: Bei einem Drohnenangriff auf das Shai-ba-Feld kamen zwei Menschen ums Leben, ein weiterer starb am Flughafen Dammam.
Die fundamentalen Daten unterstützen ebenfalls die Preise. Die kommerziellen Rohölvorräte in den USA sind in der Woche um 3,06 Millionen Barrel gesunken, bei einer prognostizierten Abnahme von 0,8 Millionen, obwohl die Vorräte am Cushing-Hub um fast 1 Million Barrel gestiegen sind. Brent ist innerhalb eines Monats um mehr als 8 % teurer geworden, und im Jahresvergleich beträgt der Anstieg etwa 70 %.
Ein wichtiges Signal für professionelle Marktteilnehmer ist die Diskrepanz zwischen dem Papier- und dem physischen Markt. In den letzten zwei Wochen sind die Brent-Futures um etwa 10 $ gestiegen, während die Preise für physische Öllieferungen im Gegensatz dazu sinken. Dies weist darauf hin, dass ein erheblicher Teil des Anstiegs spekulativer Natur ist und eher die geopolitische Prämie widerspiegelt als einen akuten Rohstoffmangel.
Strategischer Ort: Sieben Bedingungen Teherans
Die Situation in der Straße von Hormuz bleibt ein entscheidender Faktor für das weltweite Öl- und LNG-Geschäft. Die iranische Führung knüpft die vollständige Öffnung der Route an die Erfüllung von sieben Bedingungen, die im sogenannten Islamabad-Memorandum festgehalten sind, durch Washington. Der iranische Außenminister Abbas Araghchi erklärte, dass die Straße am sechsten Tag geöffnet werden könne, falls die Anforderungen erfüllt werden, und am siebten Tag könnten Verhandlungen mit den USA wieder aufgenommen werden.
Die physischen Ströme haben sich zu einem gewissen Teil erholt:
- Der Transit von Rohöl durch die Straße wird auf etwa 10,3 Millionen Barrel pro Tag geschätzt — etwa 76 % des Vor-Corona-Niveaus.
- Der Anteil der Ölprodukte am Güterverkehr ist auf 11 % gefallen, verglichen mit über 20 % vor dem Konflikt.
- Teheran und die IRGC drohen, Beschränkungen auf Bab-el-Mandeb und den Suezkanal auszudehnen, was Risiken für die Tankerlogistik zwischen Asien und Europa schafft.
OPEC+: Quoten auf dem Papier, Produktion unter den Zielen
Das OPEC+-Bündnis hat die Förderziele für November unverändert gelassen. Die Quote Saudi-Arabiens liegt bei 10,5 Millionen Barrel pro Tag, die Russlands bei 9,9 Millionen und die des Irak bei 4,4 Millionen. Die tatsächliche Produktion von sieben wichtigen Teilnehmern betrug im August jedoch etwa 25 Millionen Barrel pro Tag — etwa 5 Millionen unter dem Vor-Corona-Niveau von Februar. Die Erhöhungen der Quoten im Jahr 2026 blieben weitgehend symbolisch.
Das nächste Treffen des Bündnisses ist auf den 1. November angesetzt. Die Überprüfung der Produktionskapazitäten, die für die Zuteilung von Quoten für 2027 erforderlich ist, wurde aufgrund des Krieges verschoben. Daher erwartet der Markt bis zum nächsten Jahr keine wesentlichen Änderungen der Ölpolitik. Der russische Vizepremier Alexander Novak äußerte sich zuversichtlich, dass OPEC+ eine führende Rolle bei der Überwindung der Krise spielen wird und hob die Stabilität der russischen Ölexporte hervor.
Ölprodukte und Raffinerien: Dieselmangel
Der angespannteste Sektor ist derzeit nicht das Rohöl, sondern die Ölprodukte. Die Raffineriemarge für Diesel in Europa hat 100 $ pro Barrel überschritten, bei einem historischen Durchschnitt von etwa 20 $, während in den USA im September Rekorde über 117 $ verzeichnet wurden. Die Gründe sind struktureller Natur:
- Stillstand von Teilen der Raffineriekapazitäten in den Ländern des Persischen Golfs;
- Regelmäßige Drohnenangriffe auf russische Raffinerien;
- Exportverbot für Diesel für russische Hersteller bis zum 31. Oktober;
- Exportbeschränkungen für Kraftstoffe in vielen anderen Ländern, einschließlich China.
Für Investoren bedeutet dies, dass die Rentabilität unabhängiger Raffinerien mit funktionsfähigen Kapazitäten, insbesondere in den USA, hoch bleibt. US-Energieaufsichtsbehörden erwarten, dass die Dieselspreads bis 2027 über den historischen Durchschnittsniveaus bleiben werden.
Gas und LNG: Europa tritt mit Lagerengpässen in den Winter ein
Der europäische Gasmarkt bleibt eines der größten Risiken der Saison. TTF-Futures werden bei etwa 87 €/MWh gehandelt - Werte, die seit Anfang 2023 nicht mehr gesehen wurden. Die Füllstände der europäischen Erdgasspeicher betragen etwa 74–75 %, was etwa 17 Prozentpunkte unter der saisonalen Norm liegt. Die EU hat bereits die obligatorische Zielvorgabe für die Einspeicherung von 90 % auf 80 % gelockert.
Das Schlüsselproblem ist der Mangel an LNG. Angriffe auf den katarischen Komplex Ras Laffan haben zwei technologische Linien mit einer Gesamtleistung von 12,8 Millionen Tonnen pro Jahr und das Pearl GTL-Werk außer Gefecht gesetzt, während QatarEnergy den Bau von Pipelines als Alternative zum Seeverkehr durch die Straße von Hormuz ausgeschlossen hat. Europa und Asien konkurrieren um Spotlieferungen von Flüssiggas, und ein kalter Winter könnte zu einem neuen Preisanstieg führen.
Der russische Brennstoffmarkt: Exportbeschränkungen
In Russland bleibt das Exportverbot für Benzin bis Ende 2026 in Kraft, während für Diesel die Beschränkungen für Hersteller bis Ende Oktober gelten. Mitte des Monats gab es Hinweise auf eine teilweise Lockerung des Exportregimes für Ölprodukte, vorausgesetzt der Binnenmarkt wird vollständig sichergestellt. Raffinerien stellen auf die Produktion von Winterdiesel um, während die Behörden die Bildung von Reserven für die geplanten Wartungsperioden kontrollieren. Die Entscheidung über die Verlängerung oder Lockerung der Exportbeschränkungen ab dem 1. November wird eines der Schlüsselereignisse für die Akteure des Brennstoffmarktes sein.
Strom, erneuerbare Energien und Kohle
Die Energiekrise beschleunigt den Übergang zu erneuerbaren Energien. Laut der IEA werden erneuerbare Energien im Jahr 2026 erstmals die Kohle überholen und die größte Quelle für die weltweite Stromerzeugung werden. Es wird erwartet, dass die Erzeugung aus erneuerbaren Energien um mehr als 8 % steigen wird, die Solarstromerzeugung um etwa 600 TWh zunehmen wird und damit die Windkraft übertreffen wird. Der weltweite Stromverbrauch wird im Jahr 2026 um 3,6 % steigen, in China um 5,5 % und in Indien um 7 %.
Gleichzeitig hält teures Gas die Kohleverstromung in Asien und teilweise in Europa aufrecht: Die Energiesysteme nutzen Kohle als Absicherung gegen Gasmangel. Der Markt für Energiemengen bleibt auf einem erhöhten Niveau, und Kohleexporteure behaupten starke Positionen im asiatisch-pazifischen Raum.
Ausblick und was man am Freitag beobachten sollte
Zum Abschluss der Woche werden die Nachrichten aus der Erdöl-, Gas- und Energiesektor vor allem durch geopolitische Faktoren bestimmt. Akteure des Energiemarktes sollten auf folgende Faktoren achten:
- Signale aus Washington und Teheran bezüglich des Irans und der Straße von Hormuz vor den US-Wahlen.
- Neue Angriffe von Houthis auf die Öl-Infrastruktur Saudi-Arabiens und den Schiffsverkehr.
- Die Dynamik des Spreads zwischen Futures und physischen Ölqualitäten als Indikator für die Stabilität des Anstiegs.
- Entscheidungen zum Export russischer Ölprodukte nach dem 31. Oktober.
- Wetterprognosen für Europa und die Entnahmegeschwindigkeit von Gas aus Gasspeichern.
Das Basisszenario sieht vor, dass Brent bis Anfang November im Bereich von 105–115 $ pro Barrel bleibt. Analysten sind sich einig, dass vor den Wahlen in den USA keine Deeskalation zu erwarten ist, weshalb die geopolitische Prämie in den Preisen für Öl, Gas und Diesel voraussichtlich bestehen bleibt. Ein plötzlicher Rückgang ist nur bei echtem Fortschritt in den Verhandlungen über den Hormuz möglich.