Ölmarkt: Wöchentlicher Anstieg bei bleibender Risiko-Prämie
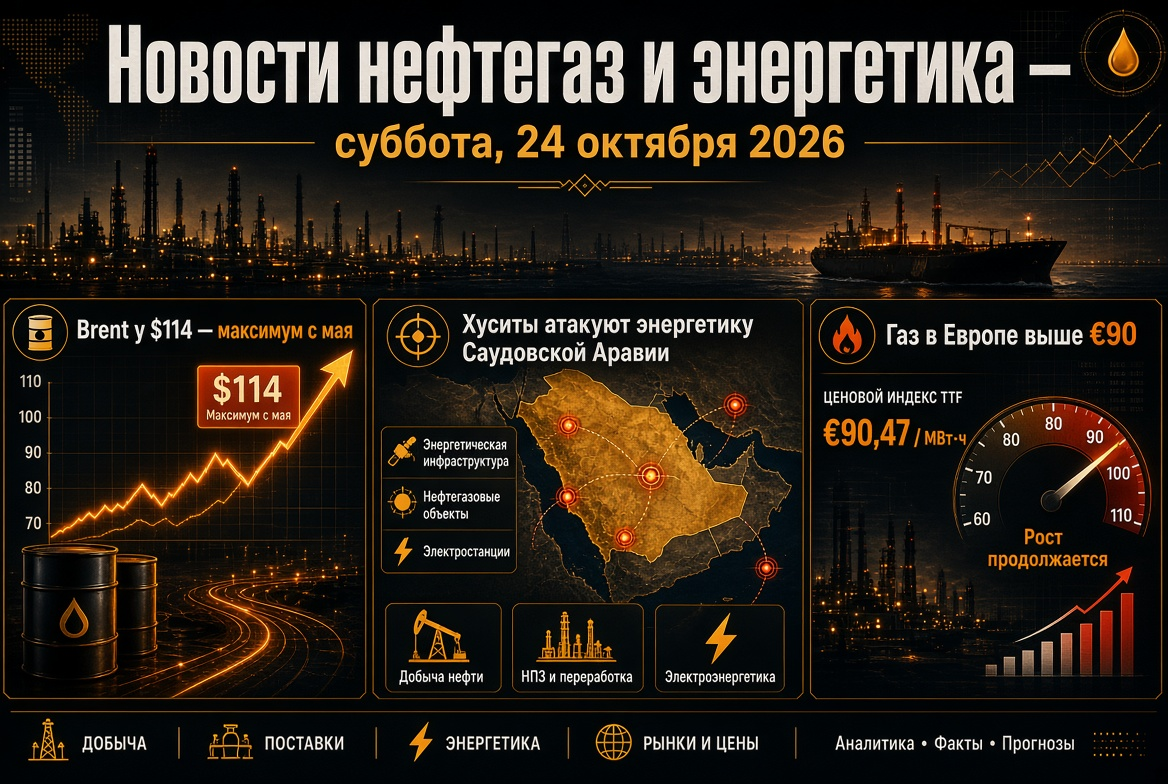
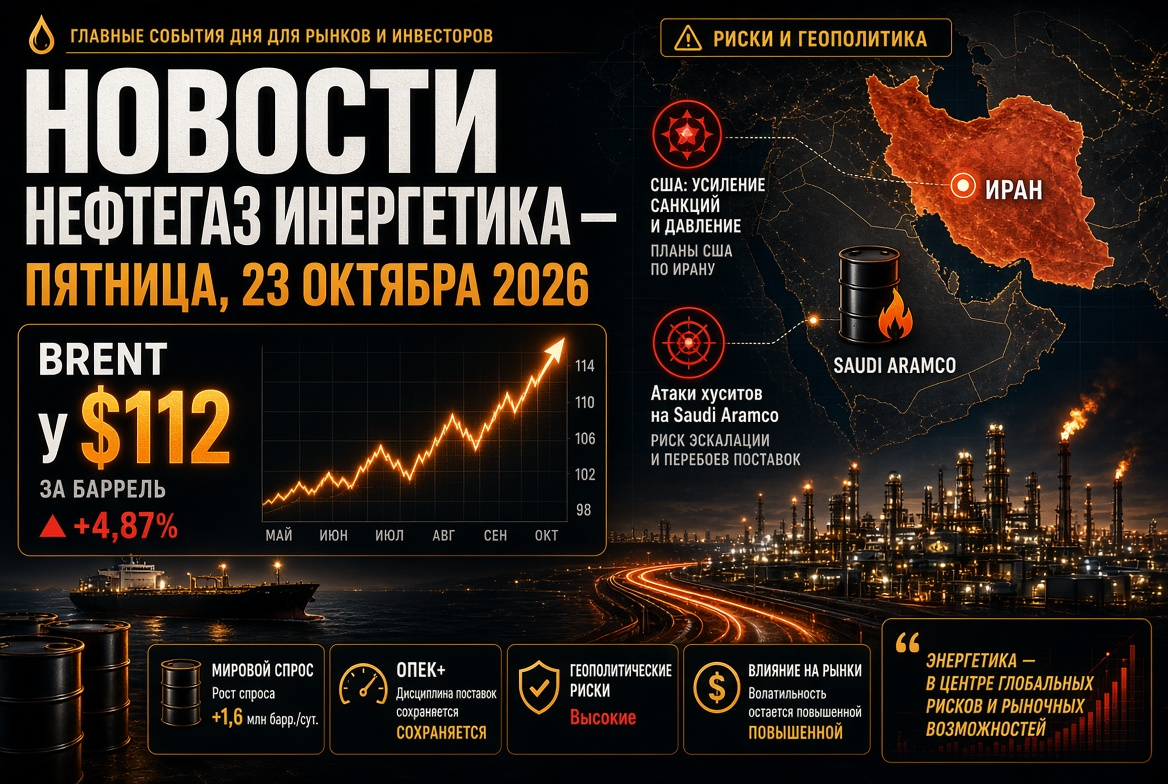
Am Freitag sanken die Ölpreise moderat, jedoch schließt die Woche für den Ölmarkt positiv. Der Dezember-Future auf Brent wurde im Bereich von 105–105,5 USD pro Barrel gehandelt, WTI lag bei etwa 97 USD.
- Wöchentliche Dynamik: Brent stieg um weniger als 1%, WTI um etwa 6%.
- Bestände in den USA: Die kommerziellen Rohölbestände sanken in der Woche bis zum 9. Oktober um 8,5 Millionen Barrel, während ein moderater Anstieg erwartet worden war. Dies ist der größte Rückgang seit Kriegsbeginn.
- Hurrikanfaktor: Ein Teil der Förderung im Golf von Mexiko wurde vorübergehend eingestellt, was den amerikanischen Preis stützte.
- Spread Brent–WTI: der Spread verengte sich auf etwa 8 USD pro Barrel nach über 9 USD zu Beginn der Woche.
Brent bleibt etwa 70% teurer als vor einem Jahr. Analysten weisen darauf hin, dass der Markt eine erhebliche geopolitische Prämie beibehält und für deren vollständige Reduzierung eine Einigung zwischen den USA und dem Iran erforderlich ist.
Hormuzstraße: Ölströme erholen sich, jedoch instabil
Die Situation in der Hormuzstraße bleibt der Hauptfaktor für die Preisbildung bei Öl, LNG und petroleumprodukten.
- Rohstoffströme. In der Woche bis zum 13. Oktober passierten durchschnittlich etwa 11,6 Millionen Barrel pro Tag die Straße — etwa 68% des Vorkriegsniveaus von 17,15 Millionen.
- Schifffahrt. Die Zahl der Durchfahrten reduzierte sich auf 131. Viele Containerschifflinien änderten ihre Routen, um die Straße zu umfahren.
- Vorfälle. Nach der Havarie des Containers GFS Pride gab es neue Berichte über einen Brand auf einem Tanker im Golf von Oman.
- Widersprüchliche Signale. Teheran erklärt die Schließung der Straße, während das amerikanische Militärkommando von über 19 Millionen Barrel Öl berichterstattet, die unter Begleitung pro Tag durchgefahren werden.
Hohe Preise machen Reisen selbst bei militärischen Risiken wirtschaftlich rentabel: Die Nachfrage asiatischer Käufer motiviert die Schiffseigner, die Transporte fortzusetzen.
IEA und G7: Zweiter großer Freisetzung von Reserven in diesem Jahr
Die IEA hat beschlossen, die verbleibenden 100 Millionen Barrel im Rahmen des März-Abkommens auf den Markt zu bringen, einschließlich über 20 Millionen Barrel Diesel. Dies ist eine Fortsetzung der Vereinbarung der G7-Staaten vom 2. Oktober über die Freisetzung von Reserven über vier Monate, wobei die Priorität auf Diesel in den ersten 20 Tagen liegt.
- Die Diesel-Raffineriemarge in Europa sank nach der Ankündigung um fast 2%.
- Einige Analysten sind der Ansicht, dass die Reserven nur teilweise die Spannungen auf dem Markt für mittlere Destillate abmildern.
- Die USA erwägen die Lockerung der Sanktionen gegen Schiffe des „Schattenflotten“, um die rekordverdächtigen Frachtkosten zu senken.
Schweröl — neuer enger Segment
Neben Diesel verschärft sich der Mangel an Schiffsbrennstoffen. Laut Vitol hat der Konflikt im Nahen Osten die Lieferungen von Schweröl aus dem Golf von Persien um etwa 800.000 Barrel pro Monat verringert, und Schläge gegen russische Raffinerien um weitere 1 Million Tonnen pro Monat. Für Bunkerunternehmen und die Schifffahrt bedeutet dies, dass die hohen Treibstoffpreise bestehen bleiben.
OPEC+: Quoten auf Pause, Förderung unter den Zielen
Sieben Schlüsselakteure der OPEC+ — Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman — haben die Quoten für November unverändert gelassen.
- Zielvorgaben: etwa 10,5 Millionen Barrel pro Tag für Saudi-Arabien, 9,9 Millionen für Russland, 4,4 Millionen für den Irak.
- Die tatsächliche Förderung des Kernbündnisses betrug im August etwa 25 Millionen Barrel pro Tag — etwa 5 Millionen unter dem Vorkriegsniveau.
- Etwa 2 Millionen Barrel pro Tag an Kürzungen bleiben in Kraft.
- Ein Audit der Produktionskapazitäten wird die Basisförderungsniveaus für das Jahr 2027 festlegen.
Die nächste Sitzung des Bündnisses ist für den 1. November angesetzt. Der Einfluss von OPEC+ auf den physischen Ölmarkt bleibt bislang begrenzt: Die Logistik im Golf hat die entscheidende Rolle.
Gas und LNG: Europa tritt mit einem Mangel an Reserven in den Winter ein
Der europäische Gasmarkt bleibt eines der angespanntesten Segmente der globalen Energiebranche.
- Preise: TTF-Futures werden bei etwa 86 EUR pro MWh gehandelt, was etwa 2,6 Mal höher ist als das Niveau des Vorjahres.
- Speicher: Die EU-Gasspeicher sind zu etwa 74% gefüllt, bei einer Fünfjahresnorm von etwa 89%. Brüssel hat die Zielvorgabe von 90% auf 80% gesenkt.
- Asien: Der JKM-Indikator hält sich bei etwa 26 USD pro MMBtu, während Europa und Asien um jede LNG-Lieferung konkurrieren.
Auf der Russischen Energiemesse wurde das Konzept eines „Goldenen Zeitalters“ für Gas angesprochen: Es wird nicht mehr nur als Übergangstreibstoff betrachtet. Besonders zu erwähnen ist die Erklärung von SOCAR, Gas bei Gazprom kaufen zu wollen — ein Signal für die Umstrukturierung regionaler Gasflüsse.
Kohle: Teures LNG bringt die Nachfrage zurück nach Asien
Energiekohle in Newcastle wird bei etwa 150 USD pro Tonne gehandelt. Der Höchststand im Oktober von 152,20 USD ist der höchste Preis seit Oktober 2024, der jährliche Anstieg übersteigt 40%.
- Hochwertige Energiekohle ist etwa 20 USD pro MMBtu günstiger als LNG auf den wichtigsten asiatischen Märkten.
- Der kumulierte Kohleimport von China, Japan und Südkorea könnte im IV. Quartal um etwa 20 Millionen Tonnen steigen.
- In Russland, so schätzt die Branche, könnten die Verluste der Kohleunternehmen im Jahr 2027 um etwa 200 Milliarden Rubel sinken.
Stromversorgung und erneuerbare Energie: Fokus auf Zuverlässigkeit
Die Energiekrise beschleunigt die Investitionen sowohl in erneuerbare Energien als auch in Backup-Generatoren.
- In Europa kombinieren Energiefirmen Solaranlagen mit Speichern, um ihre Abhängigkeit von Gas in Spitzenzeiten zu reduzieren.
- In Russland plant Gazprom Energoholding neue Anlagen in Moskau mit einer Kapazität von bis zu 480 MW, und verteilte Erzeugung wird als Notmaßnahme diskutiert.
- Am 29. Oktober wird die IEA den Bericht Renewables 2026 mit aktualisierten Prognosen für die Kapazitätsneuinstallationen der erneuerbaren Energien präsentieren.
Russland: Markt für petroleumprodukte, Raffinerien und Förderung
Der inländische Kraftstoffmarkt Russlands zeigt vor dem Hintergrund von Einschränkungen und Dieselgeschäften mit den USA eine kurzfristige Stabilisierung.
- Einzelhandel: Der durchschnittliche Preis für Benzin beträgt 78,68 Rubel pro Liter, für Diesel 86,67 Rubel. Seit Jahresbeginn ist Benzin um 21,4%, Diesel um 13,5% teurer geworden.
- Export: Das Ausfuhrverbot für Benzin gilt bis zum 31. Januar 2027, die Einschränkungen für Diesel wurden vorzeitig aufgehoben.
- Dieselgeschäft: Lieferungen in die USA und auf den Weltmarkt betragen im Oktober 300.000 Tonnen, im November 500.000 Tonnen, im Dezember 1 Million Tonnen.
- Förderung: Das Lajawozh-Ölfeld in der Nennenski region wurde in die Erprobungsproduktion gestartet. Das Ministerium für Energie und das Finanzministerium passen die Steuersubventionen für schwer zu erzielende Reserven an.
Das Haupt Risiko für den Raffinerieseektor ist der Zustand der Raffinerien nach dem Scheitern des „Energie-Waffenstillstands“: Die Auslastung der Anlagen hängt direkt von den Exportmengen hergestellter petroleumprodukte ab.
Was für Investoren im Energiesektor in der nächsten Woche wichtig ist
- Hormuzstraße: Ein Anstieg der Ölströme könnte die Risiko-Prämie senken, während neue Angriffe Brent wieder auf 110 USD bringen könnten.
- IEA-Reserven: Die Geschwindigkeit der Dieselzufuhr auf den Markt wird die Dynamik der Crack-Spreads und Margen der Raffinerien bestimmen.
- Sanktionen gegen „Schattenflotte“: Eine offizielle Entscheidung der USA könnte die Frachtpreise senken.
- EIA-Daten zu den Ölbeständen in den USA am 21. Oktober.
- Russische Zentralbank-Sitzung am 23. Oktober: Die Inflation beschleunigte sich auf 7,2%, was für die Bewertung von Aktien der Öl- und Gasunternehmen wichtig ist.
- Politischer Kalender: OPEC+-Sitzung am 1. November und Zwischenwahlen in den USA am 3. November.
Fazit der Woche: Der internationale Öl-, Gas-, Kohle- und petroleumprodukte-Markt bleibt strukturell unterversorgt. Die Freigabe strategischer Reserven und neue logistische Schemata mildern Preisspitzen, beseitigen jedoch nicht die Hauptursache der Spannungen — die Instabilität der Lieferungen aus dem Golf. Für Marktteilnehmer im Energiesektor bleibt die Absicherung von Preissrisiken, Diversifizierung der Lieferungen und die Kontrolle der Raffineriemargen oberste Priorität.