Wichtige Neuigkeiten zu Start-ups und Risikokapital am 26. Juli 2026: Rekord im ersten Halbjahr, Kapital Konzentration, Liquiditätsrückführung durch IPOs und M&A, Korrektur der öffentlichen Multiplikatoren und regionale Marktumgestaltung
Der Risikokapitalmarkt betritt die letzte Woche im Juli 2026 in einem Zustand, den es in keinem vorherigen Zyklus gegeben hat: Private Equity erreicht historische Rekorde, während öffentliche Märkte gleichzeitig die strengste Neubewertung von KI-Vermögenswerten seit zwei Jahren durchführen. Für Risikokapitalgeber und Fonds ist dies kein Widerspruch, sondern eine neue Arbeitsrealität — und der Hauptfaktor für die Preisbildung in den kommenden Quartalen.
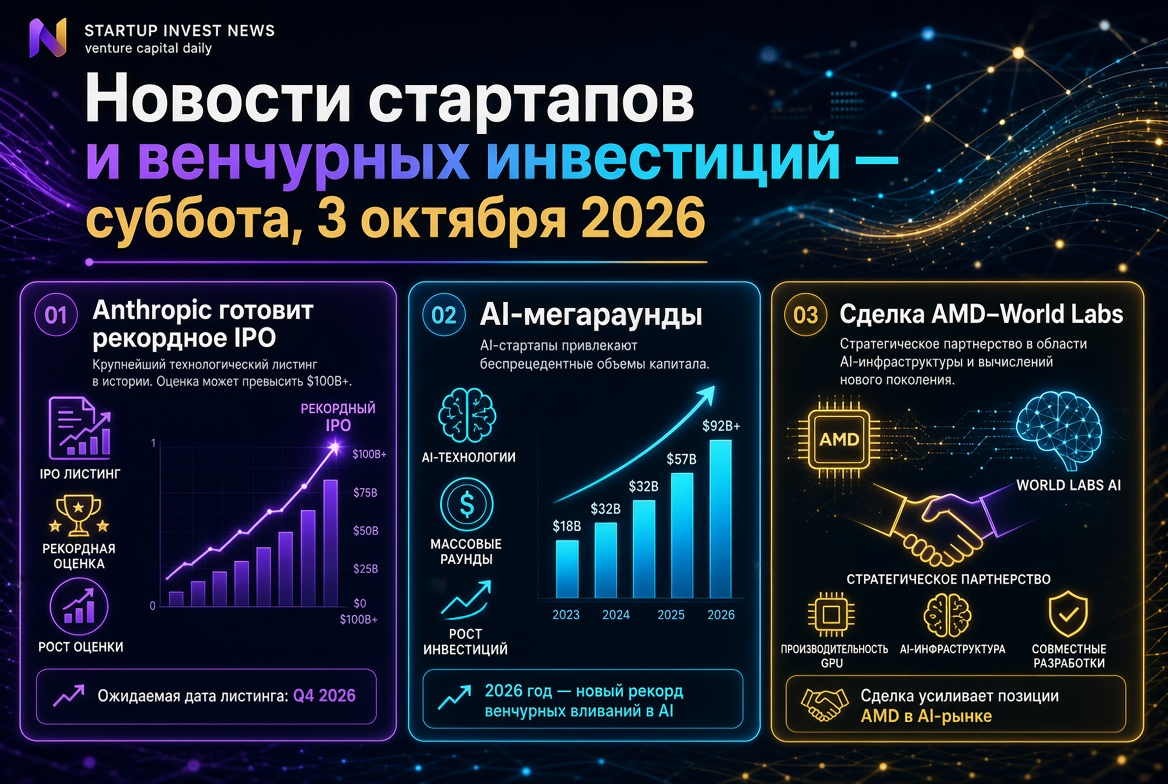
Im ersten Halbjahr 2026 wurden die Branchendaten neu geschrieben. Die globalen Risikokapitalinvestitionen erreichten 510 Milliarden US-Dollar — mehr als im gesamten Jahr 2025 (440 Milliarden US-Dollar) und etwa ein Drittel über dem bisherigen Halbjahresrekord, der im zweiten Halbjahr 2021 aufgestellt wurde. Gleichzeitig wurde die Marktstruktur beispiellos eng: Zwei Emittenten, OpenAI und Anthropic, erhielten zusammen etwa 217 Milliarden US-Dollar, oder 43 % der gesamten weltweiten Risikokapitalfinanzierung in den letzten sechs Monaten. Mehr als 70 % des Kapitals des zweiten Quartals flossen in Unternehmen, die sich als KI-first positionieren, gegenüber weniger als 50 % im Vorjahr.
Gleichzeitig hat der Aktienmarkt begonnen, unangenehme Fragen zu stellen. Die Korrektur im Halbleitersegment im Juli, die sich nach dem Erscheinen des chinesischen Modells Kimi K3 beschleunigte, sowie eine striktere Rhetorik der Fed bei einer Rendite von 4,48 % auf zehnjährige Staatsanleihen bildeten den ersten nachhaltigen Abschlag in langer Zeit gegenüber öffentlichen KI-Multiplikatoren. Die Diskrepanz zwischen privaten Bewertungen von Start-ups und öffentlichen Neubewertungen ist ein zentrales Thema der Agenda Ende Juli.
Schlüsselaussagen der Woche für Risikokapitalinvestoren
- Rekord und Konzentration. 510 Milliarden US-Dollar im Halbjahr, wobei 43 % des Kapitals in zwei Unternehmen flossen — ein historisches Maximum an Ungleichheit im Risikokapitalmarkt.
- Megaraunden als Norm. Über 81 % der amerikanischen Risikokapitaldollars im ersten Halbjahr entfielen auf Runden von 100 Millionen US-Dollar und mehr.
- Liquiditätsrückführung. 32 IPOs mit einer Bewertung von über 1 Milliarde US-Dollar und 24 M&A-Transaktionen von über 1 Milliarde US-Dollar bei 113 Milliarden US-Dollar im zweiten Quartal — das beste Quartal für Exits seit 2021.
- Abwärtsverschiebung im Stack. Geld fließt in Infrastruktur für Inferenz, physische KI, Sensorik und Cybersicherheit, nicht in Anwendungs-„Wrapper“.
- Zusammenziehen der LP-Basis. 16 Megafonds sammelten fast 70 % der 72,4 Milliarden US-Dollar, die die Risikokapitalbranche im Halbjahr anwerbte.
- Risiko der Überbewertung. Der öffentliche Markt begann, KI-Multiplikatoren abzuwerten, was sich direkt auf die Abschlussbewertungen späterer Runden auswirkt.
Rekord im ersten Halbjahr: Wie 510 Milliarden US-Dollar die Architektur des Risikokapitalmarktes verändert haben
Das Halbjahr zerfiel in zwei unterschiedlich geartete Quartale. Das erste Quartal brachte 305 Milliarden US-Dollar — das größte Quartal in der Geschichte der Branche, geprägt von vier Megatransaktionen: der Runde von OpenAI über 122 Milliarden US-Dollar bei einer Bewertung von 852 Milliarden US-Dollar, der Runde von Anthropic über 30 Milliarden US-Dollar, der Finanzierung von xAI über 20 Milliarden US-Dollar und dem Deal von Waymo über 16 Milliarden US-Dollar. Das zweite Quartal brachte 205 Milliarden US-Dollar, verteilt auf mehr als 5000 Unternehmen — der zweitbeste Wert in der Geschichte.
Für Fondsmanager ist die praktische Schlussfolgerung einfach: Die Schlagzeilen beschreiben nicht mehr die realen Bedingungen der Transaktionen. Megarunden in der Spätphase sind im Jahresvergleich um mehr als 140 % gestiegen, während der mediane frühzeitige Scheck und die Anzahl der Transaktionen weitaus bescheidener zugenommen haben. Der Risikokapitalmarkt des Jahres 2026 ist ein Markt mit hoher Überzeugung und niedriger Toleranz für Experimente.
Neubewertung von KI auf dem öffentlichen Markt: Haupt-Risiko-Faktor Ende Juli
Das entscheidende Ereignis der letzten Tage ist keine einzelne Transaktion, sondern ein Stimmungsumschwung. Der Halbleiterindex PHLX verlor in einer Woche etwa 10 % und zeigte die schlechteste Dynamik seit April 2025; die gesamte Marktkapitalisierung des weltweiten Chipsektors verringerte sich um mehrere Billionen Dollar. Auslöser war eine Kombination von Faktoren: Wettbewerb durch chinesische Modelle, Fragen zur Rentabilität der Infrastrukturinvestitionen und eine Verschärfung der geldpolitischen Rhetorik.
Für Risikokapitalgeber sind die zweiten Ordnungsauswirkungen wichtig:
- Das Fenster für IPOs von Unternehmen mit hohen privaten Bewertungen und unbestätigter Unit-Ökonomie wird enger.
- Das Risiko eines Down-Rounds steigt beim Übergang von späteren Runden zu öffentlichen Platzierungen.
- Es gibt eine zunehmende Nachfrage der LP nach tatsächlicher Liquidität, nicht nach einer papierbasierten Überbewertung des Portfolios.
Wohin das Geld floss: Inferenz, physische KI und Cybersicherheit
Die Transaktionen der letzten Woche zeigen, wo der Markt die Engpässe sieht. Der Hersteller spezieller Chips für Inferenz, Etched, sammelte 300 Millionen US-Dollar in einer Series-C-Runde bei einer Bewertung von 10,3 Milliarden US-Dollar — Investoren finanzieren nicht „mehr Berechnungen“, sondern eine bessere Berechnungseffizienz. Der europäische Entwickler von industriellen Humanoiden, Humanoid, schloss eine Series-A-Runde über 152 Millionen US-Dollar bei einer Bewertung von 1,35 Milliarden US-Dollar ab und wurde zum ersten „reinen“ Einhorn in der Region der humanoiden Robotik mit Beteiligung von Industrie-Strategen.
Weitere bemerkenswerte Runden:
- CuspAI — 450 Millionen US-Dollar Serie B zur KI-Entdeckung neuer Materialien;
- AegisAI — 36 Millionen US-Dollar Serie A zum Schutz von Unternehmens-E-Mails vor KI-Phishing;
- Paper — 34 Millionen US-Dollar Serie A für eine Designschnittstelle für Teams, die mit Code-Agenten arbeiten;
- Ropedia (Singapur) — 30 Millionen US-Dollar für die Infrastruktur multimodaler Daten für Roboter;
- Abstract — 25 Millionen US-Dollar für die Streaming-Architektur von Sicherheitsüberwachungszentren;
- Elio — 21 Millionen US-Dollar für Sensoren, die für maschinelles und nicht für menschliches Sehen konzipiert wurden.
Der gemeinsame Nenner ist „Engpass, der sich in einem Satz erklären lässt“. Start-ups ohne ein solches Argument haben es im Jahr 2026 deutlich schwerer, Kapital zu beschaffen, als die rekordverdächtigen aggregierten Zahlen vermuten lassen.
Exits: IPO-Fenster geöffnet, aber selektiv
Die Rückkehr der Liquidität ist die bedeutendste strukturelle Neuigkeit des Jahres. Im zweiten Quartal gingen 32 Risikokapitalunternehmen mit einer Bewertung von über 1 Milliarde US-Dollar an die Börse, und der M&A-Markt erzielte mit 113 Milliarden US-Dollar einen Rekord bei Transaktionen von über einer Milliarde. Nasdaq hat im Halbjahr 129,3 Milliarden US-Dollar durch neue Listings angezogen, während der durchschnittliche Anstieg der Technologielisten am ersten Handelstag etwa 44,5 % betrug.
Die Pipeline bleibt dicht: Die gesamte Bewertung der nicht börsennotierten Unternehmen, die Listing-Pläne angekündigt oder Dokumente eingereicht haben, wird auf etwa 2,1 Billionen US-Dollar geschätzt. In den nächsten Tagen richtet sich das Interesse der Investoren auf das Listing des chinesischen Speichermodulherstellers CXMT in Shanghai sowie auf die Vorbereitung des Börsengangs der größten KI-Labore, einschließlich des vertraulichen Antrags von Anthropic und der Verstärkung des Vorstands von OpenAI vor einer potenziellen Platzierung. Das Marktinteresse wird jedoch zunehmend selektiv: Prämien gehen an Emittenten mit voraussagbaren Berichterstattungen und geschützten Margen.
Fundraising von Risikokapitalfonds: LP-Markt zieht sich zusammen
Das Fundraising der Managementgesellschaften spiegelt die gleiche Logik der Konzentration wider. Im ersten Halbjahr 2026 zog die Risikokapitalbranche etwa 72,4 Milliarden US-Dollar an, wobei fast 70 % dieses Betrags auf 16 Megafonds entfielen. Institutionelle Partner bleiben vorsichtig: Verteilungen aus früheren Vintage-Jahren haben sich nicht vollständig erholt, und Allokationen gehen zunehmend an Plattformen mit einem vollständigen Zyklus — vom Seed bis zu Pre-IPO und Sekundärgeschäften.
Für Mittelständische Fonds bedeutet dies drei praktische Konsequenzen: Verlängerung der Fundraising-Zeiträume, zunehmende Bedeutung von Kooperationen in Syndikaten und eine wachsende Nachfrage nach Strategien, die in Bezug auf Liquidität und nicht nur auf IRR in Papierform erklärbar sind.
Geografie der Risikokapitalinvestitionen: Nordamerika dominiert, Europa wächst, MENA zieht sich zusammen
- Nordamerika: 392 Milliarden US-Dollar im ersten Halbjahr, ein Anstieg von etwa 158 % im Jahresvergleich — absolute Dominanz, verstärkt durch Megarunden von KI-Labors.
- Europa: 42 Milliarden US-Dollar, +50 % im Jahresvergleich; acht Unternehmen schlossen Runden von über 1 Milliarde US-Dollar ab — ein Rekord für die Region, während die Anzahl der Seed-Deals sinkt.
- Mittlerer Osten und Nordafrika: 1,35–1,7 Milliarden US-Dollar je nach Methodik, ein Rückgang um 18–22 % mit dem geringsten Transaktionsvolumen seit 2022.
- Asien: Indien und Südostasien bleiben aktiv im Bereich der KI-Infrastruktur und Fintech, wobei die größten Runden sich auf Rechenzentren und Berechnungen konzentrieren.
Russland und GUS: Markt hat das Niveau von 2023 erreicht
Die lokale Dynamik bewegt sich gegen den globalen Trend. Im ersten Halbjahr 2026 betrugen die Risikokapitalinvestitionen in Russland etwa 5,2 Milliarden Rubel — ein Rückgang um etwa 39 % im Jahresvergleich bei einer Halbierung der Anzahl der Transaktionen. Moskau bündelt etwa zwei Drittel aller Investitionen, während das Corporate Venture erheblich zurückgegangen ist. Branchenschätzungen deuten auf eine Markterholung von 10–15 % bis zum Jahresende hin, auf etwa 17 Milliarden Rubel, vorausgesetzt, es lösen sich die geldpolitischen Bedingungen, und die Aktivitäten von Entwicklungseinrichtungen bleiben bestehen. Für internationale Investoren bleibt die Region nischig, jedoch mit wachsendem Anteil an Transaktionen im Bereich industrielle Software, Cybersicherheit und Agrartechnologien.
Was das für Risikokapitalinvestoren und Fonds bedeutet
- Modell für Exits überdenken. Die Bewertung bei Exits sollte gegen öffentliche Multiplikatoren nach der Neubewertung im Juli getestet werden und nicht gegen die letzte private Runde.
- Diversifizieren außerhalb des KI-Kerns. Die Konzentration von 43 % des Kapitals in zwei Unternehmen schafft ein systemisches Risiko der Korrelation für Portfolios in der Spätphase.
- Engpässe finanzieren. Inferenz, Energie für Rechenzentren, Sensorik, Daten für physische KI und Sicherheit von Agentensystemen — Segmente mit der stabilsten Nachfrage.
- Den Sekundärmarkt nutzen. Bei einem geöffneten, aber selektiven IPO-Fenster werden Sekundärgeschäfte zu einem vollwertigen Instrument für das Liquiditätsmanagement.
- Bewertungsdisziplin verschärfen. Die Prämie für den „KI-Narrativ“ schwindet; Prämien werden für Datensicherheit, Distribution und Switching-Kosten gezahlt.
Agenda der Woche vom 27. Juli bis 2. August 2026
In der neuen Woche wird sich die Aufmerksamkeit der Risikokapitalgemeinschaft auf drei Linien konzentrieren. Die erste ist die Marktreaktion auf die Listings in Asien und den USA, die zum Test der Widerstandsfähigkeit des IPO-Fensters nach der Korrektur werden. Die zweite ist die Berichterstattung der größten Anbieter von Recheninfrastruktur: Sie wird bestimmen, ob privates Kapital in der gleichen Geschwindigkeit wie zuvor die Inferenzwirtschaft weiter finanziert. Die dritte ist die Veröffentlichung der vierteljährlichen Berichte über Risikokapitaldaten, die zeigen werden, ob das Wachstum in frühen Phasen außerhalb der Megarunden anhält.
Das Basisszenario für die kommenden Monate zeigt keine Wende, sondern eine Normalisierung: Rekordhöhen der Risikokapitalinvestitionen werden bestehen bleiben, aber die Marktstruktur wird sich weiter von Narrativen hin zu operativer Wirtschaft verlagern. Für Fonds, die bereit sind, mit Engpässen im Technologiestack zu arbeiten und diszipliniert mit Bewertungen umzugehen, stellt dies eher eine Gelegenheit als eine Bedrohung dar.