Aktuelle Nachrichten zu Startups und Venture Capital Investitionen vom 19. September 2026: Megarunde Crusoe, Billionenbewertungen führender KI-Unternehmen, neue Einhörner, Energien für Rechenzentren, IPO, M&A-Transaktionen und Erkenntnisse für Venture Capital Fonds
Der globale Venture-Markt schließt die dritte Septemberwoche in einem paradoxen Modus ab: Geld wird teurer, und die Schecks werden größer. Die US-Notenbank hat zum ersten Mal seit mehr als drei Jahren den Zinssatz auf 3,75–4,00 % erhöht, während die Rendite zehnjähriger Staatsanleihen über 5 % gestiegen ist. Gleichzeitig bewertet das Private Equity weiterhin aggressiv Unternehmen, die die Infrastruktur der künstlichen Intelligenz kontrollieren. Für Venture-Investoren und Fonds ist Samstag, der 19. September, ein Anlass, die Woche zu bilanzieren, in der die Startups Milliarden Dollar angezogen haben und der IPO-Markt einer neuen Prüfung unterzogen wurde.
Wichtig für Venture-Investoren:
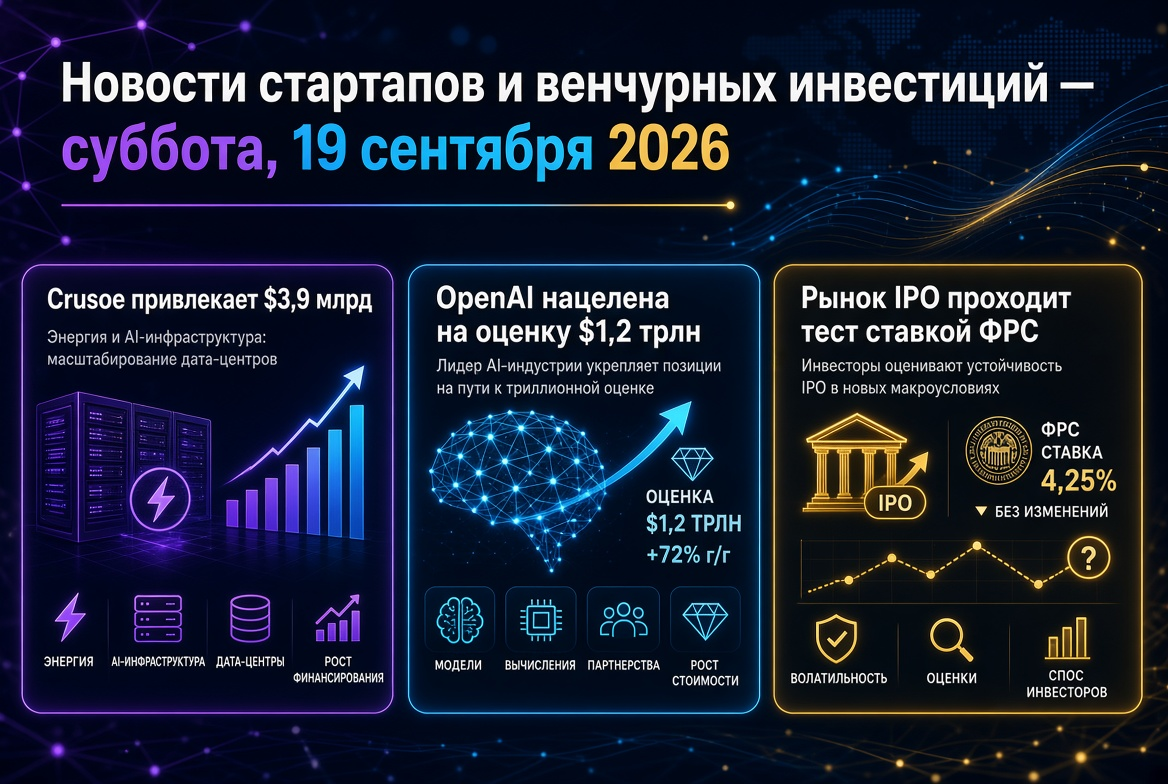
- Crusoe hat eine Series-F-Runde in Höhe von 3,9 Milliarden Dollar bei einer Bewertung von 30,9 Milliarden Dollar abgeschlossen.
- OpenAI diskutiert eine Runde mit einer Bewertung von über 1,2 Billionen Dollar, Anthropic bereitet ein IPO an der Nasdaq vor.
- Temporal, Positron, Factory, Impulse Space – die Megarunden der Woche.
- Mazama Energy, TAR, Holtec – Energie für Rechenzentren wird zu einem eigenständigen Investitionsthema.
- Anew Labs und CADDi – neue asiatische Einhörner.
- Die US-Notenbank signalisiert eine weitere Zinserhöhung bis Ende des Jahres.
Crusoe: 3,9 Milliarden Dollar für die Kontrolle über „Engpässe“ der KI
Das in Denver ansässige Unternehmen Crusoe hat eine Series-F-Runde in Höhe von 3,9 Milliarden Dollar bei einer post-money Bewertung von 30,9 Milliarden Dollar abgeschlossen. Die Leitinvestoren sind Atreides Management und Valor Equity Partners. Vor einem Jahr, nach einer Runde über 1,375 Milliarden Dollar, war das Unternehmen etwas mehr als 10 Milliarden Dollar wert, was bedeutet, dass sich die Bewertung verdreifacht hat. Crusoe baut Rechenzentren, verkauft Cloud-GPU-Kapazitäten und bietet modulare Rechenzentren an, die dort platziert werden, wo Strom verfügbar ist. Es sind bereits mehr als 6 GW Kapazität vertraglich zugesichert. Investoren schätzen das Unternehmen als Infrastrukturaktiva mit Wachstumspotenzial.
Beachtlich ist die Konzentration: Von den zehn größten Transaktionen am Donnerstag im Wert von 4,37 Milliarden Dollar entfielen etwa 89 % auf Crusoe. Risikokapital ist verfügbar, wird jedoch zunehmend ungleich verteilt.
OpenAI und Anthropic: Billionenbewertungen in Erwartung des IPO
OpenAI führt frühe Gespräche über eine Runde mit einer Bewertung von über 1,2 Billionen Dollar. Das ist etwa 41 % höher als die Bewertung von 852 Milliarden Dollar im März, als das Unternehmen einen Rekord von 122 Milliarden Dollar einwarb. Die Initiative kommt von Investoren, die Parameter könnten sich noch ändern. Sam Altman hat bestätigt, dass ein IPO im Jahr 2026 nicht stattfinden wird. Der Umsatz übersteigt jährlich 40 Milliarden Dollar.
Anthropic hat im Mai 65 Milliarden Dollar bei einer Bewertung von 965 Milliarden Dollar eingeworben. Medienberichten zufolge wird das Unternehmen die Vermarktung des Listings an der Nasdaq frühestens Mitte Oktober beginnen, mit dem Ziel, bis zu den Zwischenwahlen in den USA am 3. November gelistet zu sein. Zuvor wird eine revolvierende Kreditlinie über 15 Milliarden Dollar vereinbart. Nach dem IPO von SpaceX im Juni mit einer Rekordbewertung von 1,77 Billionen Dollar wird dieses Listing den öffentlichen Multiplikator für den gesamten KI-Sektor setzen.
Megarunden der Woche: von KI-Agenten bis zum Weltraum
- Temporal – 550 Millionen Dollar Series E bei einer Bewertung von 12,55 Milliarden Dollar, Lead ist Lightspeed. Das Unternehmen entwickelt eine Plattform für zuverlässige Ausführung für KI-Agenten.
- Positron – 875 Millionen Dollar Series C bei einer Bewertung von 5 Milliarden Dollar, Lead ist NEA. Produkt – Chips für Inferenz.
- Factory – 200 Millionen Dollar bei einer Bewertung von 5 Milliarden Dollar von Blackstone, Khosla Ventures und Sequoia. Produkt – KI-Agenten für die Softwareentwicklung.
- Impulse Space – Erweiterung der Series D um 308 Millionen Dollar. Die Bewertung stieg von 4,26 Milliarden auf 5,4 Milliarden Dollar seit Juni.
- Nex – über 150 Millionen Dollar Series E von Baillie Gifford und BAI Capital. Ein Spielsystem auf Basis von Computer Vision – eine seltene große Runde außerhalb der generativen KI.
- Sling Therapeutics – 123 Millionen Dollar Series C mit Beteiligung von Forbion und TPG. Biotech kommt zurück in die Agenda.
Neue Einhörner und Frühphasen: Einsatz auf vertikale KI
Der Status eines Einhorns wurde diese Woche drei Unternehmen verliehen. Profound sammelte 180 Millionen Dollar bei einer Bewertung von 1,8 Milliarden Dollar von Sequoia und Kleiner Perkins. Thatch erhielt 108 Millionen Dollar bei einer Bewertung von 1 Milliarde Dollar. Arcee AI schloss die Series B bei einer Pre-Money-Bewertung von 1 Milliarde Dollar ab.
In den frühen Phasen integrieren Startups KI in einen spezifischen Budgetposten des Kunden:
- MIND – 72 Millionen Dollar Series B bei einer Bewertung von etwa 400 Millionen Dollar. Das Unternehmen schützt Unternehmensdaten vor Leaks durch KI-Agenten, der Umsatz ist um das 17-fache gestiegen.
- Adaptive – 30 Millionen Dollar Series B (Tidemark) für Finanzsoftware für Bauunternehmen.
- Kastle – 24 Millionen Dollar Series A (Insight Partners) für KI-Agenten im Kreditgeschäft.
- Viabot – 24 Millionen Dollar Series A (Walden International) für autonome Roboter zur Geländeinspektion.
- Hang Ten Systems – Seed-Erweiterung über 53 Millionen Dollar von Xora, strukturiert durch Temasek. Insgesamt wurden seit Mai 85 Millionen Dollar gesammelt.
- Hello Haven – Pre-Seed über 15 Millionen Dollar von Mayfield für persönliche KI mit permanentem Gedächtnis.
Energie für KI: Geothermische und nukleare Wetten
Strom wird zu dem Hauptlimit für das Wachstum von Berechnungen, und Venture-Investitionen folgen dem Mangel. Mazama Energy hat 135 Millionen Dollar Series B für „überhitzte“ Geothermiekraft gesammelt. Die Leitinvestoren sind Centaurus Capital und Doerr Capital, an der Runde haben ConocoPhillips, Shell Ventures, Khosla Ventures und Gates Frontier teilgenommen. TAR baut autonome Stromversorgungssysteme für Rechenzentren und erhielt 120 Millionen Dollar Series A von Spark Capital bei einer Bewertung von 1 Milliarde Dollar. Öl- und Gaskonzerne sowie Klimafonds finden sich immer häufiger in denselben Syndikaten.
IPO und Makro: Die Zinspolitik der US-Notenbank als Qualitätsfilter
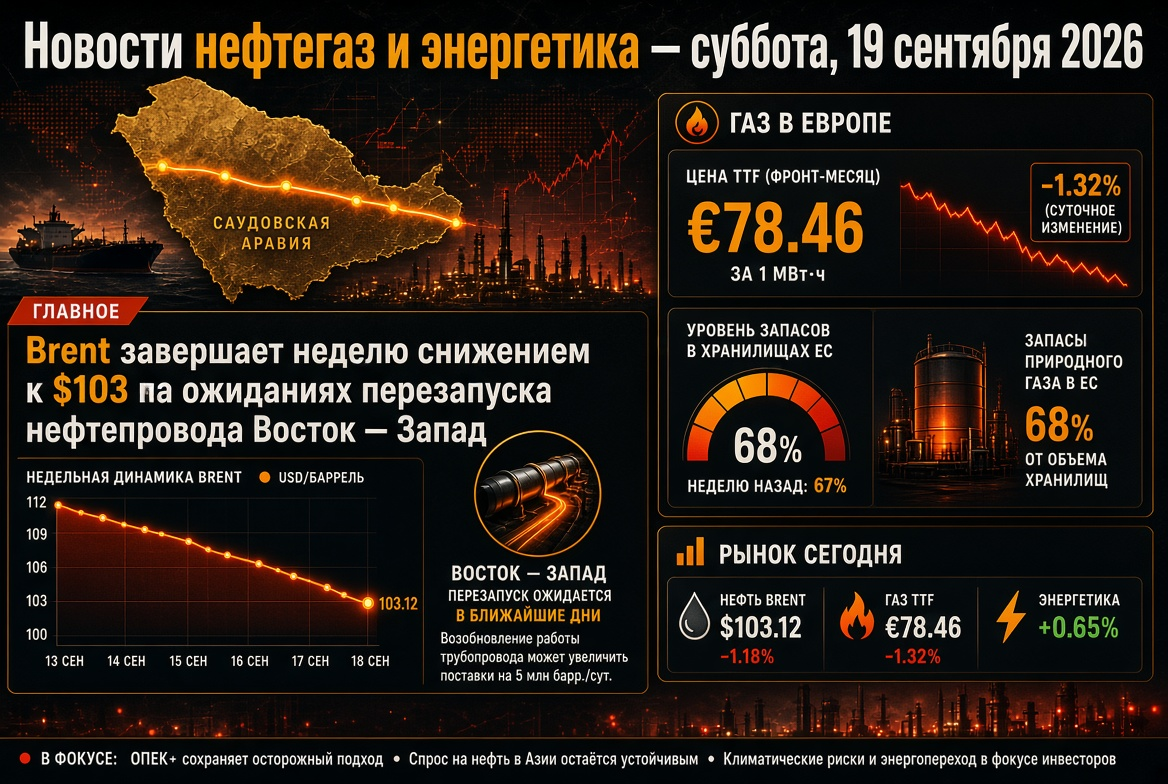
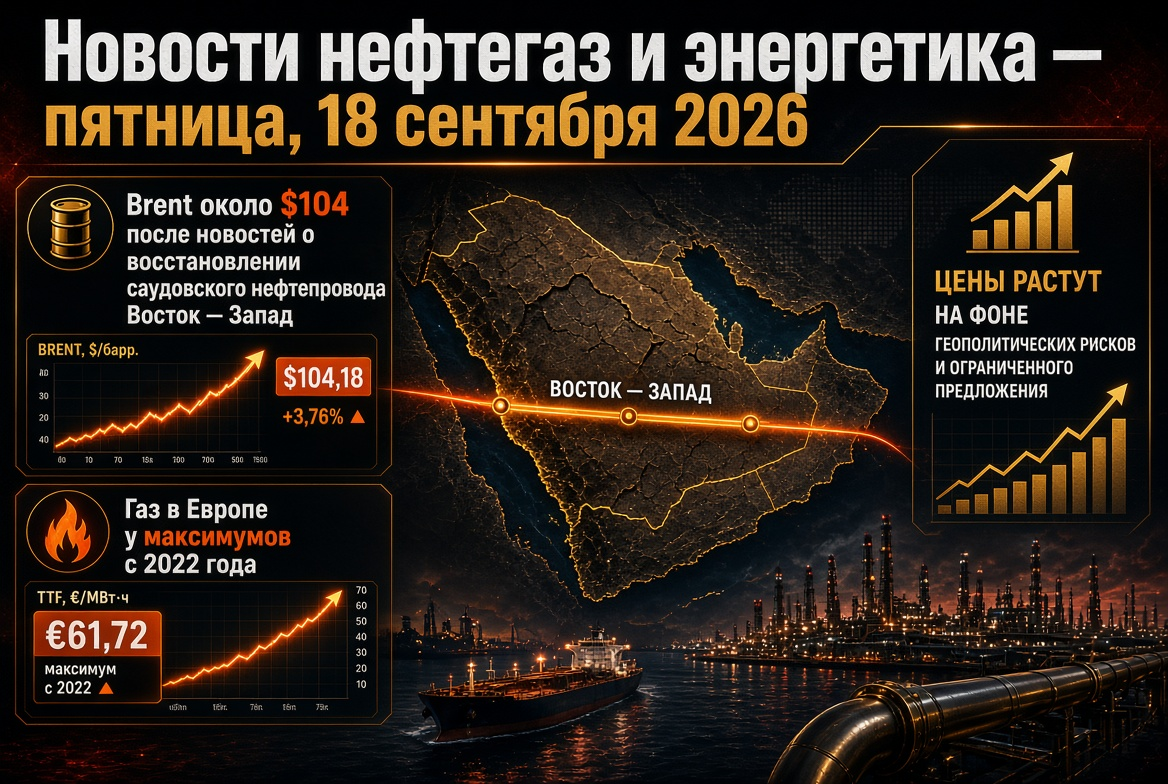
Der FOMC hat einstimmig mit 12 Stimmen den Zinssatz um 25 Basispunkte erhöht und signalisiert, dass bis Ende des Jahres eine weitere Erhöhung möglich ist: 16 von 18 Mitgliedern erwarten eine neue Erhöhung. Grund dafür sind die inflationsbedingten Kosten bei Ölpreisen über 100 Dollar. Der Technologiesektor hat den Schock überstanden. Am Donnerstag stieg der Nasdaq um etwa 1,6 %, während der Semiconductor Index um 3,3 % zulegte.
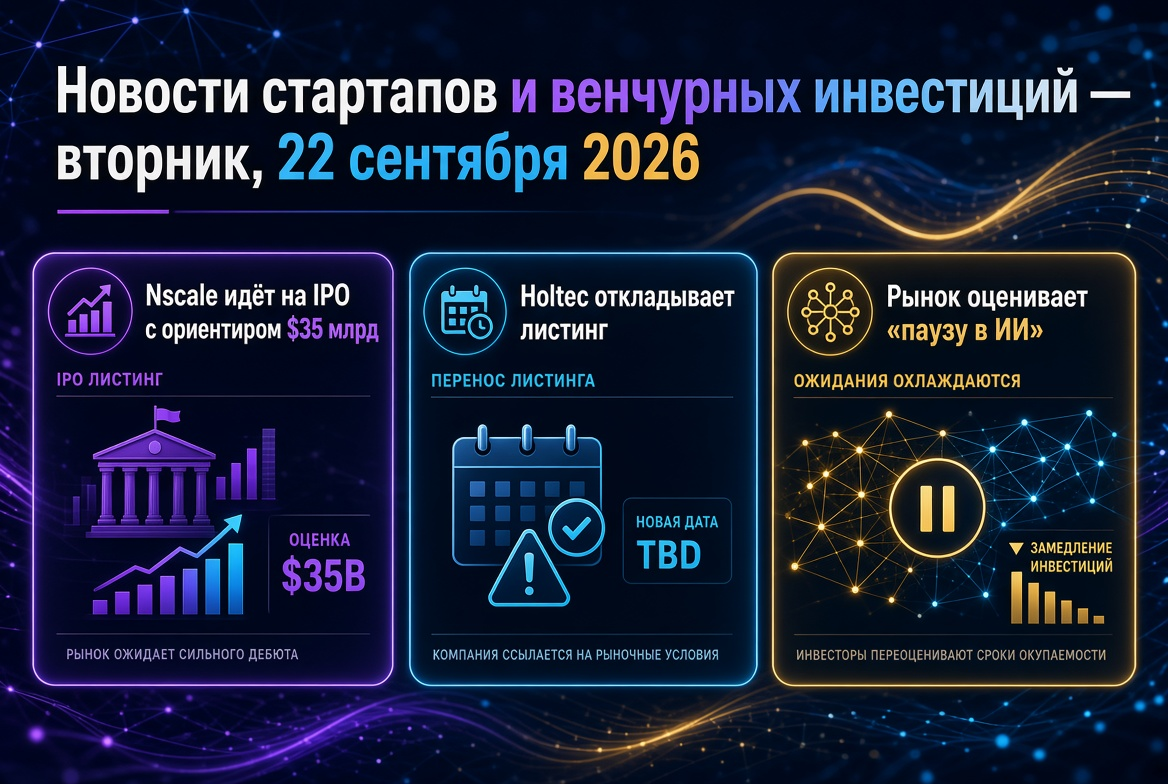
Das IPO-Fenster bleibt offen. Der Volumen von Neuemissionen in den USA hat seit Jahresbeginn 145 Milliarden Dollar überschritten, Altera hat vertraulich einen Antrag gestellt. Ein Indikator für das Ende der Woche war das für Freitag geplante Debüt von Holtec Nuclear an der Nasdaq unter dem Tickersymbol HNUC. Das Unternehmen platziert 50 Millionen Aktien in einer Preisspanne von 15–18 Dollar, das Volumen beträgt bis zu 900 Millionen Dollar, die Bewertung bis zu 10,2 Milliarden Dollar. Der endgültige Preis und die Dynamik der ersten Handelsgeschäfte werden zeigen, ob öffentliche Investoren bereit sind, für die „nukleare“ Geschichte zu zahlen. X-energy handelt unter dem Platzierungspreis, und Standard Nuclear fiel am ersten Handelstag.
M&A: Strategen kaufen KI-Assets auf
Die Konsolidierung verläuft parallel zu den Runden:
- Nvidia kauft Hugging Face für 12,9 Milliarden Dollar.
- SpaceX erwirbt den Entwickler Cursor für 60 Milliarden Dollar, die Transaktion wird in Aktien bezahlt.
- Stripe hat Berichten zufolge eine Einigung über den Kauf von OpenRouter für mehr als 7 Milliarden Dollar erzielt.
- SAP zahlte über 1 Milliarde Euro für Prior Labs.
Für Venture-Fonds wird M&A zu einem ebenso bedeutenden Liquiditätskanal wie IPOs.
Asien und Europa: Staatliches Kapital neben Risikokapital
ByteDance hat die KI-Sparte zur Medikamentenentwicklung Anew Labs in ein eigenständiges Unternehmen ausgegliedert. Die erste externe Runde belief sich auf 290 Millionen Dollar bei einer Bewertung von 1,5 Milliarden Dollar. Diese wurde von HSG, IDG Capital und Hillhouse geleitet, der staatliche Fonds von Shanghai war ebenfalls beteiligt. ByteDance hält 56 %.
Das in Tokio ansässige CADDi hat 17,7 Milliarden Yen Series D bei einer Bewertung von etwa 1,2 Milliarden Dollar aufgebracht. Zu den Investoren gehören Woven Capital und Salesforce Ventures. In Europa erhielt das Londoner Unternehmen Mantic 20 Millionen Dollar von Balderton und Radical Ventures für KI-Prognosen. Das schottische Unternehmen iGii hat die Series B-Runde um 11,7 Millionen Pfund mit staatlicher Finanzierung über 11 Millionen Pfund ergänzt. Je näher ein Startup an Fabriken, Materialien und Medizin ist, desto höher ist der Anteil strategischen und staatlichen Kapitals in den Transaktionen.
Was das für Venture-Investoren und Fonds bedeutet
- „KI-Exposition“ ist nicht mehr nur ein Motto. Der Markt zahlt für die Kontrolle über Ressourcenknappheit – Berechnungen, Energie, Daten und regulierte Prozesse.
- Der Markt ist gespalten. Riesige Schecks gehen an die Marktführer, während für die anderen die Runden A und B moderat bleiben. Für den medianen Startup-Stand liegt das teure Geld bereits im Weg.
- Kapitalintensität ist kein Todesurteil mehr. Bei vertraglich gesichertem Bedarf erhalten Infrastrukturmodelle sogar bei einem Zins von 4 % Finanzierung.
- Das Haupt Risiko ist die Geschwindigkeit der Neubewertung. Eine Verdreifachung des Wertes innerhalb eines Jahres erfordert Überprüfungen zum Umsatz und der Marge.
- Der Herbst wird die Liquidität bestimmen. Die Geschäfte von Holtec und die Vorbereitung des IPOs von Anthropic werden zeigen, nach welchen Multiplikatoren der öffentliche Markt private Bewertungen akzeptiert.
Der Venture-Markt geht in die letzte Dekade des Septembers mit rekordverdächtigen privaten Bewertungen und den höchsten Geldkosten seit drei Jahren. Gewinner sind Startups, die den Investoren nicht nur Potenzial zeigen, sondern auch die Kontrolle über knappe Ressourcen und eine funktionierende Wirtschaft präsentieren.